

No existe una sola cifra de precisión para un chatbot de IA en servicios financieros; una cifra promedia preguntas muy distintas. Explicar qué significa la TAE es fácil. Las respuestas que dependen de la tabla de comisiones vigente, una tasa en vivo, el nivel de cuenta del cliente o una excepción son donde los bots se equivocan con total seguridad, normalmente por una fuente obsoleta o incorrecta, no por un modelo débil. Así que la precisión se decide por el enrutamiento: documentos aprobados para conceptos, sistemas en vivo para datos de cuenta, una persona para condonaciones y disputas, y una reproducción de sus tickets anteriores antes del lanzamiento. El compañero de helpdesk de eesel trabaja así, probado primero con sus propios tickets.
¿Qué tan precisos son los chatbots de IA en servicios financieros?
La respuesta honesta es "depende de la pregunta", y eso no es una evasiva. Yo construyo los agentes de IA en eesel, y lo más útil que he aprendido al ver cómo responden tickets reales es que la precisión no es una cifra, son cuatro, una para cada tipo de pregunta que hace un cliente.
Los bancos llevan años usando chatbots. El informe de la CFPB sobre chatbots en finanzas de consumo encontró que los 10 principales bancos comerciales de EE. UU. los usan, y que más de 98 millones de personas, cerca del 37% de la población estadounidense, usó el chatbot de un banco en 2022. Su conclusión principal es la que importa aquí: los chatbots "may be useful for resolving basic inquiries, but their effectiveness wanes as problems become more complex".
Eso coincide con lo que veo. Así se dividen las preguntas:
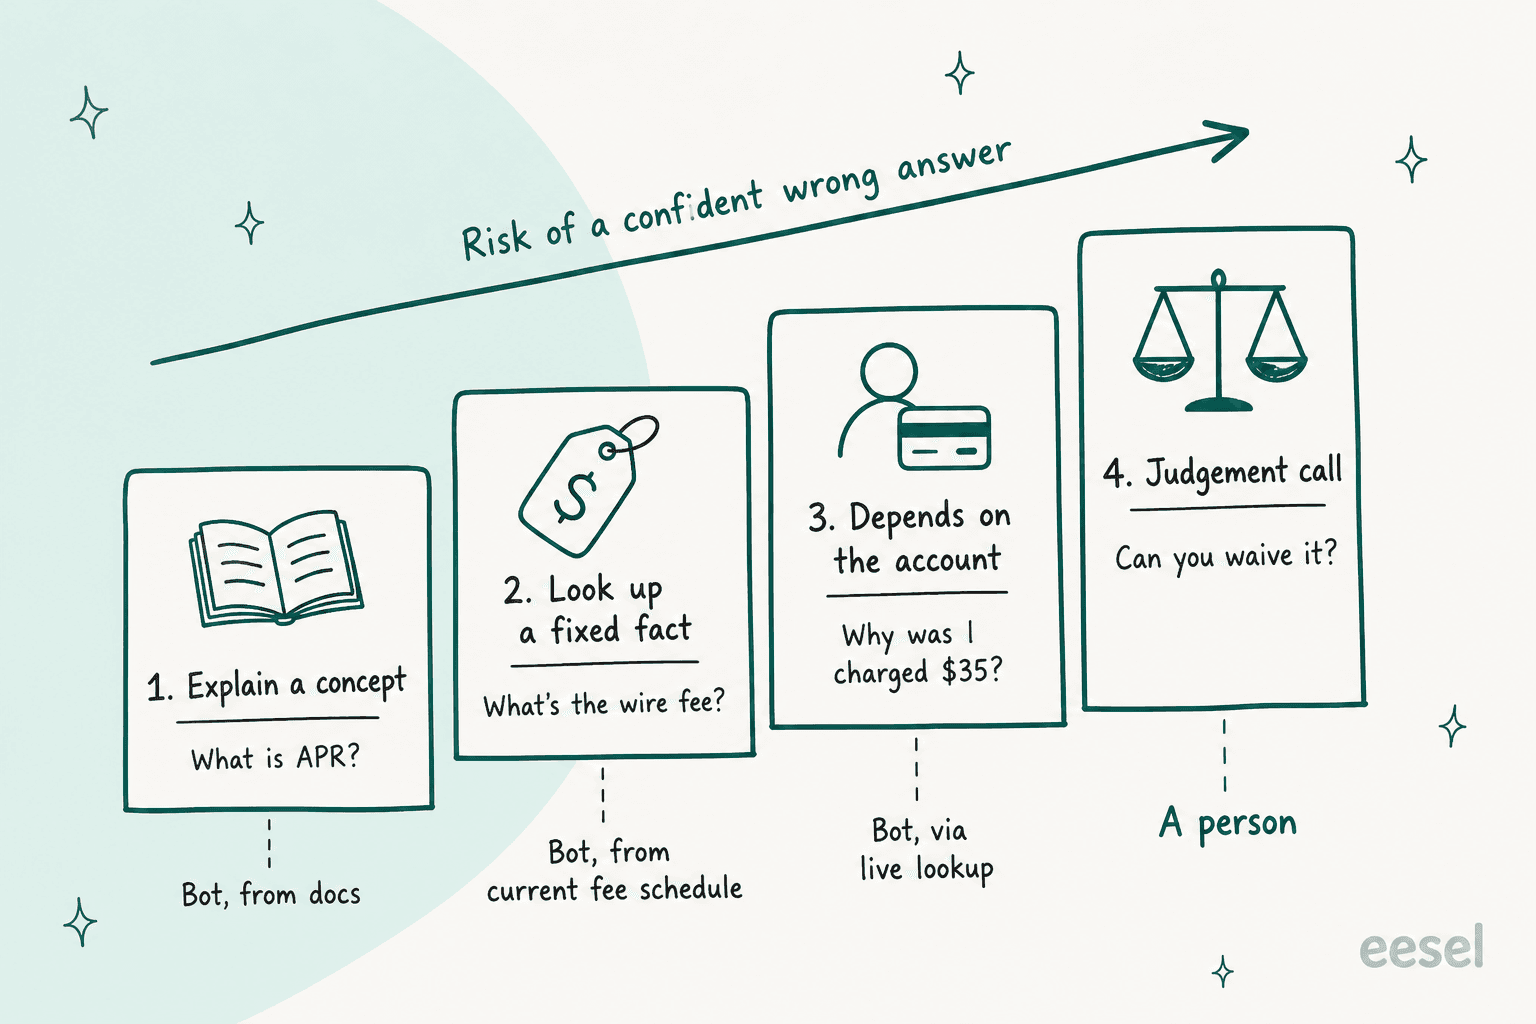
| Tipo de pregunta | Ejemplo | Riesgo de respuesta incorrecta | Fuente correcta | Qué debería hacer el bot |
|---|---|---|---|---|
| Explicar un concepto | "¿Qué es la TAE?" | Bajo | Artículos de ayuda aprobados | Responder y enlazar el artículo |
| Consultar un dato fijo | "¿Cuál es la comisión por transferencia internacional?" | Medio: documentos obsoletos o duplicados | La tabla de comisiones vigente, con un responsable y fecha | Responder solo desde la versión vigente |
| Depende de la cuenta | "¿Por qué me cobraron 35 $ ayer?" | Alto: la página de comisiones no puede saberlo | Consulta en vivo de transacciones o cuenta | Consultarlo, citar el registro o derivarlo |
| Decisión de criterio | "¿Pueden condonarla?" | El más alto: es una decisión, no un hecho | Una persona con autoridad | Reunir los detalles y derivar |
Un bot puede obtener casi la puntuación perfecta en la primera fila y seguir siendo peligroso en la tercera. Si un proveedor le da un solo porcentaje combinado, pregunte qué parte del conjunto de prueba eran preguntas tipo "qué es la TAE".
eesel lleva años poniendo agentes de IA en colas de soporte reales, y el patrón se mantiene fuera del sector financiero también. En una prueba con tráfico real en una bandeja de entrada de comercio electrónico, el equipo de eesel revisó cada borrador que los agentes de soporte reescribieron. La mayoría de las reescrituras eran por extensión y tono. Alrededor del 20% necesitaba datos que el bot no podía ver, como registros de pedidos y logística, y solo alrededor del 5% eran casos donde el bot se equivocó por sí mismo en los hechos. En otras palabras, la mayoría de los problemas de "precisión" eran problemas de datos faltantes. En finanzas, los datos faltantes son la tabla de comisiones, la cuenta y el historial de transacciones.
Si su equipo usa agentes de código, la CLI de eesel permite que uno haga el trabajo de configuración: suba sus tablas de comisiones y documentos de política aprobados, luego hágale al agente preguntas de prueba sobre cada comisión y revise las respuestas antes de que algo salga en vivo. Conectar su helpdesk sigue necesitando que alguien con acceso de administrador lo apruebe.
¿Por qué los chatbots financieros se equivocan en comisiones y tasas?
Porque un modelo de lenguaje responde con fluidez lo que se le da, sin importar si la fuente era correcta. El perfil de IA generativa del NIST llama a esto confabulación: "confidently stated but erroneous or false content", mejor conocido como alucinaciones. En un bot de soporte, lo veo venir de cinco lugares.
- Un documento obsoleto gana la búsqueda. En una canalización de recuperación típica, la tabla de comisiones del año pasado sigue en el centro de ayuda, y coincide mejor con las palabras del cliente que la nueva. El bot la cita con total confianza.
- Se mezclan dos niveles. La cuenta premium exime las comisiones de cajero automático, la básica no. Ambas páginas mencionan comisiones de cajero, y el bot las fusiona en una respuesta que no es cierta para nadie.
- El bot hace el cálculo. Los montos de liquidación, los intereses prorrateados y las conversiones de moneda son aritmética, y los modelos de lenguaje no son calculadoras.
- La pregunta necesita datos de cuenta que el bot no tiene. "Por qué me cobraron" no se puede responder desde una página de comisiones. Un bot sin consulta de transacciones adivinará la comisión más probable en vez de la real.
- La recuperación no devuelve nada y el bot rellena el vacío. eesel ha visto esto en implementaciones reales: cuando la base de conocimiento no tenía nada relevante, un agente temprano respondía desde conocimiento general en vez de decirlo. Por eso una respuesta de reserva estricta de "no tengo esa información" es hoy parte de cómo configuramos los agentes.
El punto del cálculo se subestima. Aquí el intento de un usuario de Hacker News de obtener una cifra de pago de ChatGPT:
"I asked it to calculate my total mortgage payments over 10 years for $100,000 at 2% interest. The result ($102,945.60) looked a bit suspicious to me. But it gets really interesting with 4.5% interest."

Con 4,5%, el modelo siguió produciendo un pago mensual negativo y luego explicó por qué eso tenía sentido. Nadie debería citarle a un cliente una cifra de liquidación a partir de la aritmética propia de un modelo de lenguaje. La cifra tiene que venir del sistema de préstamos, y el trabajo del bot es repetirla.
El riesgo mayor es que los clientes crean estas respuestas, ya vengan del bot de un banco o de ChatGPT en finanzas. Otro comentarista en un foro de finanzas personales lo expresó así:
"Our robot overlords are terrible at anything financial. I'm on a financial forum where, lately, people are constantly posting stuff that they got from The Oracle and asking what they're doing wrong because they don't understand the result, and the answer is inevitably that ChatGPT or whatever fed them plausible-looking rubbish"
"Con apariencia plausible" es el problema en una frase. Una comisión incorrecta en una respuesta segura y bien formateada se lee exactamente como una correcta. La guía de prevención de alucinaciones y el artículo sobre mantener a un agente con los pies en la tierra profundizan en la mecánica general. En finanzas, las cinco causas anteriores se remontan a una sola pregunta: ¿de dónde vino esta respuesta?
¿Quién es responsable cuando un chatbot da una respuesta incorrecta?
La empresa que lo implementó. El caso que todos citan no es de un banco, pero es el fallo más claro que existe.
En Moffatt v. Air Canada (2024 BCCRT 149, decidido el 14 de febrero de 2024), el Tribunal de Resolución Civil de Columbia Británica examinó un chatbot que le dijo a un cliente de luto que podía solicitar retroactivamente una tarifa de duelo, dentro de los 90 días de comprar el boleto. La propia página de tarifas de duelo de la aerolínea, a la que el chatbot enlazaba, decía lo contrario. Air Canada argumentó que no podía ser responsable de lo que dijera su chatbot. El tribunal calificó eso de "a remarkable submission", determinó que la aerolínea no había tomado el cuidado razonable para garantizar la precisión del chatbot, y la condenó a pagar 812,02 $, incluidos 650,88 $ en daños. La frase que los equipos financieros deberían recordar: "It makes no difference whether the information comes from a static page or a chatbot."
Observe el mecanismo. Al bot no le faltaba la política correcta. Tenía la página correcta justo ahí y aun así produjo una respuesta contradictoria. Ese es el fallo número dos de la lista anterior, dos fuentes en desacuerdo, y es la forma más común en que una respuesta de comisión sale mal.
Los reguladores financieros dicen lo mismo con sus propias palabras:
- CFPB (EE. UU.). Los chatbots "must comply with all applicable federal consumer financial laws, and entities may be liable for violating those laws when they fail to do so". El informe también señala bots que no reconocen disputas, atrapan a las personas en "doom loops" y dan información inexacta, y observa que los sistemas automatizados "may be less likely to waive fees".
- FCA (Reino Unido). Su página AI good and poor practice, actualizada el 20 de octubre de 2026, enumera como buena práctica que las firmas "limited chatbots and generative AI assistants to approved source material, with checks and escalation routes". Como mala práctica, enumera firmas que "overstated the accuracy, reliability or role of AI systems".
- UE. Según las reglas de transparencia de la Ley de IA, vigentes desde agosto de 2026, las personas que usan un chatbot deben saber que hablan con una máquina.
Nada de esto prohíbe los chatbots. Significa que usted responde por cada respuesta, así que necesita saber qué respuestas puede dar su bot. La guía de la Ley de IA de la UE, el artículo sobre soporte regulado y la lista de verificación de SOC 2 y RGPD cubren el lado del cumplimiento con más detalle.
¿De dónde debería venir cada respuesta?
Esta es la parte en la que yo dedicaría más tiempo, porque es donde se decide la precisión. Cada pregunta que su bot pueda responder debería mapearse a exactamente una fuente de verdad antes de salir en vivo.
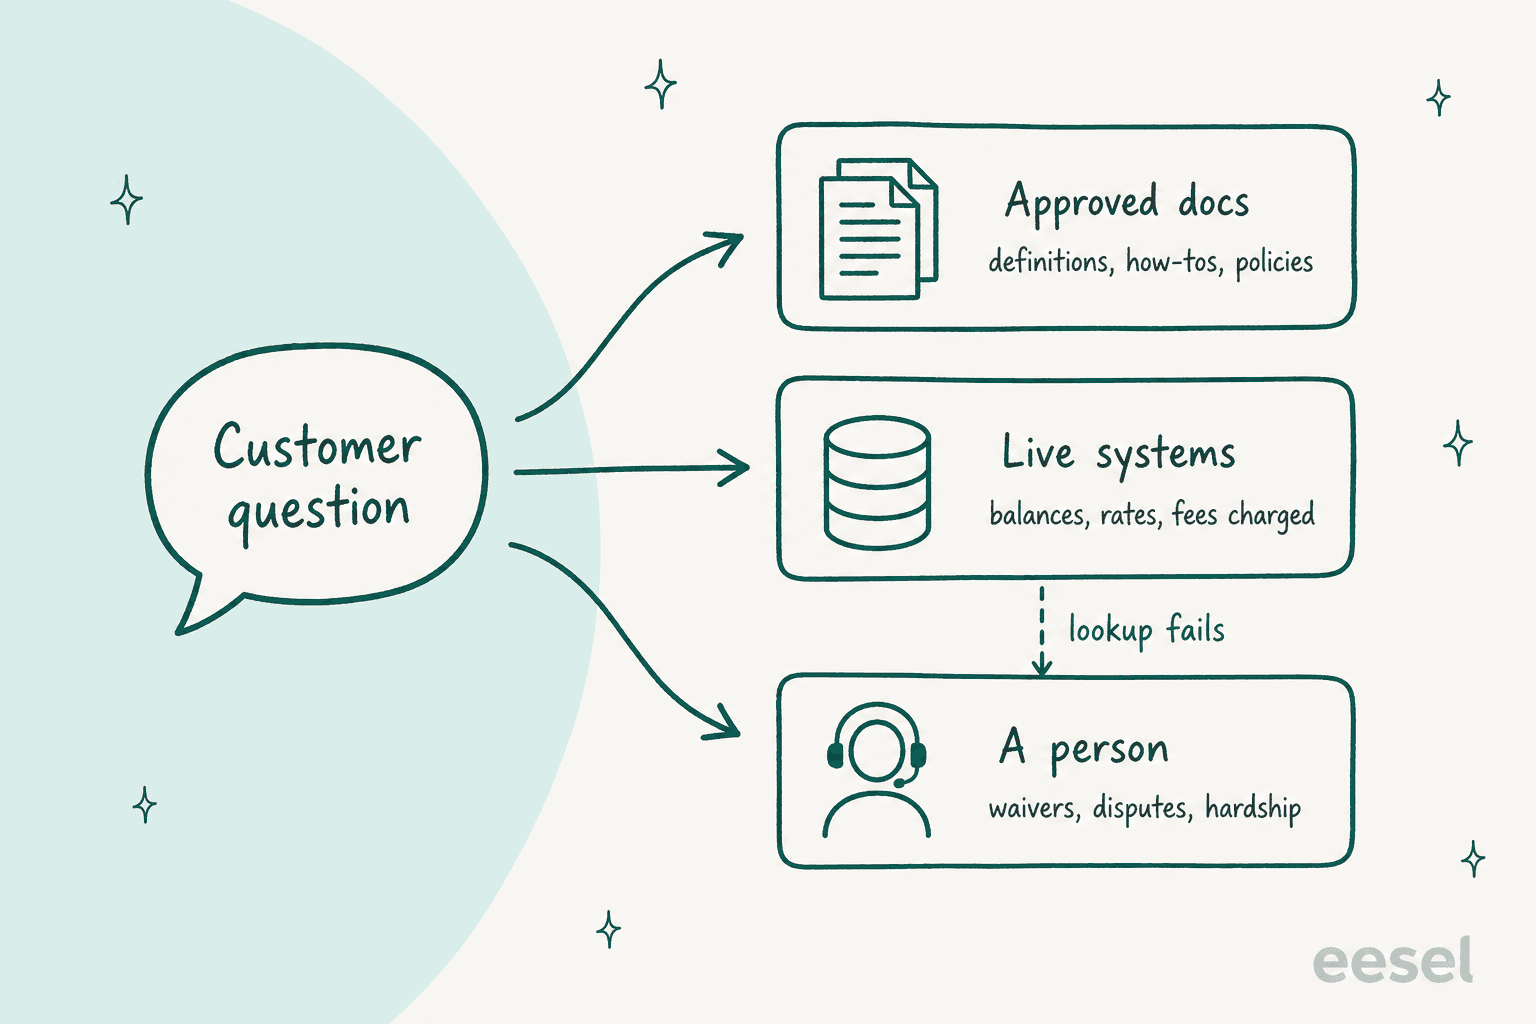
Los documentos aprobados llevan conceptos, guías y políticas publicadas. Cada documento necesita un responsable, una versión y una fecha de entrada en vigor, y la versión antigua tiene que salir del conocimiento del bot el día que empieza la nueva. Cuando dos versiones de una página de comisiones son buscables a la vez, el bot no tiene forma de saber cuál es la vigente. Una auditoría de base de conocimiento periódica y herramientas para detectar contenido desactualizado hacen más por la precisión que cualquier mejora de modelo. La guía de una base de conocimiento de IA para fintech explica cómo estructurarla.
Los sistemas en vivo llevan todo lo que es específico de un cliente o cambia a diario: saldos, la comisión realmente cobrada, la tasa vigente, una cotización de liquidación, el estado de un pago. El bot los alcanza mediante acciones, es decir, consultas de API que tiene permiso de hacer. La integración de Stripe de eesel, por ejemplo, permite al agente leer facturas, pagos y suscripciones para responder una pregunta de facturación directamente desde el registro. El artículo sobre IA para soporte de facturación con Stripe muestra cómo se ve eso. Si la consulta falla, el bot lo dice y deriva. Nunca recurre a la página general de comisiones.
Una persona lleva decisiones: condonaciones, reembolsos fuera de política, arreglos por dificultades económicas, disputas y quejas. Más sobre esto en la siguiente sección.
Así es como smava, una plataforma berlinesa de comparación de préstamos, usa eesel en Zendesk. Cerca de 27.000 tickets al mes llegan entre smava y Finanzcheck, casi todos en alemán. El propio enfoque de smava es directo: esto es finanzas reguladas, así que la redacción importa. eesel redacta borradores a partir de unas 820 macros y artículos del centro de ayuda, separados por marca, y el agente de borradores usa el texto exacto de la macro correspondiente. Las respuestas listas para el cliente solo van a tickets sin un asesor de crédito asignado, unos 1.100 de los 27.000 al mes. Las instrucciones de los agentes prohíben prometer que el equipo revisará, reenviará o arreglará algo, y el agente de borradores no puede afirmar haber buscado si no lo hizo. La libertad del bot es estrecha a propósito, y esa estrechez es la estrategia de precisión.
¿Qué nunca debería responder solo un chatbot financiero?
Cualquier cosa que sea una decisión en lugar de un hecho, y cualquier cosa donde el bot no pueda señalar una sola fuente vigente. Mi lista por defecto para una cola financiera:
- Condonaciones de comisiones y reembolsos fuera de la política escrita. El bot puede explicar la política. No debería decidir la excepción.
- Disputas y transacciones no reconocidas. La CFPB señala específicamente a los bots que no reconocen una disputa o simplemente repiten la información que el cliente está disputando. Reconocer una disputa y abrir el caso correctamente es trabajo del bot. Resolverla no.
- Dificultades económicas, cobranzas y vulnerabilidad. La guía de la FCA advierte contra asumir que un LLM puede detectar la vulnerabilidad de forma confiable sin pruebas.
- Decisiones de elegibilidad y crédito. "¿Me aprobarán?" no es algo que un bot de soporte deba responder.
- Cualquier respuesta donde dos fuentes no coincidan. Si el bot encuentra dos cifras de comisión, debería derivar, no elegir una.
- Cálculos. Las liquidaciones, los intereses y las conversiones vienen del sistema de registro o de ningún lado.
Elija una pregunta abajo para ver dónde se ubica y qué debería hacer el bot con ella.
¿Puede mi bot responder esto solo?
Fuente: un artículo de ayuda aprobado.
El bot hace: responde directamente y enlaza el artículo. Esta es la fila fácil, y de donde viene la mayor parte de la precisión destacada de un bot.
Fuente: la tabla de comisiones vigente, con responsable y fecha de entrada en vigor.
El bot hace: responde solo desde la versión vigente. Si encuentra dos cifras distintas, deriva en vez de elegir una. Las páginas de comisiones obsoletas causan la mayoría de los errores aquí.
Fuente: una consulta de transacciones en vivo.
El bot hace: consulta el cargo real y cita el registro. Nunca adivina desde la página de comisiones. Si la consulta falla, lo dice y deriva.
Fuente: una persona con autoridad para decidir.
El bot hace: explica la política escrita, reúne la cuenta y el motivo, y deriva. Nunca promete una condonación.
Fuente: una cotización de liquidación del sistema de préstamos.
El bot hace: solicita la cotización y repite la cifra. Nunca hace él mismo la aritmética de intereses.
Fuente: su proceso de disputas y una persona.
El bot hace: reconoce esto como una disputa, abre el caso o lo encamina con los detalles, y le dice al cliente qué sigue. Abrir un caso debería ser al principio una acción que requiera aprobación.
Escribir estos límites es la parte fácil. El bot tiene que seguirlos, lo que significa dos ajustes: lo que puede decir y lo que puede hacer.
Lo que puede decir vive en sus instrucciones. En eesel, son reglas en lenguaje sencillo, y la más importante para finanzas es la regla de negativa: responder solo desde la documentación recuperada, y si no vuelve nada relevante, decir que no tiene esa información.

Lo que puede hacer vive en los permisos de acciones. En eesel, cada acción se fija en Activada, Preguntar antes o Desactivada, por agente, según la documentación de acciones y aprobaciones. Para una cola financiera empezaría con las consultas activadas, cualquier cosa que mueva dinero o abra un caso en preguntar antes, y los reembolsos desactivados hasta que haya visto suficientes ejecuciones. El artículo sobre límites para reembolsos explica por qué límites así deberían estar en la configuración y no en el prompt.
El traspaso en sí también tiene que funcionar. Los compradores de soporte empresarial, incluido uno del sector de financiamiento médico, le han dicho lo mismo al equipo de ventas de eesel: no aceptan una IA que responda a todo, ni siquiera con "no lo sé", y quieren que solo responda automáticamente cuando pueda resolver el ticket y derive el resto. El lado del cliente de un traspaso roto se ve así:
"I told it to go get me a human and it said it would find a human... then put me through a questionnaire before telling me to call the main support line. sigh"
Ese es el "doom loop" de la CFPB en pequeña escala. Un traspaso debería pasar la conversación y los detalles recopilados a una persona en el mismo canal. Las guías sobre escalamiento de chatbots, traspaso humano y umbrales de confianza cubren la mecánica.
Para colas con muchas disputas, vea IA para disputas de facturación y consultas de contracargos. Las disputas de pago siguen el mismo patrón: el bot reúne los hechos, una persona decide.
¿Cómo se prueba la precisión antes del lanzamiento?
Reproduzca sus propios tickets anteriores a través del bot y compare sus respuestas con lo que su equipo realmente envió. Un benchmark genérico le dice cómo le va a un modelo con las preguntas de otra persona. Sus tickets resueltos le dicen cómo le va a este bot con sus comisiones, sus niveles de cuenta y la forma de hablar de sus clientes.
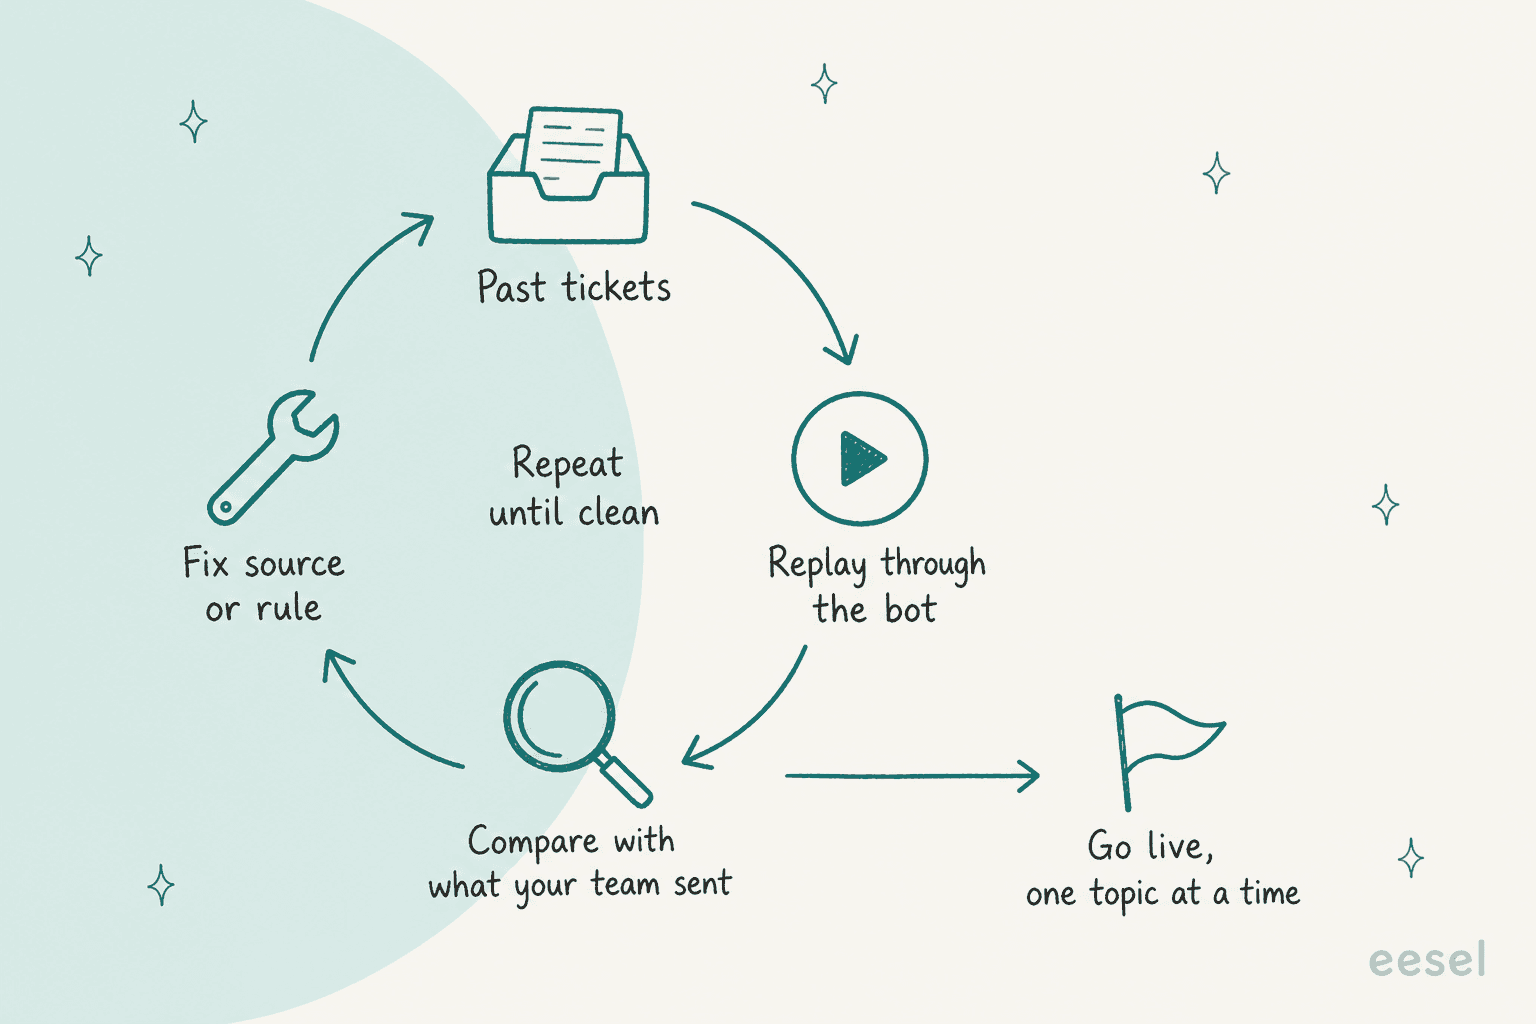
Esta es la rutina que seguiría:
- Extraiga unos cientos de tickets resueltos, ponderados hacia las filas riesgosas: preguntas de comisiones, cargos, preguntas de tasas, disputas. No deje que los restablecimientos de contraseña dominen la muestra.
- Reprodúzcalos sin enviar nada. La simulación de eesel ejecuta el agente completo sobre tickets reales o generados en un entorno aislado y puntúa cada respuesta frente a lo que su equipo envió.
- Puntúe por tema, no como un solo promedio. Una puntuación general del
90%puede ocultar una puntuación del60%en preguntas de comisiones. La división por tema es la cifra que importa. - Etiquete cada fallo por causa. Documento obsoleto, fuentes mezcladas, consulta faltante, regla de negativa faltante. Cada causa tiene una solución distinta, y ninguna es "probar otro modelo".
- Corrija y reproduzca los mismos tickets. Vuelva a probar con los tickets que fallaron, para saber que la solución funcionó con la redacción exacta que lo rompió.
- Salga en vivo tema por tema, empezando por la fila de explicar un concepto, y mantenga las filas más riesgosas como borradores para que una persona las apruebe.
La FCA describe la misma idea desde el lado del regulador. Su lista de buenas prácticas incluye probar los resultados para los consumidores en distintos grupos de clientes y escenarios, mantener registros de prompts, salidas y decisiones de escalamiento, y comparar el desempeño de un modelo con el proceso guiado por personas. Las firmas más pequeñas, señala, pueden usar salidas de muestra y datos de prueba cuidadosamente filtrados en vez de probar a escala completa.
Las pruebas tampoco terminan en el lanzamiento. Qontro, una empresa de ERP en la nube en Nueva Zelanda, usa eesel como copiloto en Freshdesk: cada ticket recibe un borrador, las preguntas de facturación van directo a una persona, y cuando un ticket no tiene suficiente información para responder con confianza, eesel lo dice en vez de adivinar. El equipo compara cada borrador con la respuesta que una persona realmente envió, y donde un borrador estaba mal, suele señalar un artículo de ayuda faltante o una regla por ajustar. Alrededor de uno de cada diez borradores ya sale con poca o ninguna edición. Esa es una cifra lenta y honesta, y la brecha le dice al equipo exactamente dónde trabajar.
Para la parte continua, las guías sobre revisar conversaciones de IA, control de calidad de soporte con IA y pruebas adversarias cubren qué revisar cada semana.
Vigile también su tasa de resolución con algo de sospecha: el artículo sobre desviación vs. resolución explica por qué una conversación cerrada no es prueba de una respuesta correcta.
Pruebe eesel para soporte financiero
Si va a poner IA frente a clientes que preguntan por comisiones, tasas y cargos, eesel es un compañero de helpdesk con IA que se une a su cola existente en Zendesk, Freshdesk y otros helpdesks. Aprende de su centro de ayuda, sus macros y tickets anteriores, responde solo desde lo que recuperó, consulta datos en vivo mediante integraciones, y pasa a su equipo las condonaciones y disputas con los detalles ya recopilados.
La diferencia para un equipo financiero son las pruebas. Antes de que un solo cliente lo vea, eesel reproduce sus tickets resueltos y muestra, tema por tema, dónde habría citado una comisión incorrecta o perdido un traspaso. smava lo usa en 27.000 tickets de préstamos al mes con cada regla escrita en las instrucciones de los agentes, así que cambiar lo que eesel puede decir es una edición de texto y no un proyecto. Los planes empiezan en 299 $ al mes por 500 créditos tras una prueba gratuita de 7 días, según los precios de eesel.
Para más sobre el caso de uso financiero, vea las guías sobre IA para soporte fintech, chatbots bancarios y IA conversacional para banca.
Pruebe eesel con sus propios tickets anteriores y vea qué preguntas de comisiones responde bien antes de que sus clientes lo descubran.