

En bref
L'IA pour les litiges de paiement n'est pas un seul outil. Ce sont trois niveaux, et ils coûtent des montants très différents. Votre processeur en intègre déjà un : Stripe Smart Disputes constitue et soumet les preuves et prélève 30 % de ce qu'il gagne, Shopify Payments soumet une réponse à la date limite même si vous n'ajoutez rien, et des outils comme Chargeflow (25 % des rétrofacturations récupérées) et Justt (rémunération au succès, taux non publié) vont plus loin sur plusieurs processeurs.
Ce que la plupart des guides oublient : gagner une rétrofacturation ne la retire pas de votre ratio de litiges. Le seuil de surveillance de Visa est passé à 1,5 % le 1er avril 2026, et seuls les litiges stoppés avant leur dépôt (un remboursement via une alerte, ou une réponse dans votre boîte de réception) restent hors du décompte. L'IA la moins chère pour les litiges de paiement se trouve donc souvent dans la file du support, en répondant à « pourquoi ai-je été débité ? » avec la vraie commande avant que le client n'appelle sa banque.
C'est le niveau que couvre eesel. Question Beauty utilise eesel sur Gorgias et Shopify : en un mois, l'IA a consulté 290 commandes Shopify et clôturé 280 tickets, et elle transmet chaque rétrofacturation à une personne avec une note interne indiquant ce qu'elle a trouvé.
Qu'est-ce qu'un litige de paiement (et pourquoi ce sont trois problèmes)
Un litige de paiement est tout cas où un client conteste un débit, soit auprès de vous, soit auprès de l'entreprise qui a traité son paiement. En pratique, il apparaît à trois endroits différents, et chacun demande son propre type d'aide, ce qu'on oublie facilement quand on ne regarde que la partie rétrofacturation.
- Dans votre boîte de réception, sous la forme « pourquoi ai-je été débité deux fois ? » ou « où est ma commande ? ». Aucun litige n'existe encore. C'est une question de facturation, et y répondre correctement est la solution la moins chère qui soit.
- Sous forme d'alerte ou de demande d'information, avant une rétrofacturation formelle. Les programmes pré-litige de Visa et Mastercard vous permettent de rembourser et de clore le dossier, et certains réseaux (surtout Amex et Discover) passent encore par une phase de demande d'information au préalable.
- Sous forme de rétrofacturation formelle. La banque reprend l'argent, facture des frais et vous donne une échéance pour envoyer vos preuves. Stripe fixe ce délai à 7 à 21 jours selon le réseau de cartes, et si vous le manquez, vous perdez automatiquement.
Le niveau 3 est celui qui consomme les heures. Un marchand Shopify a décrit la liste des preuves pour un seul petit dossier :
"Tracking screenshot, order confirmation, refund policy, shipping proof, customer emails, and timeline summary. All for a $42 order that was clearly delivered. By the time I finished uploading everything into stripe, I realized i'd spent more on labor than the dispute itself."

PayPal ajoute en plus son propre parcours : l'acheteur ouvre un litige dans le Centre de résolution et doit l'escalader en réclamation sous 20 jours dans le cadre de sa protection des acheteurs, faute de quoi PayPal le clôture.
Je travaille sur les intégrations d'eesel, donc je passe une grande partie de ma semaine dans les API de Stripe et de Shopify. Ce que je vois sans cesse, c'est que les équipes achètent un outil de rétrofacturation pour le niveau 3, puis laissent les niveaux 1 et 2 à celui qui a le temps ce jour-là. Le côté boîte de réception a son propre article détaillé dans l'IA pour les demandes de rétrofacturation ; cet article examine toute la chaîne et les endroits où l'IA est rentable.
Où l'IA intervient dans un litige de paiement
Voici le cycle de vie, avec l'argent associé à chaque étape.
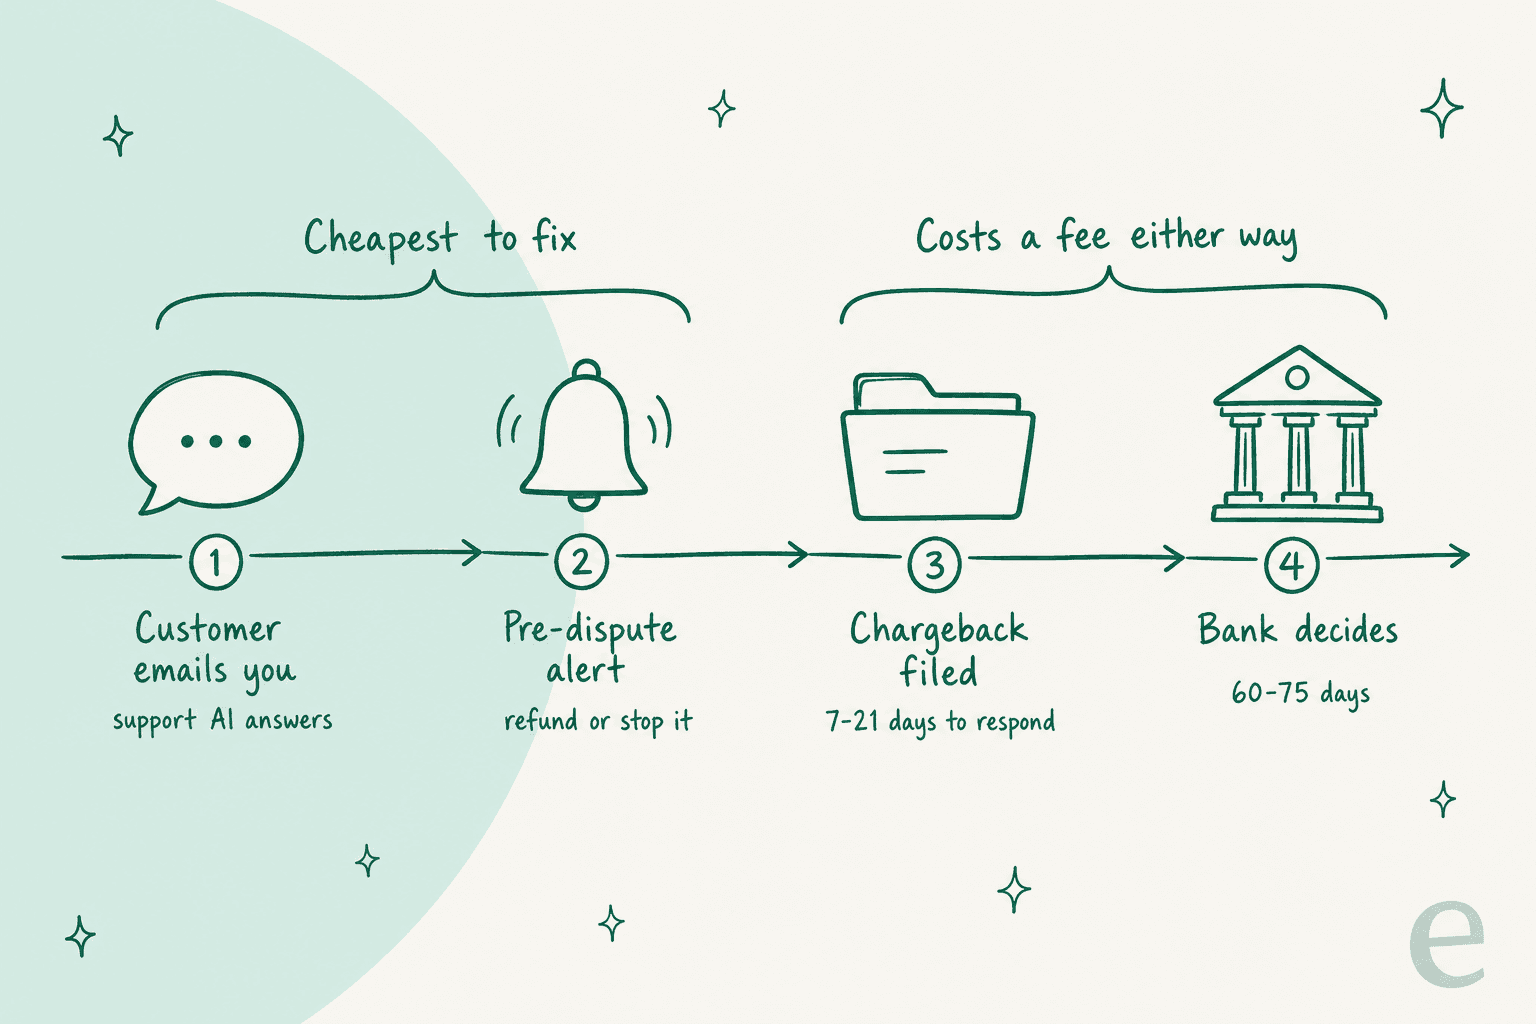
Les deux premières étapes sont celles où un litige est le moins cher à régler. Une fois la rétrofacturation déposée, vous avez payé des frais quoi qu'il arrive ensuite : Stripe facture 15 $ à la réception d'un litige, d'après sa page de tarifs, sans jamais les rembourser, plus 15 $ supplémentaires si vous le contestez manuellement (ceux-là vous sont rendus si vous gagnez). Après l'envoi des preuves, la banque met généralement 60 à 75 jours à décider, et l'ensemble du processus peut durer deux à trois mois.
La question n'est donc pas « faut-il utiliser l'IA pour les litiges de paiement ? ». Elle est plutôt de savoir lesquelles de ces étapes vous voulez automatiser, et combien chacune vaut pour vous en argent et en temps.
| Étape | Ce que l'IA peut faire | Qui s'en charge généralement | Coût typique |
|---|---|---|---|
| Le client s'interroge sur un débit | Consulter la commande et le paiement, l'expliquer, proposer un remboursement dans le cadre de vos règles | Une IA de support dans votre service d'assistance | Le prix par ticket de votre outil de support |
| Alerte pré-litige | Rembourser automatiquement selon une règle pour qu'aucune rétrofacturation ne soit déposée | Visa RDR, Verifi CDRN, Ethoca Alerts, ou un outil qui les revend | 15 $ (Visa) ou 29 $ (Mastercard) par résolution sur Stripe |
| Rétrofacturation déposée | Récupérer les preuves, rédiger la réponse, la soumettre avant l'échéance | L'outil intégré à votre processeur ou un spécialiste des litiges | 20-30 % des sommes gagnées, plus les frais de litige du processeur |
| La banque décide | Rien ; c'est la décision de la banque | La banque du titulaire de la carte | n/a |
Le chiffre que la plupart des équipes ratent : gagner ne corrige pas votre ratio
Les réseaux de cartes surveillent le nombre de litiges d'un marchand, et ils comptent un litige quand il est déposé, pas quand il est tranché. Une rétrofacturation que vous gagnez compte quand même contre vous.
- Le VAMP de Visa (Visa Acquirer Monitoring Program) a remplacé les anciens programmes de litiges et de fraude de Visa le 1er avril 2025. Son seuil « excessif » est passé à
1,5 %au niveau mondial le 1er avril 2026, avec un minimum de1 500cas, selon la documentation de surveillance d'Adyen. Le ratio additionne les signalements de fraude et les litiges, puis les divise par vos ventes à distance par carte. - L'Excessive Chargeback Program de Mastercard signale les marchands à partir de
100-299rétrofacturations et d'un taux de1,5-2,99 %, avec un palier supérieur à partir de300et3 %, selon la documentation de Stripe sur les programmes de surveillance.
Ce qui reste hors du décompte, c'est tout ce qui est résolu avant de devenir une rétrofacturation. La documentation de Stripe indique que les litiges résolus via Rapid Dispute Resolution de Visa ou Ethoca Alerts de Mastercard ne comptent pas dans les taux de litiges, et Shopify affiche désormais aux marchands deux taux de rétrofacturation précisément pour cette raison. La version la moins chère de « résolu avant le dépôt », c'est un client qui a reçu une réponse claire de votre part et n'a jamais appelé sa banque.
Cela change la façon dont je répartirais le budget. Un outil de preuves rentabilise ses frais en récupérant de l'argent, mais il ne vous garde pas sous 1,5 %, et si vous êtes près d'un seuil, l'argent doit d'abord aller plus tôt dans la chaîne.
Ce que l'IA de votre processeur fait déjà
Avant d'acheter quoi que ce soit, il vaut la peine de vérifier ce que vous payez déjà. Les trois grands processeurs du e-commerce automatisent aujourd'hui une partie de la réponse.
Stripe Smart Disputes
Smart Disputes est le constructeur de preuves par IA de Stripe, encore indiqué « Public preview » dans sa documentation. Stripe le décrit comme « an AI rules engine » qui puise les preuves dans les données de Stripe, vos données de transaction et celles du titulaire de la carte, et les adapte au motif du litige. Si vous ne faites rien, il soumet le dossier « just before the dispute times out ».
La tarification est la partie qui demande un peu d'attention. Smart Disputes prélève 30 % du montant contesté sur les litiges que vous gagnez, selon les tarifs de Stripe, rien sur ceux que vous perdez, et Stripe renonce aux 15 $ de frais de contestation lorsque Smart Disputes soumet la réponse. Les 15 $ de frais de réception s'appliquent dans tous les cas. Il ne concerne que les litiges par carte, Stripe ne publie pas de liste des pays pris en charge, et « not all disputes qualify for automatic submission ».
L'exemple choisi par Stripe est GitHub Sponsors, qui a constaté « an average reduction of 20 hours per month spent addressing disputes » sur la page de gestion des litiges. Stripe précise aussi que la décision finale « lies with the issuer ».
Les marchands qui l'utilisent l'apprécient en général quand il se déclenche, et remarquent aussi à quel point c'est rare :
"The huge issue we have had with this feature is that it only runs on a small portion of disputes. They waive the new countering fee for using it (in exchange for 30%), so I guess they only do it on disputes they think they will win. The pricing makes a lot of sense for small ticket items, but not if it barely runs on any disputes."
Un détail à connaître : ajouter un numéro de suivi permet à Stripe de récupérer automatiquement l'historique de livraison et la preuve de livraison auprès des transporteurs pris en charge. Si votre boutique ne transmet pas encore le suivi à Stripe, c'est la correction la moins chère pour améliorer votre taux de réussite.
Shopify Payments
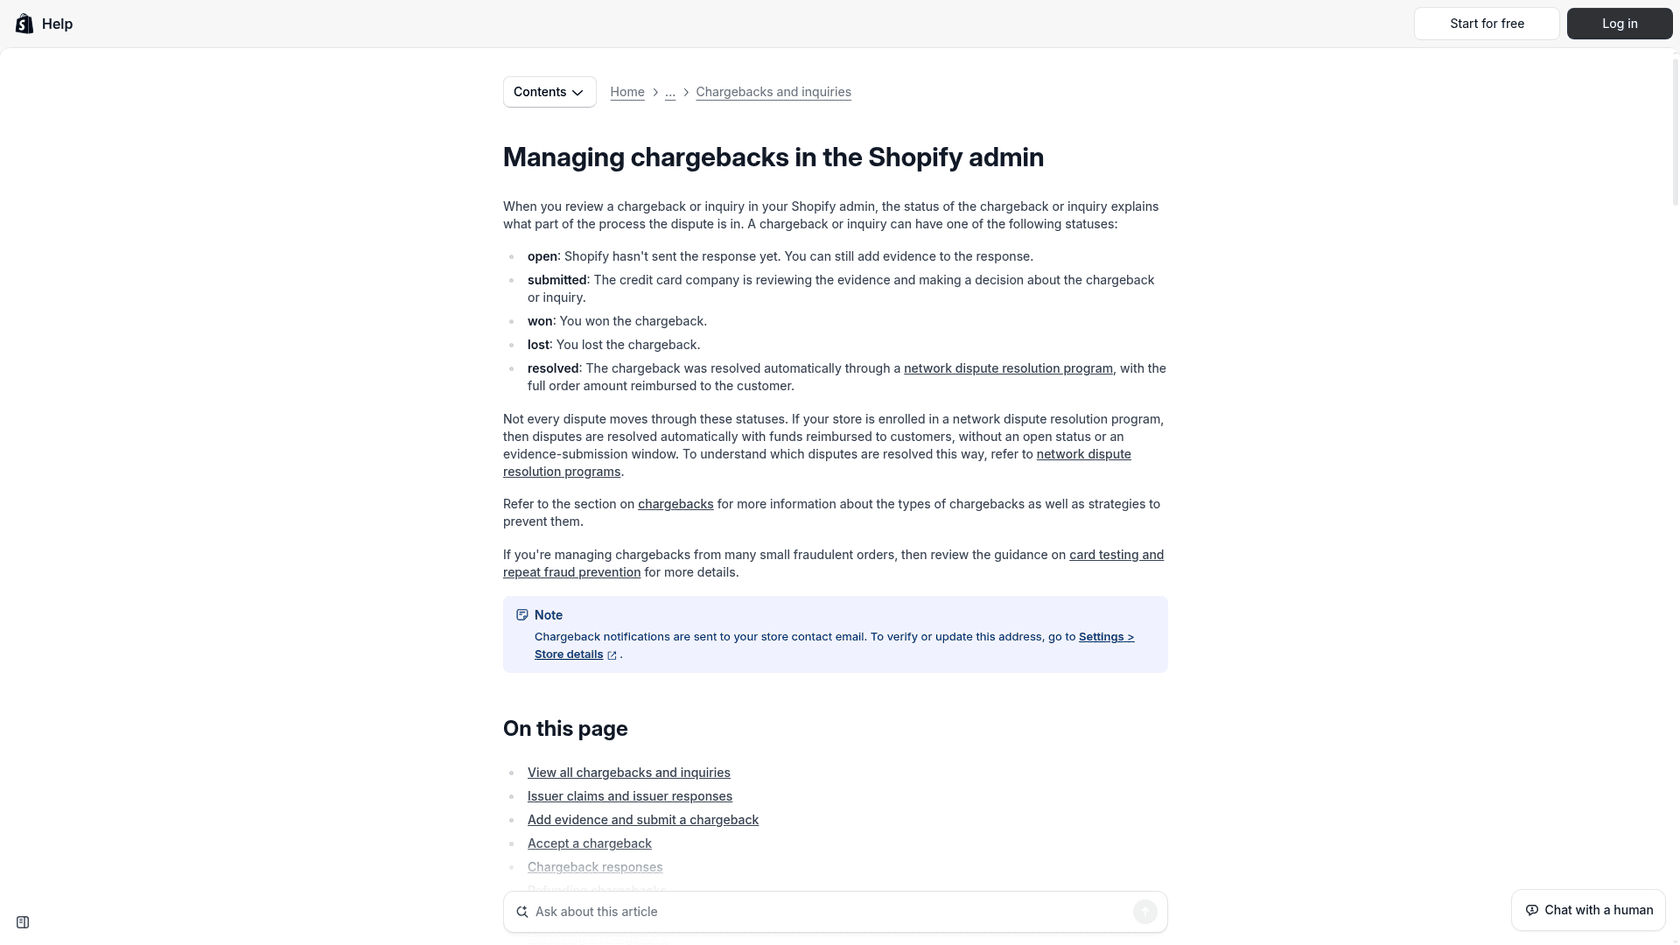
Shopify va plus loin par défaut. Il collecte les preuves et les soumet à la date limite même si vous n'ajoutez rien, et les preuves automatiques incluent désormais l'adresse IP du client, le suivi avec la photo de livraison du transporteur pour certains transporteurs, les commandes passées non contestées et la politique de la boutique correspondante. Pour les litiges de produit non reçu, Shopify ajoute des analyses générées par IA à la réponse, et Sidekick donne des conseils sur chaque litige.
Ce que Shopify dit ne pas avoir : les e-mails, les journaux de chat et les autres échanges avec le client. Cette partie relève de votre service d'assistance, et c'est très souvent exactement la preuve qui fait gagner un dossier de « produit non reçu ».
Shopify Protect couvre les rétrofacturations pour fraude et pour débit non reconnu sur les commandes Shop Pay éligibles : marchands américains, biens physiques, expédiés avec suivi sous 7 jours. Shopify rembourse le montant et les frais et gère lui-même le litige. Les litiges non liés à la fraude suivent la procédure normale. Les frais de rétrofacturation sont de 15 $ aux États-Unis, remboursés si vous gagnez.
PayPal
PayPal ne décrit pas de constructeur de preuves par IA sur ses pages. Les vendeurs répondent dans le Centre de résolution, et les frais de litige sont de 15 $ en standard ou 30 $ pour les vendeurs à fort volume (un ratio de litiges de 1,5 % ou plus avec plus de 100 ventes sur trois mois). Les frais standard sont annulés si vous gagnez ; ceux à fort volume ne le sont pas.
| Stripe | Shopify Payments | PayPal | |
|---|---|---|---|
| Constitue les preuves automatiquement | Oui (Smart Disputes, litiges par carte éligibles) | Oui, par défaut | Non |
| Soumet sans vous | Oui, juste avant l'échéance | Oui, à la date limite | Non |
| IA dans la réponse | Moteur de règles IA | Analyses IA pour le produit non reçu | Non décrit |
| Coût supplémentaire | 30 % des litiges gagnés | Inclus | n/a |
| Frais de litige aux États-Unis | 15 $ à la réception + 15 $ de contestation manuelle | 15 $, remboursés en cas de victoire | 15 $ / 30 $ à fort volume |
| Manquant dans ses preuves | Vos conversations de support | Vos conversations de support | Dépend de ce que vous téléversez |
Si vous utilisez un seul processeur et que votre volume est modeste, l'outil intégré est la réponse honnête pour commencer. Les outils de la section suivante trouvent leur place quand vous utilisez plusieurs processeurs ou avez besoin de meilleurs taux de réussite sur les grosses commandes, et aussi quand vous voulez gérer alertes et preuves au même endroit.
Les outils IA dédiés aux litiges
ChatGPT, interrogé par un propriétaire de boutique sur la façon dont l'IA peut aider pour les litiges de paiement, a cherché Stripe Smart Disputes, Shopify, Chargeflow et Justt. Ce sont les noms que les acheteurs finissent par voir, voici donc comment ils se comparent, en s'appuyant uniquement sur ce que chaque éditeur publie.
Chargeflow
Chargeflow est le plus transparent des spécialistes. Sa documentation sur l'IA décrit un orchestrateur qui choisit un plan de preuves selon le code motif, puis confie des parties du dossier à un agent de transactions, un agent de comportement et un agent de livraison. Un agent QA vérifie le résultat jusqu'à trois fois, et « if it still does not pass, a human on the Chargeflow team is alerted rather than a weak case being submitted ». J'aime beaucoup ce choix de conception, c'est le genre de contrôle que je voudrais aussi.
Les tarifs sont sur la page : 25 % par rétrofacturation récupérée, 29 $ par alerte déviée, 0,10 $ par commande analysée après les 1 000 premières, sans contrat ni minimum (tarifs Chargeflow). Les taux de réussite annoncés sont relatifs (« up to 80% higher win rates ») plutôt qu'une moyenne absolue.
Chargeflow obtient 4,7/5 sur 278 avis sur G2, et le compromis le plus cité par les avis est le contrôle, puisque le processus tourne surtout tout seul :
"One downside is that you have limited control over the dispute strategy and customization of evidence, since the process is mostly automated. Additionally, fees can add up depending on your chargeback volume, and there's not always full visibility into how each case is specifically handled behind the scenes."

Si vous voulez examiner les dossiers avant leur envoi, il faut regarder quels litiges vous lui confiez ; Chargeflow affirme que vous avez « full control over which chargebacks Chargeflow manages ».
Le détail utile pour les équipes support : Chargeflow récupère des preuves dans des services d'assistance comme Gorgias et Zendesk, et sa page d'intégration Zendesk dit clairement que le service d'assistance « supplies support records; Chargeflow uses them as evidence ». Autrement dit, la qualité de vos conversations de support détermine une partie de votre taux de réussite, que vous l'ayez prévu ou non.
Justt
Justt vise les marchands de taille intermédiaire et les grandes entreprises. Son IA rédige une réponse différente pour chaque litige et décide lesquels valent la peine d'être contestés. La FAQ de Justt indique « you only pay when you win a chargeback » mais ne publie pas de pourcentage, et situe les taux de réussite automatisés à « typically 35-45% vs 15-25% manual ». L'intégration prend « 3-5 business days after setting up your PSP », et une API permet d'injecter vos propres preuves dans chaque dossier.
Un utilisateur de Justt sur G2 a résumé ce que partagent tous les outils de litiges :
"The main limitation is that Justt's results are only as good as the data you give it. The biggest gains depend on enrichment, which means the merchant has to do the work of figuring out which data points will matter and building them."
Les autres à connaître
- Disputifier est conçu autour des boutiques Shopify et c'est le seul spécialiste dont le prix est entièrement public : « 20% of recovered revenue », « capped at $250 per recovery », sans abonnement.
- Chargebacks911 vend un service géré avec une « Performance Guarantee » et une tarification établie par analyse de ROI ou démo.
- Midigator est désormais vendu sous le nom Equifax Chargeback Recovery, avec des prix uniquement sur démo.
| Outil | Ce qu'il automatise | Modèle de prix | Taux de réussite annoncé | Idéal pour |
|---|---|---|---|---|
| Stripe Smart Disputes | Preuves + soumission sur les litiges par carte Stripe | 30 % des litiges gagnés | Aucun (GitHub a économisé 20 h/mois) | Boutiques 100 % Stripe |
| Shopify Payments | Preuves + soumission sur Shopify Payments | Inclus | Aucun | Boutiques 100 % Shopify |
| Chargeflow | Preuves, réponses IA, alertes, filtrage de la fraude | 25 % des sommes récupérées, 29 $/alerte | « Up to 80% higher » | E-commerce multi-processeurs |
| Justt | Réponses IA, décisions contester/accepter, alertes | Au succès, taux non public | « 35-45% vs 15-25% manual » | Marchands intermédiaires, grandes entreprises |
| Disputifier | Réponses, alertes, filtrage de la fraude | 20 %, plafonné à 250 $ | Hausse garantie, sans chiffre | Marchands Shopify |
Une réserve honnête sur tous ces outils : chaque taux de réussite ci-dessus vient de l'éditeur, et chacun le définit un peu différemment. Testez-les sur vos 90 derniers jours de litiges avant de croire aux gains annoncés.
Alertes pré-litige et Compelling Evidence 3.0 de Visa
Pour la plupart des boutiques, deux programmes des réseaux font plus que n'importe quel outil de rédaction de preuves.
Les alertes. Rapid Dispute Resolution de Visa vous permet de définir des règles (par exemple, rembourser automatiquement les signalements de fraude de moins de 10 $) pour que le litige se clôture avant son dépôt. Son équivalent manuel, CDRN, vous laisse 72 heures pour rembourser. Ethoca Alerts de Mastercard fait la même chose sur Mastercard. Cela coûte 15 $ par résolution Visa et 29 $ par résolution Mastercard sur Stripe, selon sa page de tarifs, et vous ne payez pas les frais de litige en plus. Vous remboursez en revanche la commande.
Compelling Evidence 3.0. Pour les signalements de fraude à distance (code motif Visa 10.4), Visa accepte un type de preuve précis : la même carte a déjà été utilisée et personne ne s'est plaint.
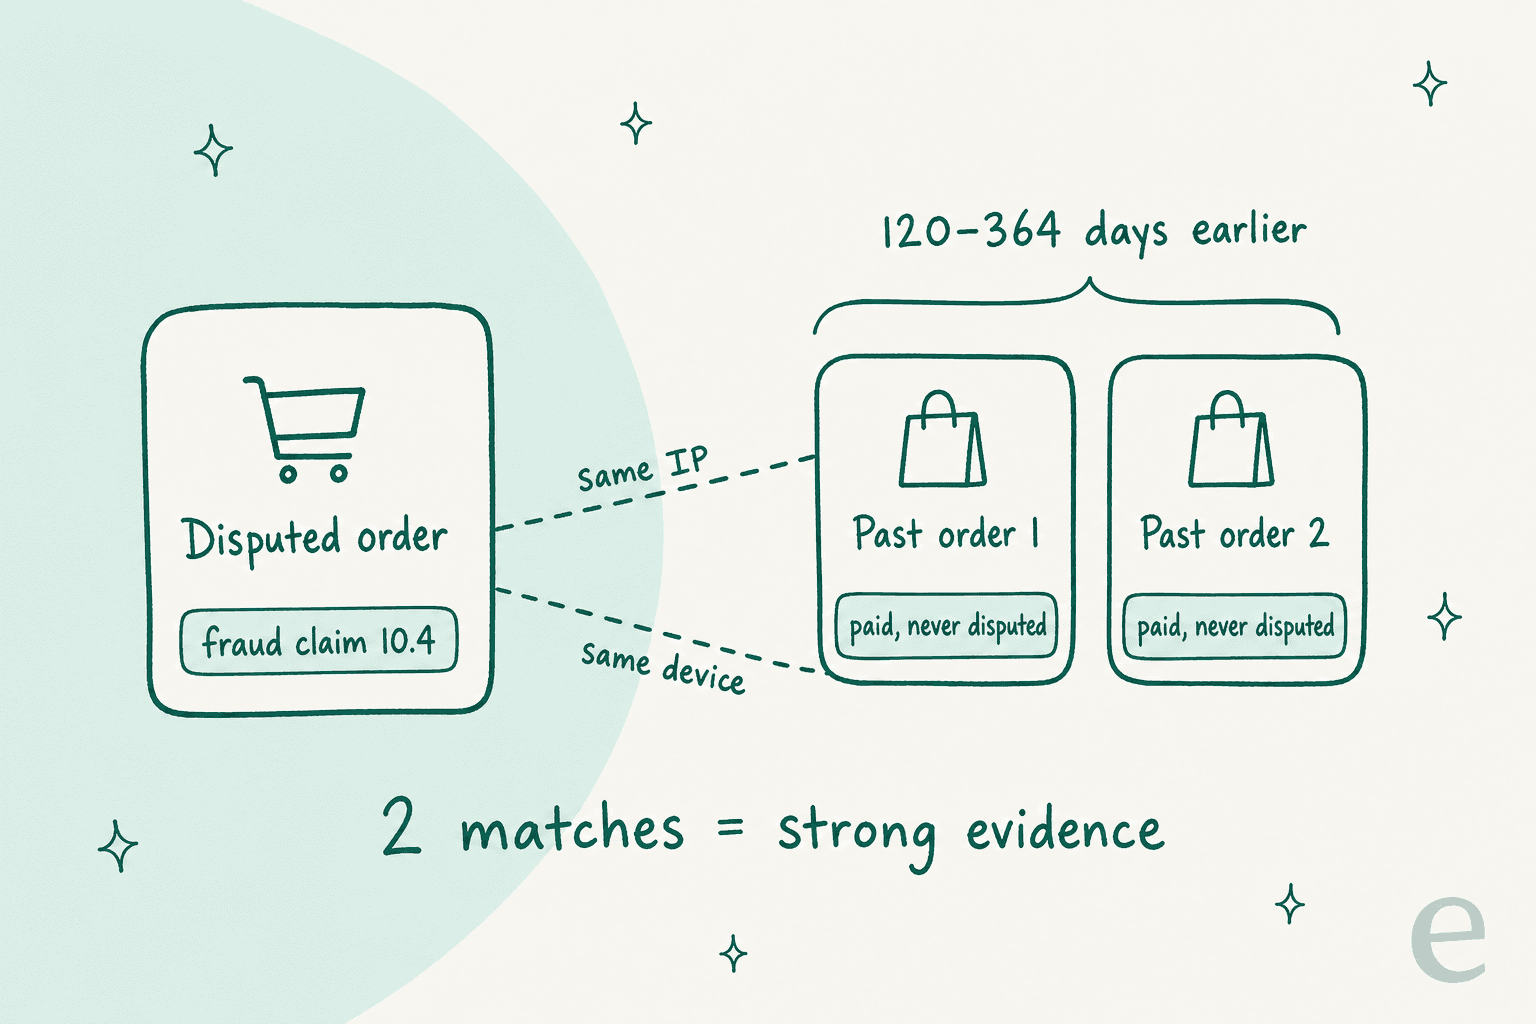
D'après la documentation CE 3.0 de Stripe, il faut au moins deux transactions antérieures payées et non contestées sur la même carte, passées 120-364 jours avant, correspondant sur deux données principales (IP d'achat, appareil) ou une principale plus une secondaire (adresse de livraison, e-mail, identifiant de compte). Stripe vérifie l'éligibilité pour vous. Il peut aussi appliquer la même règle avant le dépôt du litige : si deux transactions antérieures correspondent sur l'IP plus l'e-mail ou l'adresse de livraison, la banque doit bloquer le litige, pour 15 $ par blocage.
Le point pratique est banal et important : capturez l'adresse IP, l'e-mail et la description du produit sur chaque commande. Ce sont les données sur lesquelles CE 3.0 s'appuie, et aucune IA ne peut les inventer après coup.
Faut-il contester, rembourser ou laisser une alerte s'en charger ?
C'est là que la plupart des équipes se disputent sur Slack. La réponse dépend de la valeur de la commande et de votre taux de réussite réaliste, puis de votre proximité avec un seuil. Saisissez vos propres chiffres ; les frais sont les tarifs publics américains de Stripe.
Avec les valeurs par défaut (commande de 80 $, taux de réussite de 30 %, Visa), laisser Smart Disputes contester est l'option la moins chère, à environ 78 $ par litige, et un remboursement par alerte coûte environ 95 $. Cet écart de 17 $ est le prix pour garder le dossier hors de votre ratio. Sur une commande de 15 $, le calcul s'inverse, et l'alerte ou un remboursement rapide l'emporte aussi sur le coût. C'est pourquoi l'exemple de règle RDR de Stripe est de résoudre automatiquement les litiges pour fraude de moins de 10 $.
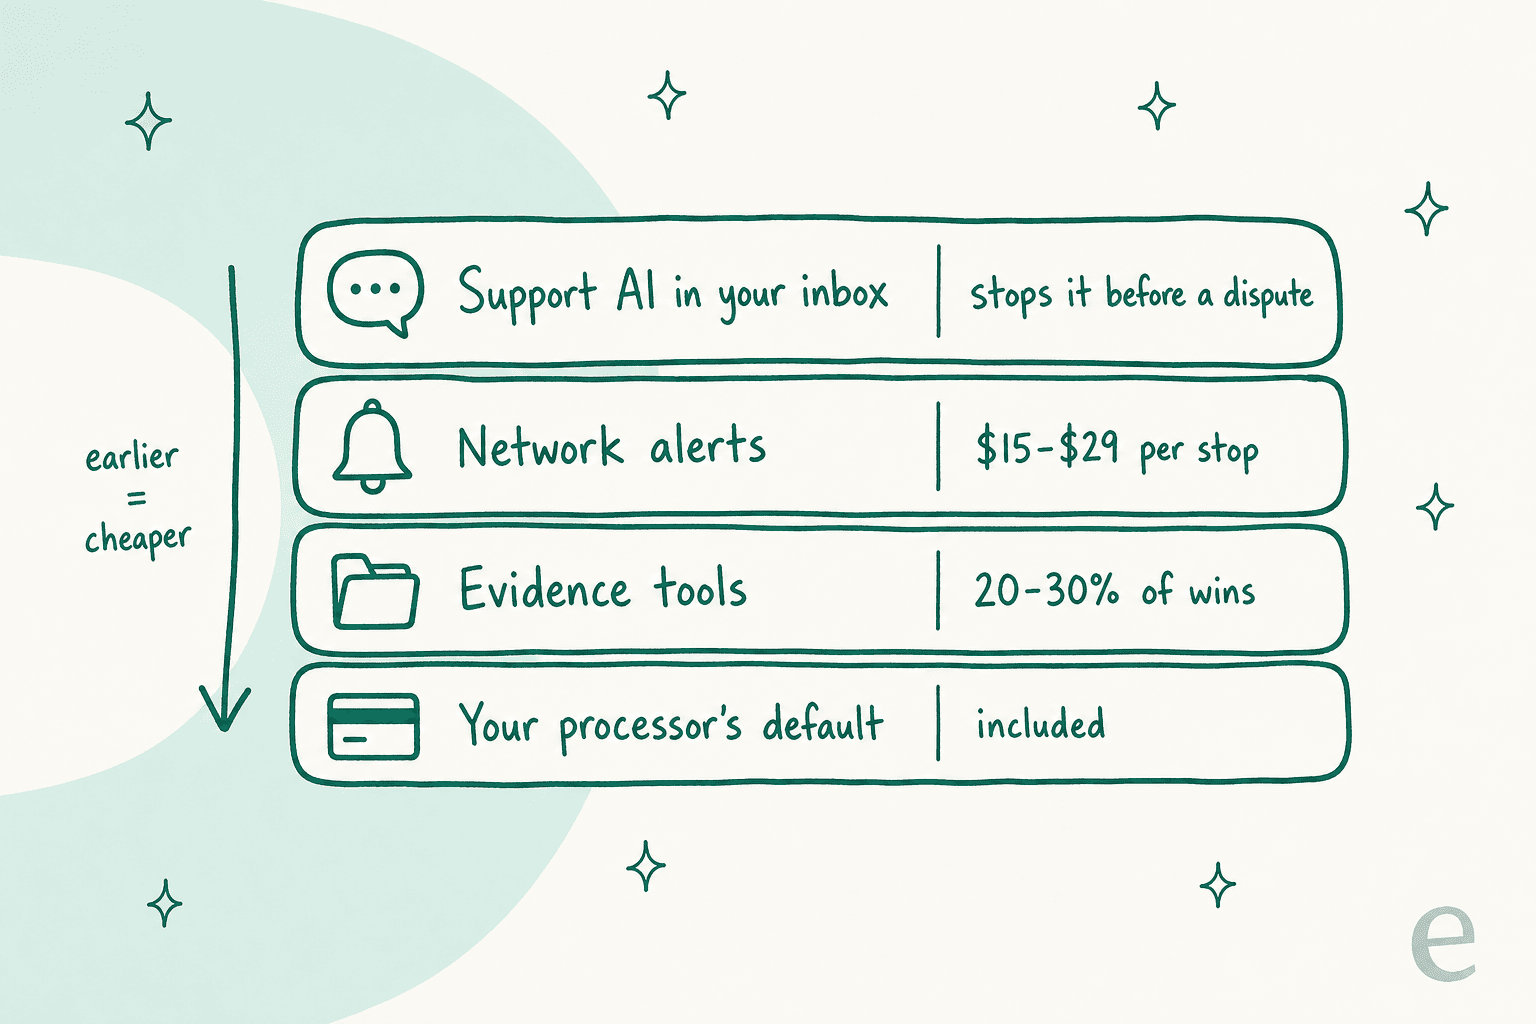
La règle que je noterais pour une IA ou un agent junior : rembourser tôt les petites réclamations légitimes, laisser les alertes traiter les signalements de fraude sous un montant fixé, et contester les grosses commandes quand vous détenez un suivi avec photo de livraison ou une correspondance CE 3.0. Mettez-la dans une matrice d'approbation des remboursements pour qu'elle s'applique de la même façon à 3 h du matin qu'à 15 h.
Où l'IA de support est utile
Tout ce qui précède se passe après que le client a décidé de se plaindre. Le niveau qui évite la plainte vit dans votre service d'assistance, et c'est celui que la plupart des guides sur les litiges omettent, surtout parce que les éditeurs d'outils de litiges ne le vendent pas.
La plupart des litiges commencent comme un ticket ordinaire. Un client ne reconnaît pas le libellé sur son relevé, ou un colis est en retard, ou un abonnement s'est renouvelé et il l'avait oublié. Le support proactif, comme un e-mail de retard d'expédition avant même qu'ils ne demandent, supprime certains de ces cas entièrement. Les données de Stripe indiquent qu'environ 40 % des alertes précoces de fraude deviennent des litiges pour fraude si le marchand ne rembourse pas. Un fondateur de SaaS sur Hacker News a décrit la version la plus courante :
"I run a SaaS business, and whilst disputes are rare, I'm pretty sure most of them are from customers who forget to cancel their subscription. Rather than emailing me asking for a refund (which I'll be happy to give), these customers go straight to the dispute process."

Répondre vite à ces premiers messages, avec de vraies données, relève du support de niveau 1, et c'est à cela que sert une IA de support.
Voici ce que cela donne dans eesel, le coéquipier IA pour service d'assistance sur lequel je travaille, une fois connecté à Stripe. Le client a posé une question sur un débit ; l'agent a trouvé le paiement, confirmé la commande et mis le remboursement en file d'attente pour validation par une personne.
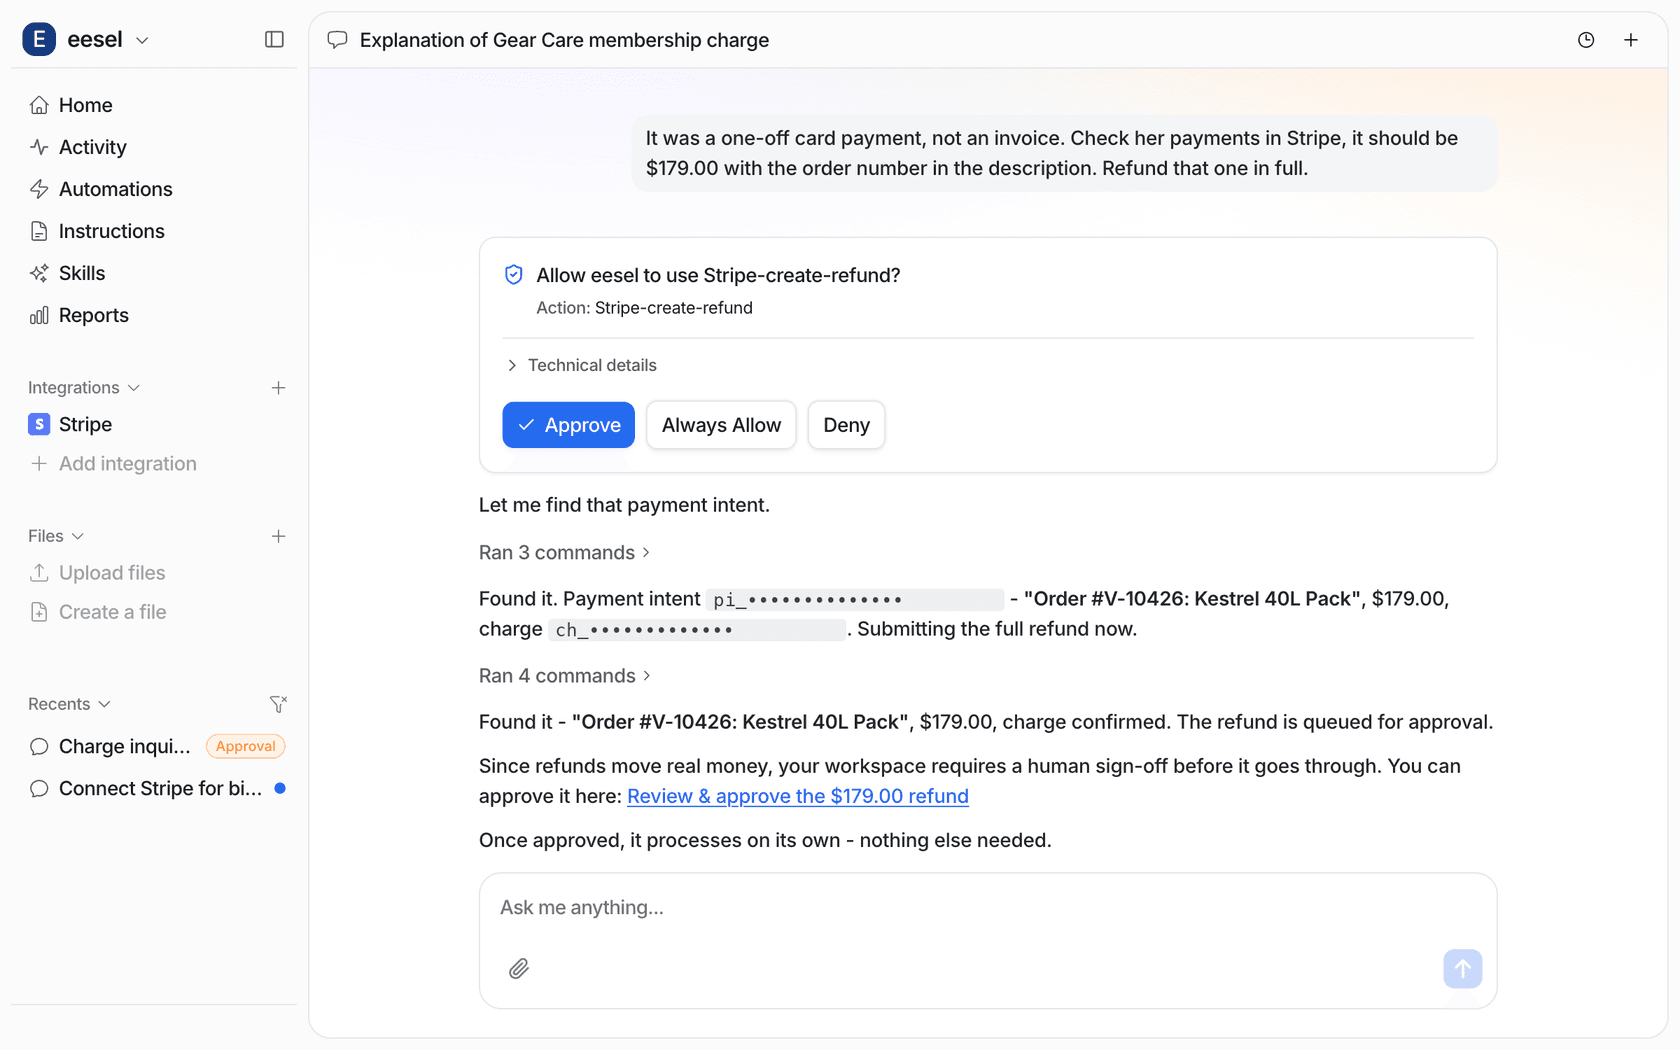
L'intégration Stripe lit les factures, paiements, abonnements et remboursements, et rappelle le montant avant de proposer un remboursement, car un remboursement ne peut pas être annulé.
Si vous voulez le guide complet, il existe un article sur l'automatisation des remboursements avec l'IA. Chaque action peut s'exécuter seule, attendre une validation ou rester désactivée. Sur Shopify, l'IA consulte les commandes, le suivi et l'historique des remboursements avant d'écrire quoi que ce soit. Pour être clair sur la limite : eesel ne soumet pas de preuves de rétrofacturation à la banque. Cela reste le rôle de Stripe, de Shopify ou de votre outil de litiges.
Ce qu'il fait bien, c'est la partie avant et autour du litige, et c'est là que se trouvent les vrais témoignages clients :
- Question Beauty utilise eesel sur Gorgias et Shopify. En un mois, l'IA a traité
990tickets, consulté290commandes Shopify avant de répondre, et clôturé280tickets sans intervention humaine. Les remboursements, réclamations et rétrofacturations vont à une personne, avec une note interne sur « what the customer asked, what it found in Shopify and why a person is needed ». - Rúngne, une marque de vêtements d'escalade en Norvège, gère
2 100tickets Gorgias par mois. Quand de l'argent est en jeu, l'agent rédige une note avec les faits au lieu de répondre. - STIL Classics a consulté
230commandes Shopify en un mois pour préparer des brouillons. « The team reads the draft, processes the refund or replacement it describes if they agree... eesel never sends and never changes an order. »
Cette note interne s'avère discrètement utile plus tard, ce qu'on remarque peu. C'est la « documented attempt to help the customer » que l'intégration Gorgias de Chargeflow recherche pour construire une réponse, et l'échange avec le client que Shopify dit ne pas pouvoir collecter seul.
Un responsable CX gérant environ 7 000 tickets par mois a formulé l'exigence mieux que je ne le ferais lors d'un appel commercial :
"I need an AI who is only handling the tickets that it's confident to handle and all the other ones, leave them alone."
C'est le bon réflexe pour tout ce qui touche à l'argent. Avant d'activer quoi que ce soit, je ferais tourner l'agent sur d'anciens tickets avec la fonction de simulation d'eesel pour voir comment il aurait répondu, ce qui est un bien meilleur test qu'une démo.
Si vous mettez cela en place, étiqueter les litiges dans votre file, des règles d'escalade claires et des réponses rapides sur le suivi des commandes font l'essentiel du travail de prévention.
Où garder un humain
Il y a une objection légitime à tout cela, et elle est apparue quand Stripe a annoncé ses 30 % :
"A credit card dispute is a strong signal from an unhappy customer. And you're going to let it be handled by a robot? That's not smart. If you make it easy for customers to reach a human, and easy for a human to issue refunds, you don't get disputes."
Je suis d'accord avec la seconde moitié. La réponse n'est pas moins de personnes, c'est de rendre le chemin vers le remboursement plus rapide que celui vers la banque, tout en gardant une personne sur les décisions qui demandent du jugement. L'IA pour les litiges de paiement est efficace pour rassembler des faits et suivre des règles. Gardez des humains sur ces cas :
- Les commandes importantes ou inhabituelles. Une réponse Mastercard est limitée à 19 pages et vous n'avez qu'une seule soumission, sans modification après coup. Quelqu'un doit relire le dossier avant qu'un gros cas soit envoyé.
- Tout ce qui ressemble à un schéma. Dix litiges provenant d'une même plage d'adresses IP, c'est un problème de fraude, pas un problème de support. C'est un travail pour vos règles anti-fraude et, sur Stripe, Radar.
- Les clients en colère ou vulnérables. Une IA peut expliquer poliment un débit. Décider s'il faut faire une exception pour un client de longue date est une décision humaine.
- Les changements de politique. Si votre politique de remboursement change, les preuves que soumettent vos outils doivent changer aussi. Une configuration d'automatisation des remboursements qui cite encore la politique du trimestre dernier fera perdre des dossiers.
La configuration que je recommanderais pour la plupart des boutiques sur un seul processeur : activer l'automatisation intégrée (Smart Disputes ou le réglage par défaut de Shopify), définir des règles d'alerte pour les petits signalements de fraude, et placer une IA de support devant la boîte de réception avec des workflows d'approbation clairs pour les remboursements. Ajoutez ensuite un spécialiste comme Chargeflow ou Justt quand vous dépassez un seul processeur ou que la valeur moyenne de vos commandes contestées devient assez grande pour que quelques points de taux de réussite couvrent les frais.
Essayer eesel pour les tickets de litiges de paiement
Si les litiges mobilisent la semaine de votre équipe support, le point de départ est là où ils commencent, c'est-à-dire l'e-mail « pourquoi ai-je été débité ? ». Le coéquipier IA d'eesel pour service d'assistance se branche sur Gorgias, Zendesk ou Freshdesk, aux côtés de Shopify, lit la vraie commande Shopify ou le vrai paiement Stripe, répond avec les faits à tout ce qu'il peut traiter, et transmet les rétrofacturations à votre équipe avec une note qui indique déjà ce qu'il a trouvé. Les remboursements attendent votre validation, sauf si vous en décidez autrement.
C'est gratuit pour commencer avec 100 crédits, et les offres payantes démarrent à 299 $ pour 500 crédits, où un ticket correspond à un crédit. Essayez eesel sur une semaine de vos tickets de facturation et voyez ce qu'il aurait répondu.
Comment utiliser l'IA pour les litiges de paiement sur Shopify ?