L'IA pour les demandes clients liées aux rétrofacturations : ce qu'elle peut et ne peut pas faire

Riellvriany Indriawan

Katelin Teen
Dernière modification September 22, 2026
En bref
L'IA ne peut pas gagner une rétrofacturation à votre place, car la banque du client a le seul vote. Ce qu'elle peut faire, c'est reprendre le travail de la file de support qui entoure chaque litige : répondre en quelques secondes au message « pourquoi ai-je été débité ? » avec la vraie commande sous les yeux, rattraper le client confus avant qu'il n'appelle sa banque, et constituer le dossier de preuves qu'un agent montait auparavant à la main. Sur une vraie boîte de réception e-commerce que nous avons étudiée, notre coéquipier IA a produit des brouillons utiles de statut de remboursement et de litige sur 93,8 % des tickets retours/remboursements, et a répondu correctement aux demandes de statut de remboursement dans 100 % des cas, soit exactement la tranche répétitive qui dévore votre file.
La version honnête de « l'IA pour les demandes de rétrofacturation » est donc la suivante : automatiser le tri de première ligne et la collecte de preuves, garder un humain sur les décisions qui engagent de l'argent, et considérer la décision de la banque comme hors périmètre. Ce guide montre où se situe la limite, ce qu'il faut configurer, et quels litiges valent même la peine d'être contestés. Si vous gérez votre support sur Shopify, Zendesk ou Gorgias, un coéquipier IA pour l'e-commerce comme eesel peut faire ce travail dans l'outil de support que vous utilisez déjà.
Qu'est-ce qu'une rétrofacturation (et pourquoi elle atterrit sur votre bureau)
Je travaille dans la file de support, alors commençons par la distinction qui piège la moitié de ces tickets. Un remboursement, c'est vous qui le rendez directement au client. Une rétrofacturation, c'est le client qui vous contourne pour demander à sa banque d'annuler le débit.
Dans ce cas, l'émetteur ouvre un litige formel sur le réseau de cartes qui annule immédiatement le paiement et retire de votre solde le montant plus des frais. Et voici ce que les agents oublient : une fois un litige ouvert, vous ne pouvez pas émettre de remboursement en dehors de la procédure de litige. La réponse bien intentionnée « aucun souci, je vous rembourse tout de suite » n'est donc pas seulement inutile, elle est impossible tant que le client n'a pas retiré son litige. La banque, et non vous, contrôle l'issue.
C'est pourquoi les litiges de paiement sont un problème de support avant d'être un problème de finance. Le client vous écrit presque toujours en premier, confus ou en colère, et ce que votre agent répond décide si cela reste un simple ajustement ou devient une rétrofacturation formelle. Les trois états que vous verrez réellement ressemblent à ceci :
| Remboursement | Demande d'information | Rétrofacturation | |
|---|---|---|---|
| Qui l'initie | Vous, pour le client | La banque, avant litige | La banque, formellement |
| Votre argent | Vous choisissez de le rendre | Non prélevé pendant l'examen | Prélevé immédiatement, plus des frais |
| Pouvez-vous rembourser directement ? | Oui | Oui, et un remboursement intégral y met fin | Non, pas tant qu'elle est ouverte |
| Qui décide | Vous | Vous pouvez la résoudre | La banque, définitif, sans appel |
La demande d'information est celle que l'on sous-estime. C'est un avertissement avant litige où aucun argent ne bouge encore, et c'est votre dernière sortie bon marché avant qu'une vraie rétrofacturation n'arrive avec ses frais. Ce timing est toute la raison pour laquelle l'IA est utile ici, et nous y reviendrons.
Pourquoi les demandes de rétrofacturation engloutissent discrètement la file de support
Si vous n'avez jamais géré une file de support, les rétrofacturations ressemblent à un cas rare. Ce n'est pas le cas. C'est un flux récurrent et répétitif, et il vous coûte deux fois : une fois quand vous aidez le client, et une autre quand vous contestez le litige des semaines plus tard.
Le volume est la première surprise. Un commerçant l'a résumé simplement :
"Our AOV is <$150 and we're getting 3-5 chargebacks a week. It's a small percent of total orders, but something we'd like to deal with effectively nonetheless. At the moment, we're just spending time putting together the shipping evidence and disputing the chargebacks that way."

Vient ensuite le temps passé par litige, tout à fait disproportionné par rapport à la valeur du ticket. Cette citation pourrait être la thèse de tout l'article :
"Tracking screenshot, order confirmation, refund policy, shipping proof, customer emails, and timeline summary. All for a $42 order that was clearly delivered. By the time I finished uploading everything into stripe, I realized i'd spent more on labor than the dispute itself."
28 minutes de la journée d'un agent pour une commande de 42 $. Et ce même fil pose exactement la question à laquelle cet article répond : « how many of you are actually calculating whether it's worth the time? Or are we manually grinding through every single dispute no matter the size? »
Il y a aussi le côté émotionnel, car les litiges de paiement génèrent les pires tickets de la semaine :
"Another customer just cussed me out on the phone and threatened a chargeback because they ordered the wrong product and said it was my fault despite having all of the product info they needed. How do you folks put up with this sh*t?"
Voilà la forme du problème, et elle correspond presque parfaitement à ce que l'IA fait bien et mal. Les recherches répétitives et la corvée de preuves sont automatisables. Le moment avec l'humain en colère et la décision financière ne le sont pas. La vraie question n'est donc pas « l'IA peut-elle gérer les rétrofacturations » mais « quelle moitié ».
Ce que l'IA peut et ne peut pas faire avec une rétrofacturation
Tirons la limite clairement avant que quiconque ne vous survende l'idée, car beaucoup de marketing sur « l'IA anti-rétrofacturation » brouille volontairement cette ligne.
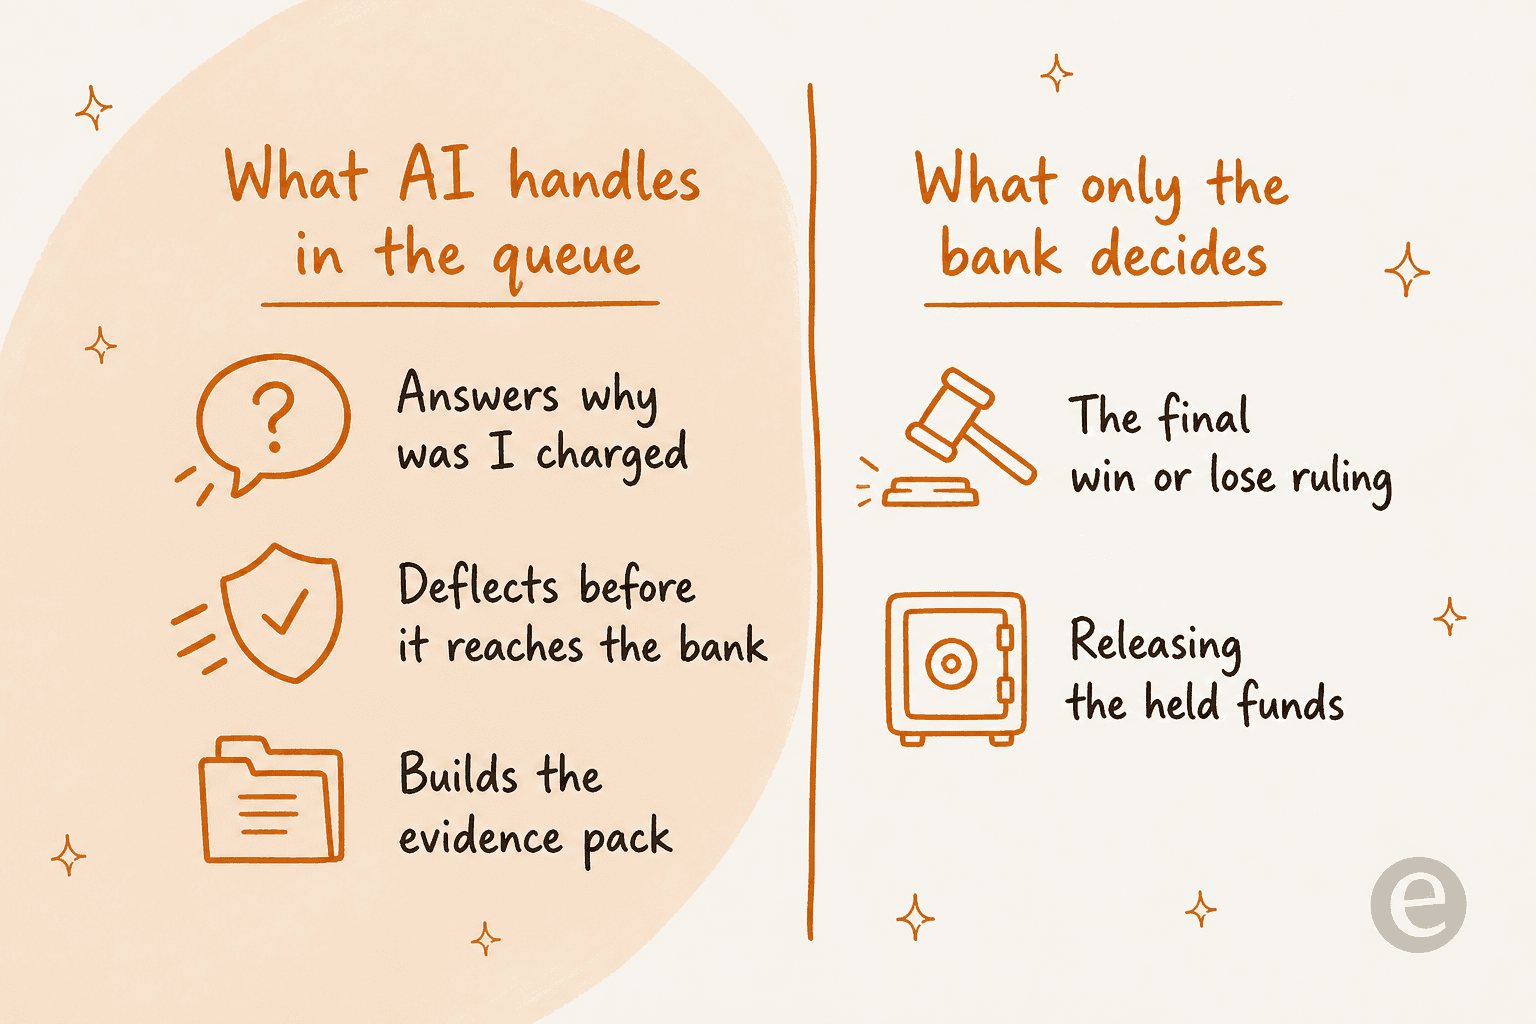
La décision de la banque est réellement hors de portée. Stripe facilite le dossier mais n'a aucune influence sur l'issue, qui relève de la seule discrétion de la banque du titulaire du compte, et une fois un litige perdu, il est définitif pour toutes les parties. Aucune IA, aucun humain, n'y change rien. Tout outil qui promet de « gagner vos rétrofacturations automatiquement » promet en réalité de soumettre les preuves plus vite, ce qui est réel mais plus modeste.
Du côté automatisable, il y a tout ce qui se passe dans votre file de support :
- Répondre à la question de paiement. « Pourquoi ai-je été débité deux fois ? », « Où est mon remboursement ? », « Quel est ce débit ? » sont des recherches, pas des décisions de jugement. L'IA peut lire la commande et le statut du paiement et répondre en quelques secondes.
- Dévier avant l'escalade. Les réseaux de cartes attendent que le client vous contacte d'abord, avant de déposer un litige. Une première réponse rapide et exacte pendant la fenêtre de demande d'information est souvent ce qui évite que des frais de rétrofacturation ne tombent. C'est de la déviation de niveau 1 classique.
- Constituer le dossier de preuves. Le seul moyen d'annuler un litige est de soumettre des preuves, et ces preuves, l'IA peut les rassembler : suivi, confirmation de livraison, détails de commande, échanges avec le client, votre politique de remboursement. Elle ne peut pas trancher l'affaire, mais elle peut faire les 28 minutes d'assemblage en quelques secondes.
Voilà le modèle mental. L'IA est ici un coéquipier de la file, pas un juge. Gardez ce cadrage et vous la placerez aux bons endroits.
Où l'IA se rend vraiment utile
Il y a deux moments dans la vie d'un litige où l'IA fait gagner le plus de temps, et ce sont des tâches différentes. Voici le déroulé de bout en bout.
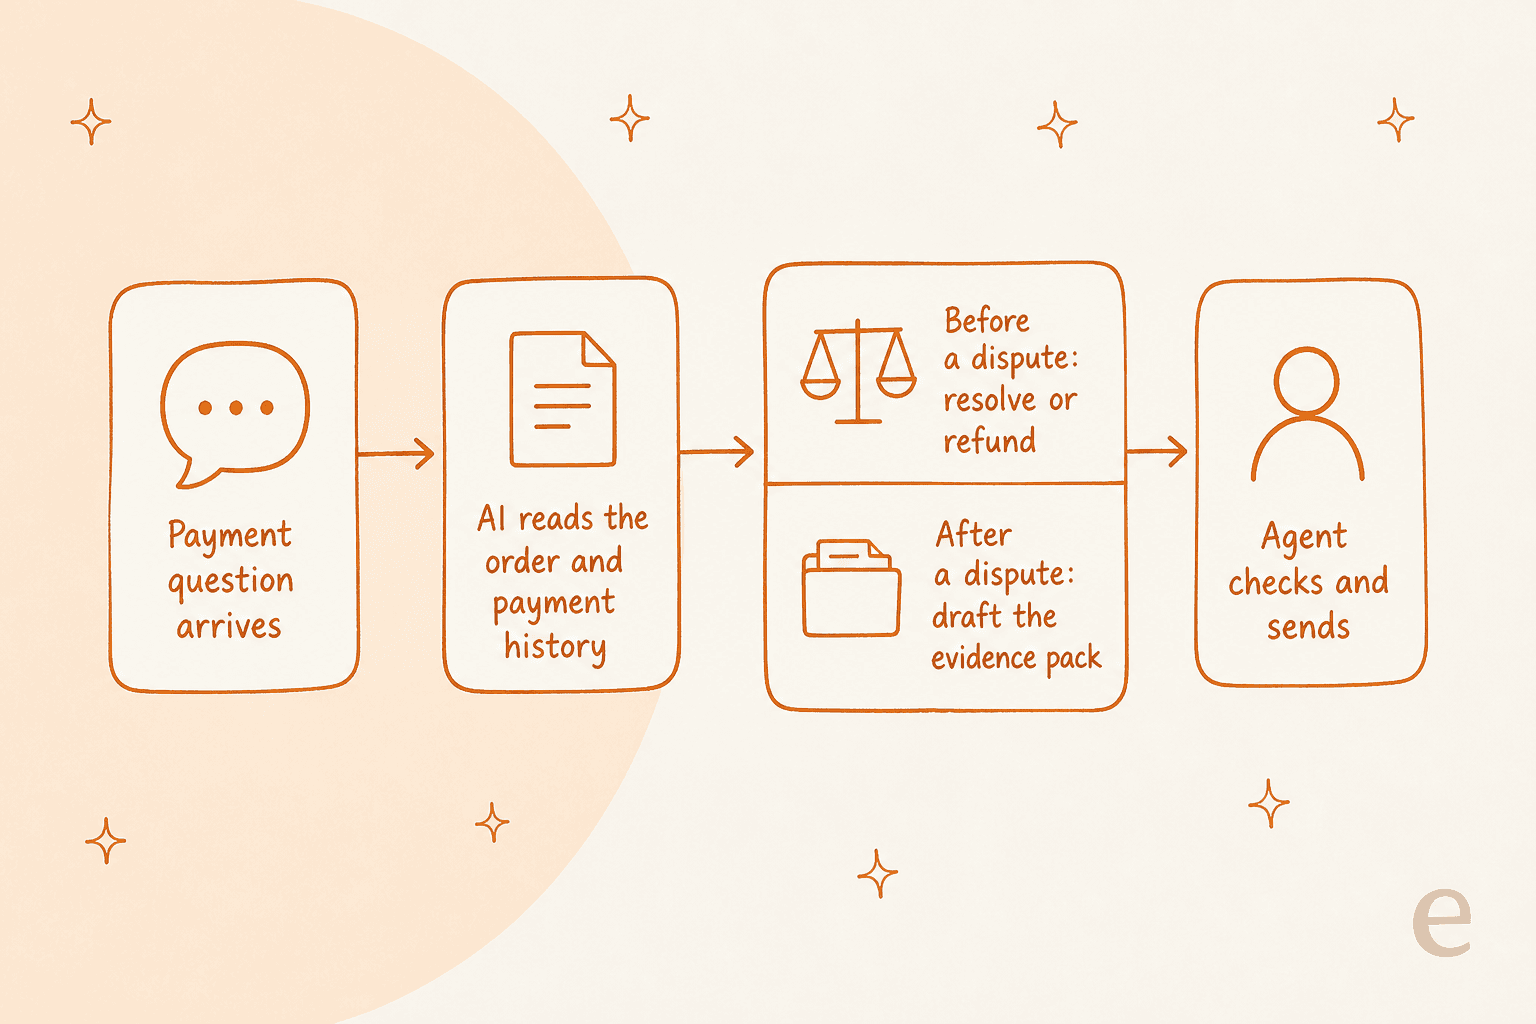
Avant le litige : rattraper le message « pourquoi ai-je été débité »
La plupart des rétrofacturations naissent comme un ticket de support ordinaire. Le client ne reconnaît pas un débit, pense avoir été facturé deux fois, ou veut savoir où est sa commande. Laissée une journée dans une file, cette confusion devient un litige bancaire. Traitée en deux minutes avec la commande réelle sous les yeux, elle ne devient rien, ce qui n'est en fait que de la résolution au premier contact appliquée aux questions d'argent.
C'est là que l'IA entraînée sur vos propres données brille, car la réponse exige un vrai contexte, pas une macro toute faite. Un coéquipier IA capable de consulter la commande et le suivi et de voir le statut du paiement peut dire « vous avez été débité de 60 $ le 3 septembre pour la commande n° DL-4821, elle a été expédiée le 4 septembre, voici le suivi » au lieu de « je vérifie avec l'équipe ». Beaucoup de ces demandes sont en réalité des demandes de remboursement ou des questions de suivi de commande qui portent le chapeau effrayant du « je vais contester ». Les traiter vite est le levier le plus puissant dont vous disposez sur votre taux de rétrofacturation. À retenir : un litige gagné compte quand même dans votre taux de litiges, donc celui que vous évitez vaut plus que celui que vous gagnez.
Pendant le litige : constituer le dossier de preuves
Dès qu'une rétrofacturation formelle est déposée, le compte à rebours démarre. Sur Stripe, vous disposez généralement de 7 à 21 jours pour répondre, et Shopify décrit le même délai. Si vous le manquez, vous perdez automatiquement. Vous n'avez aussi qu'une seule chance de soumettre, donc les preuves doivent être complètes du premier coup.
Ces preuves sont exactement ce qu'un coéquipier IA sait rassembler. Shopify préremplit déjà les données de commande comme le suivi, la date d'expédition et l'adresse IP du client, et pour les litiges « produit non reçu », il inclut même des analyses générées par IA. Une couche d'IA sur votre outil de support étend cela aux preuves plus nuancées que la banque lit vraiment : la conversation de support montrant que vous avez essayé d'aider, la politique de remboursement acceptée par le client, la confirmation de livraison. Elle dépose devant votre agent un brouillon étiqueté et mis en forme, à relire et à envoyer.
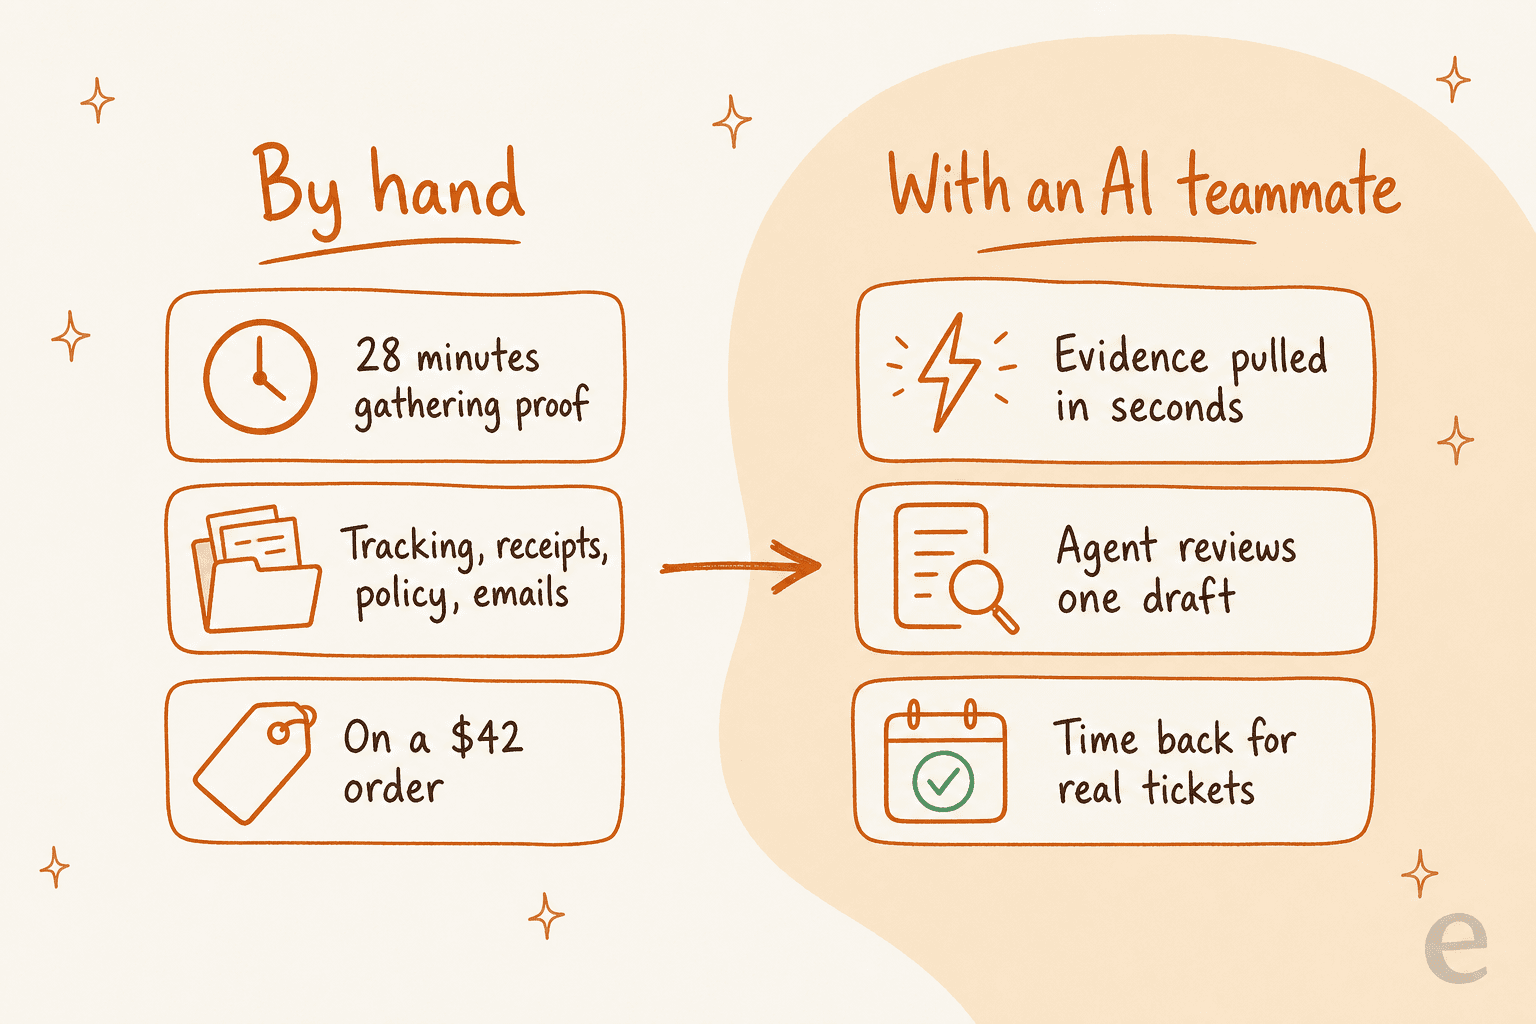
Le problème des 28 minutes pour 42 $ correspond précisément à cette étape, et c'est celle dont les équipes disent vouloir se débarrasser. Comme l'a écrit un commerçant sur r/ecommerce après être passé à la collecte automatisée de preuves : "I've never felt better with everything being automatically collected and submitted."
Une réserve honnête, venant des mêmes acheteurs. Une automatisation qui oblige quand même votre équipe à faire le travail n'est pas de l'automatisation. Un avis Trustpilot sur un outil dédié aux litiges prévient : "you still need to provide all the proofs since their VA aren't doing much." Le test pour tout outil est de savoir s'il lit réellement vos données de commande et de conversation, ou s'il vous donne simplement un joli formulaire à remplir vous-même.
Quels litiges valent même la peine d'être contestés
Revenons à cette question de Reddit : passez-vous au crible chaque litige quelle que soit sa taille ? Vous ne devriez pas, et c'est une décision que l'IA peut préparer mais qu'un humain doit assumer. Les différentes catégories de litiges ont des chances très inégales, alors choisissez vos batailles. Voici une façon rapide d'y réfléchir.
Le schéma à retenir : la réponse « vaut la peine de contester » dépend presque toujours de preuves que vous avez ou non, et leur collecte est la partie automatisable. Ce qui reste, la décision d'abandonner un petit litige, est un choix humain de cinq secondes une fois que l'IA a posé sur la table ce que vous détenez.
Là où vous voulez encore un humain
Je mentirais en disant qu'on peut tout configurer puis l'oublier. Les catégories où l'IA doit rédiger mais ne jamais envoyer automatiquement :
- Tout ce qui engage de l'argent. Une réponse qui promet un remboursement ou reconnaît une faute doit passer sous les yeux d'un humain. Démarrez tout déploiement en mode brouillon.
- Les soupçons de fraude et les commandes de forte valeur. Les enjeux et les nuances sont trop élevés pour le pilote automatique, et c'est là que les règles de protection des vendeurs deviennent délicates.
- Le client vraiment en colère. L'IA peut rassembler les faits, mais une personne doit souvent faire baisser la température émotionnelle. Notre position sur gérer les clients en colère avec l'IA est que l'outil prépare l'agent, il ne le remplace pas.
La bonne nouvelle, c'est que vous n'avez pas à deviner où se situe la limite. C'est pourquoi tester sur votre historique compte : faites tourner l'IA sur d'anciens litiges, voyez où elle avait raison et où elle se trompait, et n'automatisez que les catégories qu'elle maîtrise. Nous avons vu des bots sûrs d'eux donner de mauvaises réponses sur des files réelles, c'est pourquoi chaque déploiement doit d'abord être simulé sur de vrais anciens tickets plutôt qu'activé en espérant que tout se passe bien.
Essayer eesel pour les tickets de litige de paiement
Si vos tickets de litige vivent déjà dans un outil de support, vous n'avez pas besoin d'un outil de rétrofacturation distinct greffé à côté. eesel est un coéquipier IA qui rejoint la file de support que vous gérez déjà, que ce soit Zendesk, Freshdesk, Gorgias ou Help Scout, et répond aux tickets « pourquoi ai-je été débité » avec la vraie commande Shopify sous les yeux.
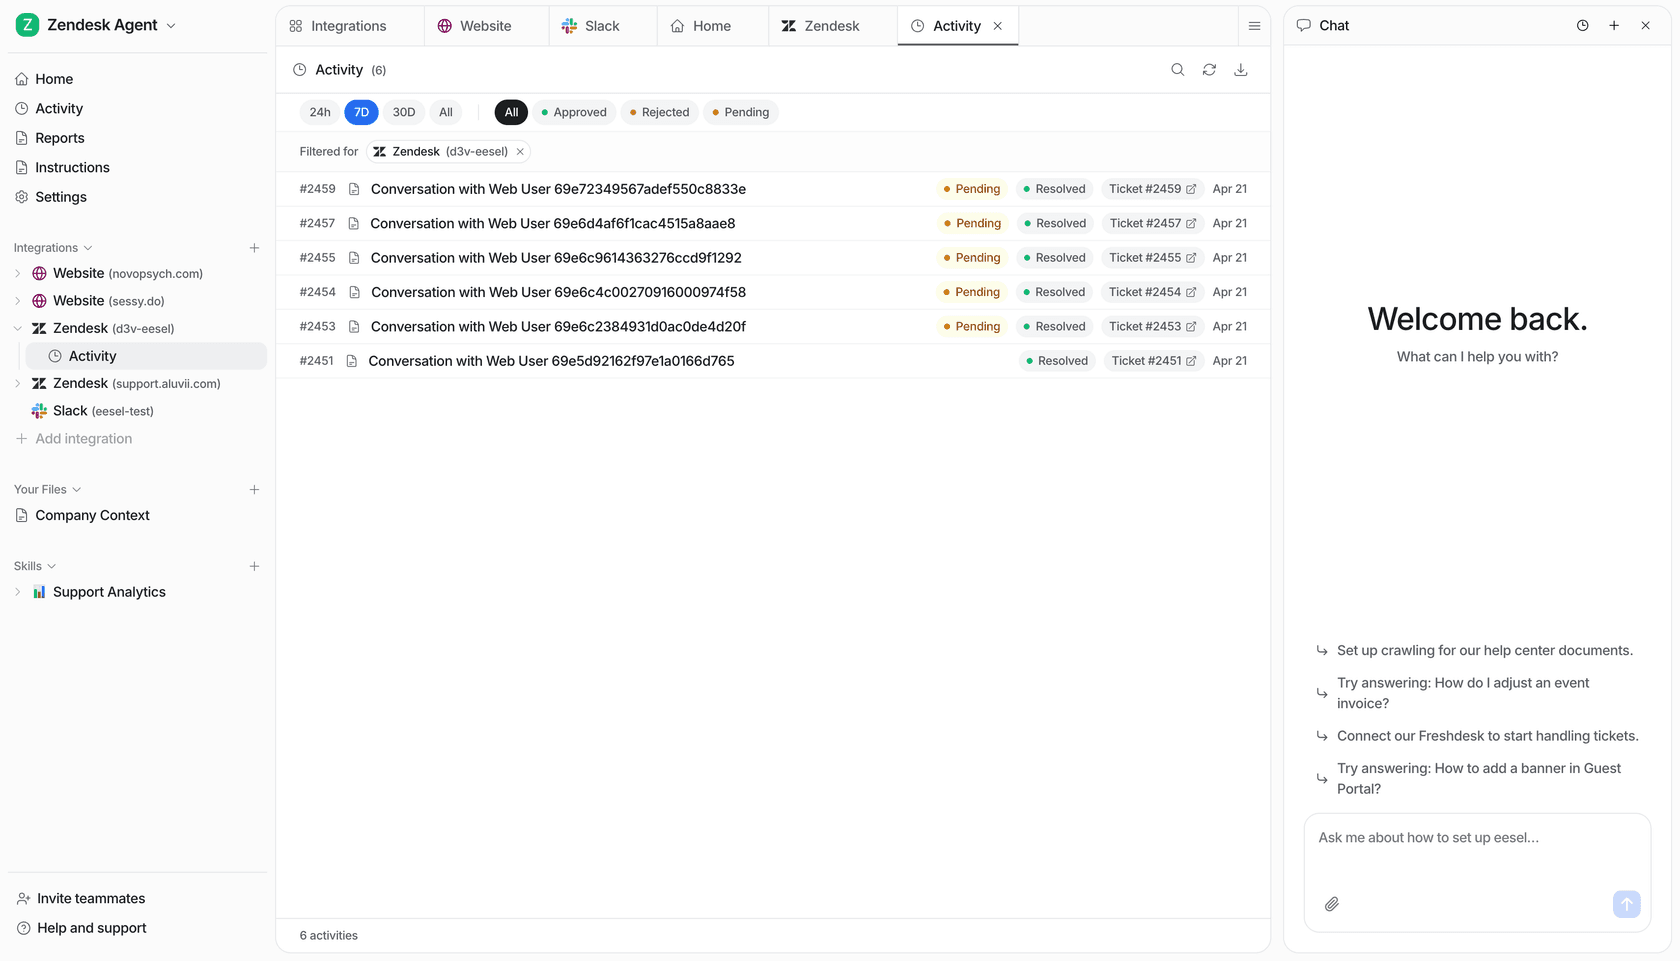
Trois choses le rendent adapté à cette tâche en particulier. Il s'entraîne sur vos anciens tickets et votre centre d'aide, de sorte que ses réponses sur les litiges ressemblent à celles de votre équipe et non à un script générique, ce qui compte puisque sur une vraie boîte de réception e-commerce cette approche a produit des brouillons utiles sur 93,8 % des tickets de remboursement. Il fonctionne en mode brouillon avec un contrôle par catégorie, si bien que la collecte de preuves et les réponses « où est mon remboursement » sont automatisées tandis que les réponses qui engagent de l'argent attendent un humain.
Et sa tarification démarre à 299 $/mois pour 500 crédits (1 crédit par ticket traité), pas par siège ni par résolution, de sorte qu'une file avec quelques litiges par semaine plus toutes les questions de remboursement et de commande autour reste prévisible. Vous pouvez le simuler sur vos anciens litiges avant qu'il ne réponde à un seul client, et il est opérationnel en quelques minutes. Il est gratuit à essayer avec 100 crédits.