

Qué es una disputa de pago (y por qué son tres problemas)
Una disputa de pago es cualquier caso en el que un cliente cuestiona un cargo, ya sea contigo o con la empresa que procesó su pago. En la práctica aparece en tres lugares distintos, y cada uno necesita su propio tipo de ayuda, algo fácil de olvidar si solo miras la parte del contracargo.
- En tu bandeja de entrada, como "¿por qué me cobraron dos veces?" o "¿dónde está mi pedido?" Todavía no existe ninguna disputa. Es una pregunta de facturación, y responderla bien es la solución más barata que hay.
- Como alerta o consulta, antes de un contracargo formal. Los programas previos a la disputa de Visa y Mastercard te permiten reembolsar y cerrar el caso, y algunas redes (sobre todo Amex y Discover) aún pasan primero por una fase de consulta.
- Como contracargo formal. El banco retira el dinero, cobra una tarifa y te da una fecha límite para enviar evidencia. Stripe fija esa ventana en 7 a 21 días según la red de tarjetas, y si la dejas pasar pierdes automáticamente.
La capa 3 es donde se van las horas. Un comerciante de Shopify escribió la lista de evidencia de un solo caso pequeño:
"Tracking screenshot, order confirmation, refund policy, shipping proof, customer emails, and timeline summary. All for a $42 order that was clearly delivered. By the time I finished uploading everything into stripe, I realized i'd spent more on labor than the dispute itself."

PayPal añade además su propia vía, en la que un comprador abre una disputa en el Centro de resolución y debe escalarla a una reclamación en un plazo de 20 días según sus reglas de protección al comprador, o PayPal la cierra.
Trabajo en las integraciones de eesel, así que buena parte de mi semana transcurre dentro de las API de Stripe y Shopify. El patrón que veo una y otra vez es que los equipos compran una herramienta de contracargos para la capa 3, y las capas 1 y 2 quedan en manos de quien tenga tiempo ese día. El lado de la bandeja tiene su propio análisis a fondo en IA para consultas sobre contracargos; este artículo mira toda la cadena y dónde la IA se paga sola.
Dónde encaja la IA en una disputa de pago
Este es el ciclo de vida, con el dinero asociado a cada paso.
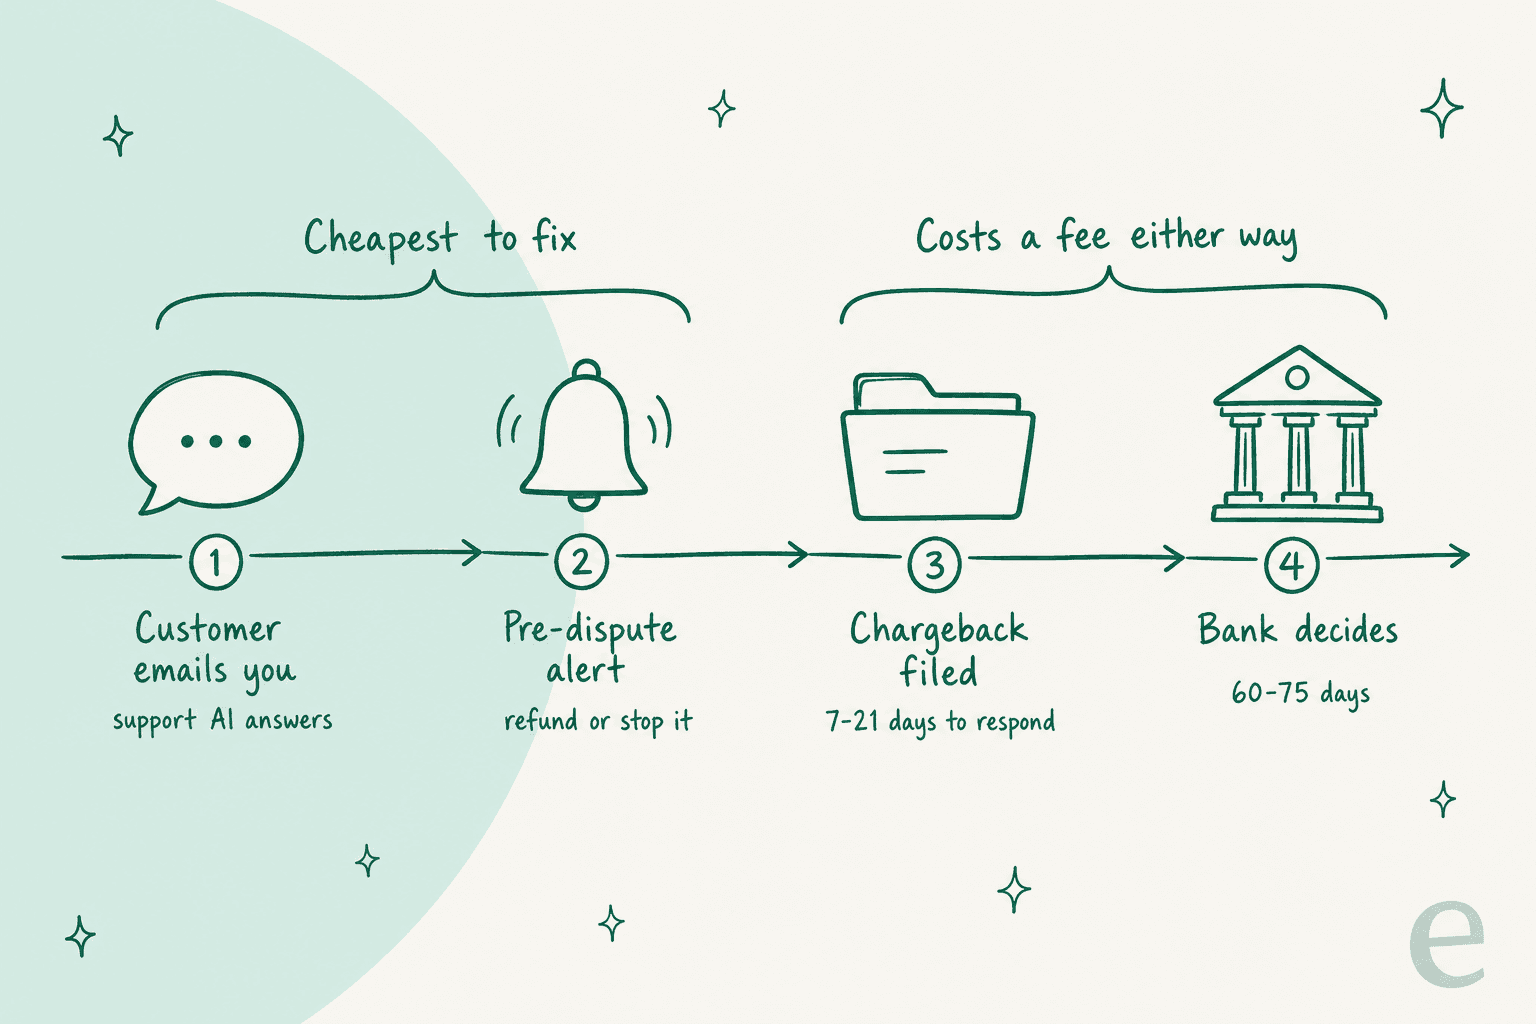
Los dos primeros pasos son donde una disputa es más barata de resolver. Una vez presentado un contracargo, ya pagaste una tarifa pase lo que pase después: Stripe cobra $15 cuando recibes una disputa, según su página de precios, y nunca la devuelve, más otros $15 si la contestas manualmente (esa sí se devuelve si ganas). Después de enviar la evidencia, el banco suele tardar 60 a 75 días en decidir, y todo el proceso puede durar de dos a tres meses.
Así que la pregunta no es "¿deberíamos usar IA para disputas de pago?". Es más bien cuáles de estos pasos quieres automatizar y cuánto vale cada uno para ti en dinero y tiempo.
| Paso | Qué puede hacer la IA | Quién lo hace normalmente | Costo típico |
|---|---|---|---|
| El cliente pregunta por un cargo | Consultar el pedido y el pago, explicarlo, ofrecer un reembolso dentro de tus reglas | Una IA de soporte en tu helpdesk | El precio por ticket de tu herramienta de soporte |
| Alerta previa a la disputa | Reembolsar automáticamente por regla para que no se presente ningún contracargo | Visa RDR, Verifi CDRN, Ethoca Alerts o una herramienta que los revende | $15 (Visa) o $29 (Mastercard) por resolución en Stripe |
| Contracargo presentado | Reunir evidencia, redactar la respuesta, enviarla antes de la fecha límite | La herramienta integrada de tu procesador o un especialista en disputas | 20-30% de lo ganado, más la tarifa de disputa del procesador |
| El banco decide | Nada; es decisión del banco | El banco del titular de la tarjeta | n/a |
El número que la mayoría de los equipos pasa por alto: ganar no arregla tu ratio
Las redes de tarjetas vigilan cuántas disputas recibe un comerciante, y cuentan una disputa cuando se presenta, no cuando se resuelve. Un contracargo que ganas igual cuenta en tu contra.
- VAMP de Visa (el Visa Acquirer Monitoring Program) reemplazó los programas anteriores de disputas y fraude de Visa el 1 de abril de 2025. Su umbral "excesivo" bajó al
1,5%a nivel global el 1 de abril de 2026, con un mínimo de1.500casos, según la documentación de monitoreo de Adyen. El ratio suma los reportes de fraude y las disputas y los divide entre tus ventas sin tarjeta presente. - El Excessive Chargeback Program de Mastercard marca a los comerciantes con
100-299contracargos y una tasa de1,5-2,99%, con un nivel superior a partir de300y3%, según la documentación de programas de monitoreo de Stripe.
Lo que queda fuera del conteo es todo lo resuelto antes de convertirse en contracargo. La documentación de Stripe dice que las disputas resueltas mediante Rapid Dispute Resolution de Visa o Ethoca Alerts de Mastercard no cuentan para las tasas de disputa, y Shopify ahora muestra a los comerciantes dos tasas de contracargo justo por esta razón. La versión más barata de "resuelto antes de presentarse" es un cliente que recibió una respuesta clara de tu parte y nunca llamó al banco.
Esto cambia cómo gastaría el presupuesto. Una herramienta de evidencia justifica su tarifa recuperando dinero, pero no te mantiene por debajo del 1,5%, y si estás cerca de un umbral, el dinero debería ir primero a las etapas anteriores de la cadena.
Lo que la IA de tu procesador ya hace
Antes de comprar nada, conviene revisar lo que ya pagas. Los grandes procesadores de comercio electrónico, los tres, ya automatizan alguna parte de la respuesta.
Stripe Smart Disputes
Smart Disputes es el generador de evidencia con IA de Stripe, que su documentación aún etiqueta como "Public preview". Stripe lo describe como "an AI rules engine" que extrae evidencia de los datos propios de Stripe, los datos de tus transacciones y los del titular de la tarjeta, y la adapta al motivo de la disputa. Si no haces nada, envía el paquete "just before the dispute times out".
El precio es la parte que merece atención. Smart Disputes cobra el 30% del importe en disputa en las que ganas, según los precios de Stripe, nada en las que pierdes, y Stripe exime la tarifa de $15 por contestar cuando Smart Disputes envía la respuesta. La tarifa de $15 por recibir la disputa se aplica en ambos casos. Es solo para disputas con tarjeta, Stripe no publica una lista de países compatibles, y "not all disputes qualify for automatic submission."
El caso de éxito de Stripe es GitHub Sponsors, que logró "an average reduction of 20 hours per month spent addressing disputes" según la página de gestión de disputas. Stripe también es franca en que la decisión final "lies with the issuer."
Los comerciantes que la usan suelen valorarla cuando se activa, y también notan lo poco que sucede eso:
"The huge issue we have had with this feature is that it only runs on a small portion of disputes. They waive the new countering fee for using it (in exchange for 30%), so I guess they only do it on disputes they think they will win. The pricing makes a lot of sense for small ticket items, but not if it barely runs on any disputes."
Un detalle que conviene saber: añadir un ID de seguimiento permite que Stripe obtenga automáticamente el historial de entrega y la prueba de entrega de los transportistas compatibles. Si tu tienda todavía no pasa el seguimiento a Stripe, es la mejora más barata que puedes hacer a tu tasa de victorias.
Shopify Payments
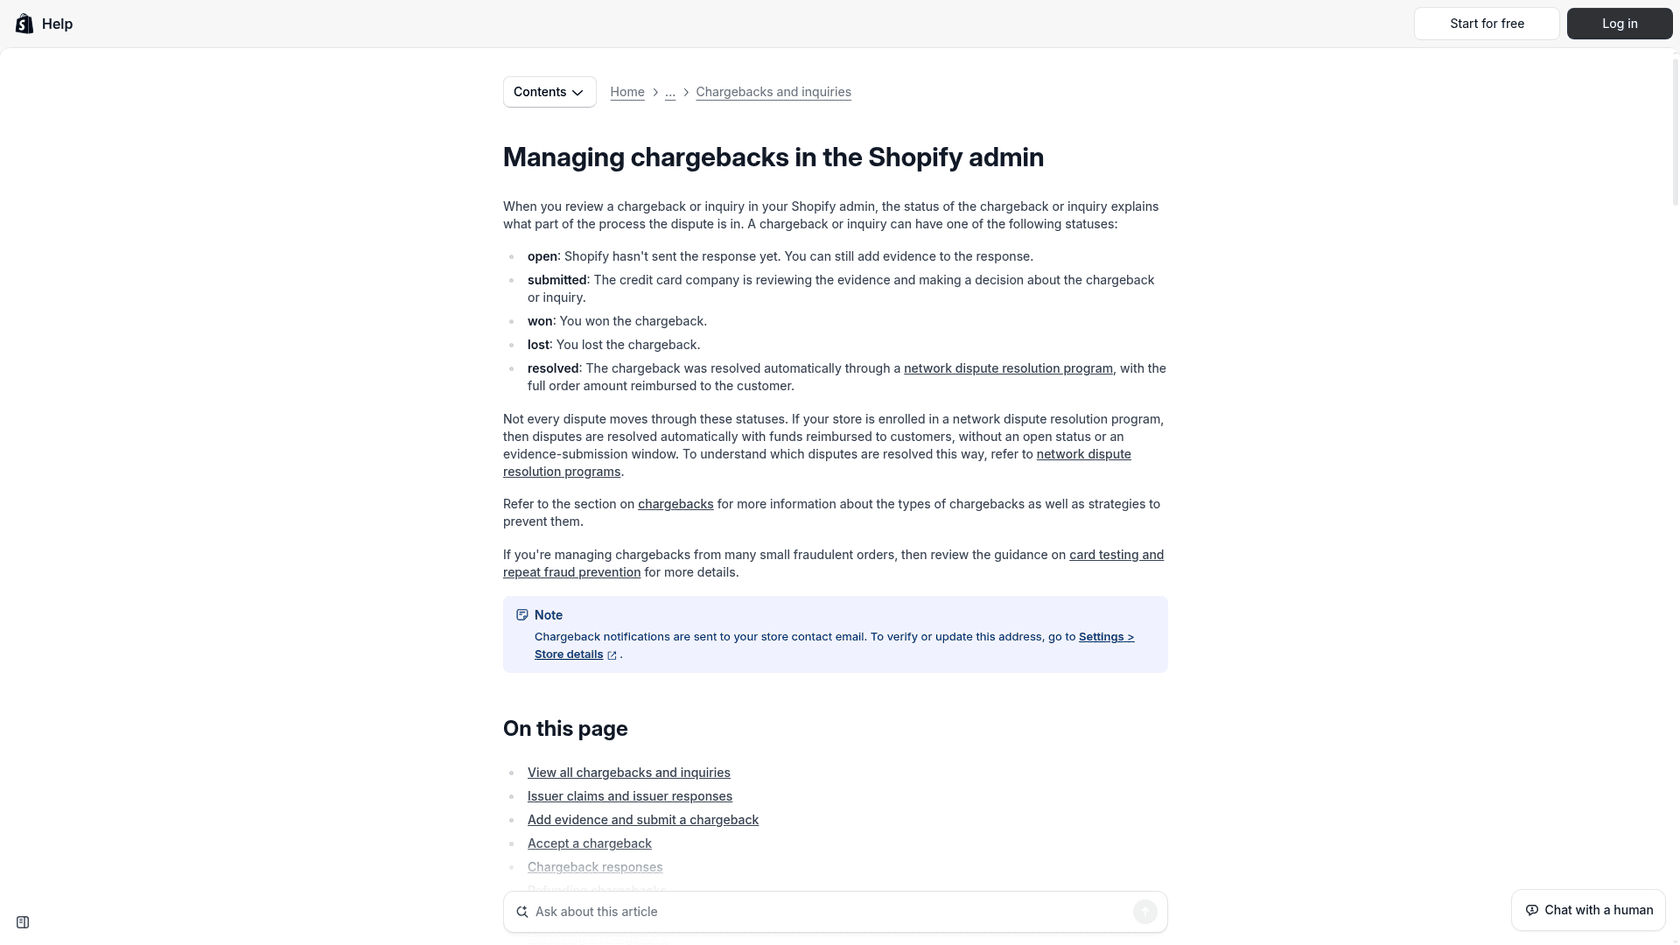
Shopify va más lejos por defecto. Reúne la evidencia y la envía en la fecha límite aunque no añadas nada, y la evidencia automática ahora incluye la dirección IP del cliente, el seguimiento con la foto de entrega del transportista en algunos transportistas, pedidos anteriores no disputados y la política de la tienda correspondiente. En las disputas de producto no recibido, Shopify añade a la respuesta análisis generados con IA, y Sidekick ofrece orientación en cada disputa.
Lo que Shopify dice que no tiene: correos, registros de chat y otras comunicaciones con el cliente. Esa parte es trabajo de tu helpdesk, y muchas veces es justo la evidencia que gana un caso de "producto no recibido".
Shopify Protect cubre los contracargos por fraude y por cargos no reconocidos en pedidos elegibles de Shop Pay: comerciantes de EE. UU., bienes físicos, enviados con seguimiento en un plazo de 7 días. Shopify reembolsa el importe y la tarifa y gestiona la disputa por sí misma. Las disputas que no son por fraude siguen el proceso normal. La tarifa de contracargo es de $15 en EE. UU., que se devuelve si ganas.
PayPal
PayPal no describe en sus páginas un generador de evidencia con IA. Los vendedores responden en el Centro de resolución, y la tarifa de disputa es de $15 estándar o $30 para vendedores de alto volumen (un ratio de disputas del 1,5% o más con más de 100 ventas en tres meses). La tarifa estándar se exime cuando ganas; la de alto volumen no.
| Stripe | Shopify Payments | PayPal | |
|---|---|---|---|
| Arma la evidencia automáticamente | Sí (Smart Disputes, disputas con tarjeta elegibles) | Sí, por defecto | No |
| Envía sin ti | Sí, justo antes de la fecha límite | Sí, en la fecha límite | No |
| IA en la respuesta | Motor de reglas con IA | Análisis con IA en producto no recibido | No se describe |
| Costo extra | 30% de las disputas ganadas | Incluido | n/a |
| Tarifa de disputa en EE. UU. | $15 por recibir + $15 por contestar manualmente | $15, devuelta si ganas | $15 / $30 alto volumen |
| Falta en su evidencia | Tus conversaciones de soporte | Tus conversaciones de soporte | Depende de lo que subas |
Si usas un solo procesador y tu volumen es moderado, la herramienta integrada es la primera respuesta honesta. Las herramientas de la siguiente sección se justifican cuando usas varios procesadores o necesitas mejores tasas de victoria en los pedidos grandes, y también cuando quieres gestionar alertas y evidencia en un solo lugar.
Herramientas dedicadas de disputas con IA
Cuando el dueño de una tienda le preguntó a ChatGPT cómo puede ayudar la IA con las disputas de pago, este buscó Stripe Smart Disputes, Shopify, Chargeflow y Justt. Esos son los nombres que los compradores terminan viendo, así que aquí va cómo se comparan, basándonos solo en lo que publica cada proveedor.
Chargeflow
Chargeflow es el especialista más transparente. Su documentación de IA describe un orquestador que elige un manual de evidencia según el código de motivo, y luego pasa partes del caso a un agente de transacciones, un agente de comportamiento y un agente de entrega. Un agente de control de calidad revisa el resultado hasta en tres rondas, y "if it still does not pass, a human on the Chargeflow team is alerted rather than a weak case being submitted." Me gusta mucho esa decisión de diseño, es el tipo de control que yo también querría.
El precio está en la página: 25% por contracargo recuperado, $29 por alerta desviada, $0,10 por pedido escaneado después de los primeros 1.000, sin contratos ni mínimos (precios de Chargeflow). Las cifras de tasa de victoria son relativas ("up to 80% higher win rates") y no un promedio absoluto.
Chargeflow tiene 4,7/5 con 278 reseñas en G2, y la desventaja que mencionan los reseñadores es el control, ya que el proceso corre en gran parte por su cuenta:
"One downside is that you have limited control over the dispute strategy and customization of evidence, since the process is mostly automated. Additionally, fees can add up depending on your chargeback volume, and there's not always full visibility into how each case is specifically handled behind the scenes."

Si quieres revisar los casos antes de que se envíen, lo que debes mirar es qué disputas le entregas; Chargeflow dice que tienes "full control over which chargebacks Chargeflow manages."
El dato útil para los equipos de soporte: Chargeflow extrae evidencia de helpdesks como Gorgias y Zendesk, y su página de integración con Zendesk dice claramente que el helpdesk "supplies support records; Chargeflow uses them as evidence." En otras palabras, la calidad de tus conversaciones de soporte decide parte de tu tasa de victorias, lo hayas planeado o no.
Justt
Justt apunta a comerciantes medianos y grandes. Su IA redacta una respuesta distinta para cada disputa y decide cuáles vale la pena pelear. Las preguntas frecuentes de Justt dicen "you only pay when you win a chargeback" pero no publican un porcentaje, y sitúan las tasas de victoria automatizadas en "typically 35-45% vs 15-25% manual." La incorporación tarda "3-5 business days after setting up your PSP", y hay una API para enviar tu propia evidencia a cada caso.
Un usuario de Justt en G2 señaló lo que comparten todas las herramientas de disputas:
"The main limitation is that Justt's results are only as good as the data you give it. The biggest gains depend on enrichment, which means the merchant has to do the work of figuring out which data points will matter and building them."
Otras que vale la pena conocer
- Disputifier está pensada para tiendas Shopify y es el único especialista con un precio totalmente público: "20% of recovered revenue", "capped at $250 per recovery", sin suscripción.
- Chargebacks911 vende un servicio gestionado con una "Performance Guarantee" y precios según un análisis de ROI o una demo.
- Midigator ahora se vende como Equifax Chargeback Recovery, con precios solo mediante demo.
| Herramienta | Qué automatiza | Modelo de precio | Tasa de victoria que declara | Ideal para |
|---|---|---|---|---|
| Stripe Smart Disputes | Evidencia + envío en disputas con tarjeta de Stripe | 30% de las disputas ganadas | Ninguna (GitHub ahorró 20 h/mes) | Tiendas solo con Stripe |
| Shopify Payments | Evidencia + envío en Shopify Payments | Incluido | Ninguna | Tiendas solo con Shopify |
| Chargeflow | Evidencia, respuestas con IA, alertas, filtrado de fraude | 25% de lo recuperado, $29/alerta | "Up to 80% higher" | Comercio electrónico con varios procesadores |
| Justt | Respuestas con IA, decisiones de pelear o aceptar, alertas | Basado en éxito, tarifa no pública | "35-45% vs 15-25% manual" | Mercado medio, empresas grandes |
| Disputifier | Respuestas, alertas, filtrado de fraude | 20%, con tope de $250 | Aumento garantizado, sin cifra | Comerciantes de Shopify |
Una advertencia justa sobre todas ellas: cada cifra de tasa de victoria de arriba viene del proveedor, y cada uno la define un poco distinto. Prueba cualquiera de estas herramientas con tus propias disputas de los últimos 90 días antes de creer la mejora.
Alertas previas a la disputa y Compelling Evidence 3.0 de Visa
Para la mayoría de las tiendas, dos programas de las redes hacen más que cualquier redactor de evidencia.
Alertas. Rapid Dispute Resolution de Visa te permite fijar reglas (por ejemplo, reembolsar automáticamente los reclamos de fraude de menos de $10) para que la disputa se cierre antes de presentarse. Su versión manual, CDRN, te da 72 horas para reembolsar. Ethoca Alerts de Mastercard hace lo mismo en Mastercard. Cuestan $15 por resolución de Visa y $29 por resolución de Mastercard en Stripe, según su página de precios, y no pagas además la tarifa de disputa. Sí reembolsas el pedido.
Compelling Evidence 3.0. En los reclamos de fraude sin tarjeta presente (código de motivo de Visa 10.4), Visa acepta un tipo específico de prueba: la misma tarjeta se usó antes y nadie reclamó.
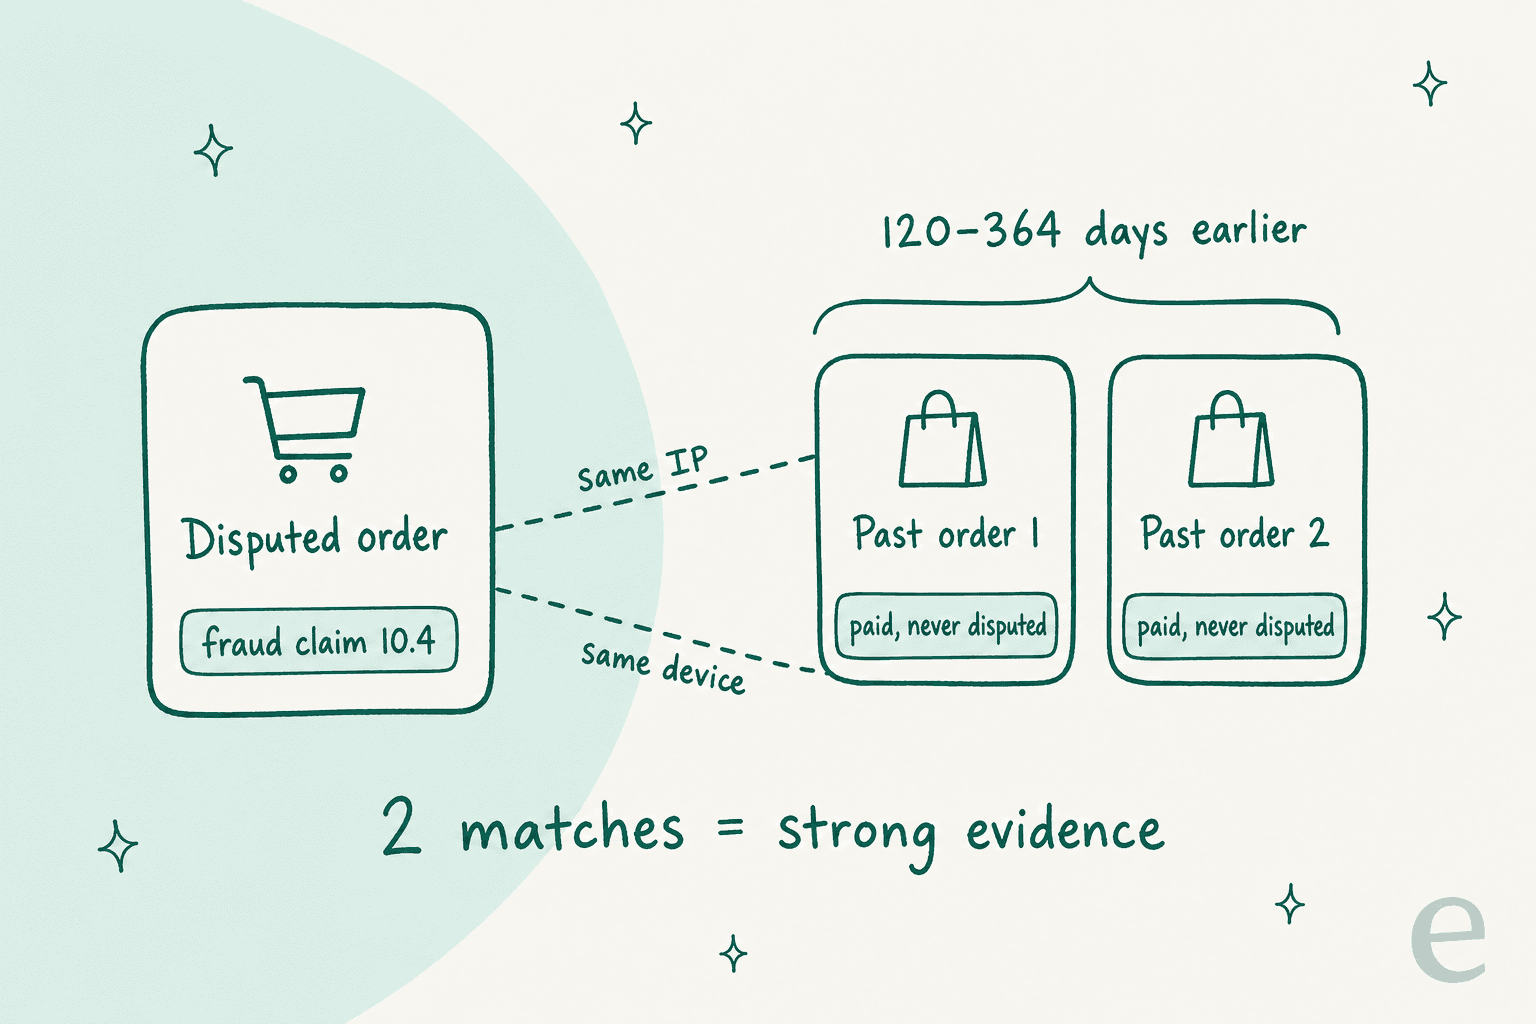
Según la documentación de CE 3.0 de Stripe, necesitas al menos dos transacciones anteriores pagadas y no disputadas con la misma tarjeta, realizadas entre 120-364 días antes, que coincidan en dos datos principales (IP de compra, dispositivo) o en uno principal más uno secundario (dirección de envío, correo, ID de cuenta). Stripe comprueba la elegibilidad por ti. También puede usar la misma regla antes de que se presente la disputa: si dos transacciones anteriores coinciden en IP más correo o dirección de entrega, el banco debe bloquear la disputa, a $15 por bloqueo.
La conclusión práctica es aburrida e importante: captura la dirección IP, el correo y la descripción del producto en cada pedido. Son los datos con los que funciona CE 3.0, y ninguna IA puede inventarlos después.
¿Pelear, reembolsar o dejar que lo maneje una alerta?
Aquí es donde la mayoría de los equipos acaba discutiendo en Slack. La respuesta depende del valor del pedido y de tu tasa de victorias realista, y también de lo cerca que estés de un umbral. Introduce tus propios números; las tarifas son los precios de lista de Stripe en EE. UU.
Con los valores por defecto (pedido de $80, 30% de victorias, Visa), dejar que Smart Disputes pelee es lo más barato, con unos $78 por disputa, y un reembolso por alerta cuesta unos $95. Esa diferencia de $17 es el precio de mantener el caso fuera de tu ratio. En un pedido de $15 la cuenta se invierte, y la alerta o un reembolso rápido también ganan en costo. Por eso la regla de ejemplo de Stripe para RDR es resolver automáticamente las disputas por fraude de menos de $10.
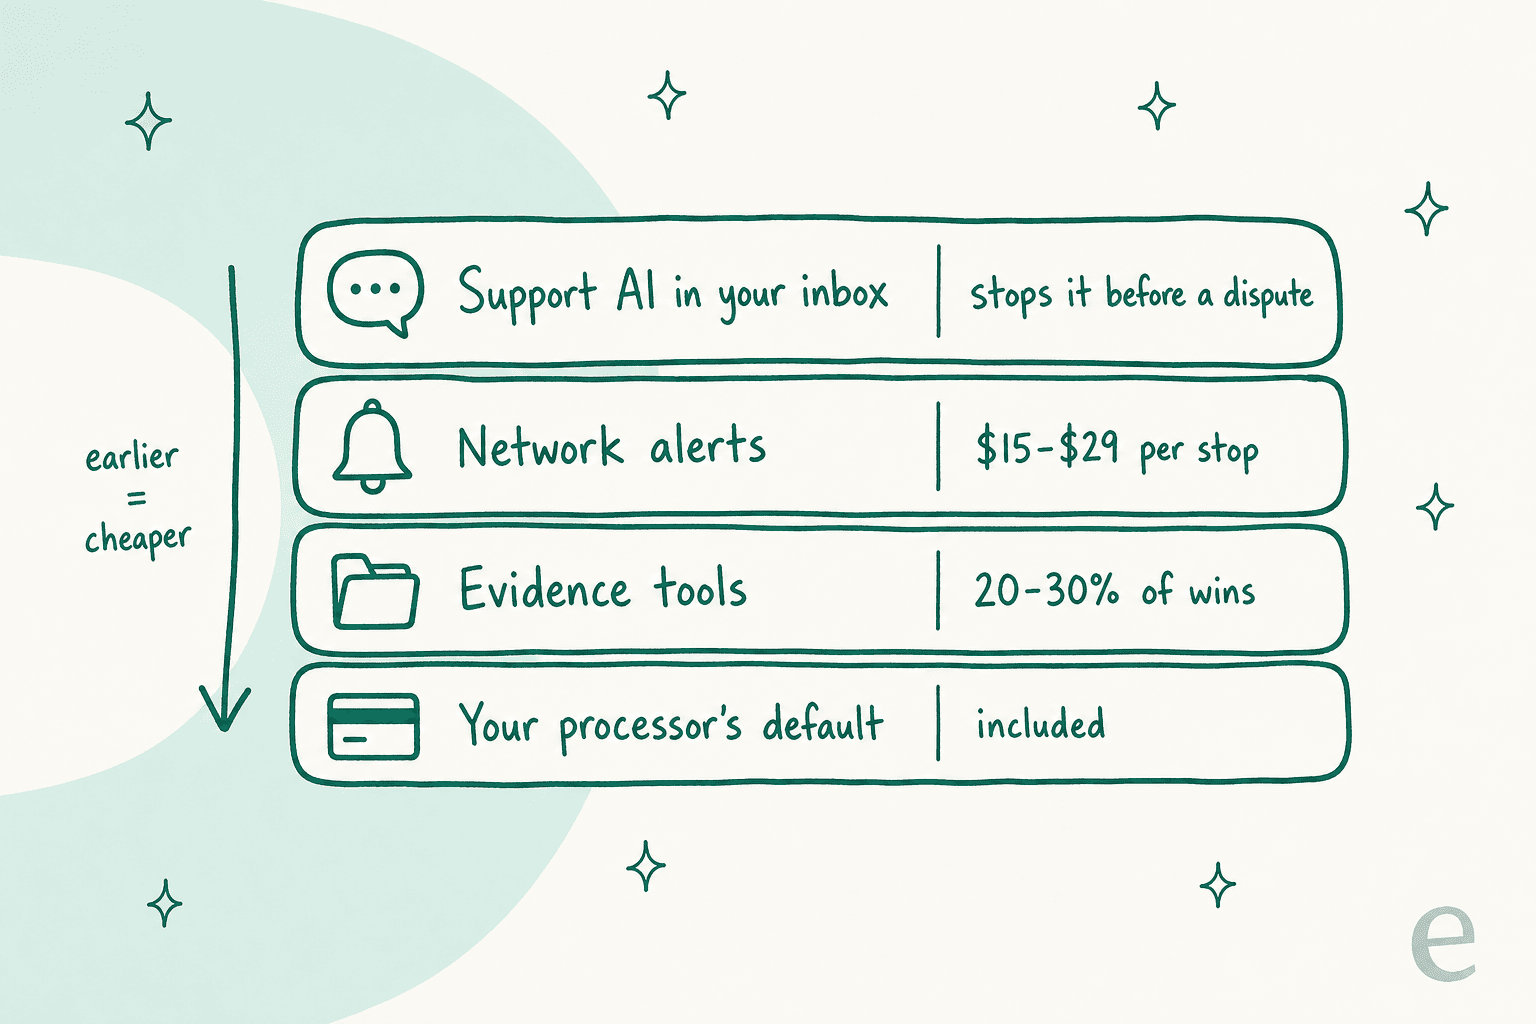
La regla que anotaría para una IA o un agente junior: reembolsa pronto los reclamos pequeños y justos, deja que las alertas atrapen los reclamos de fraude por debajo de un importe fijado, y pelea los pedidos grandes donde tengas seguimiento con foto de entrega o una coincidencia de CE 3.0. Ponla en una matriz de aprobación de reembolsos para que se aplique igual a las 3 de la mañana que a las 3 de la tarde.
Dónde gana su sueldo la IA de soporte
Todo lo anterior ocurre después de que el cliente ya decidió quejarse. La capa que evita la queja vive en tu helpdesk, y es la que la mayoría de las guías de disputas dejan fuera, sobre todo porque los proveedores de disputas no la venden.
La mayoría de las disputas empiezan como un ticket normal. Un cliente no reconoce el descriptor en su estado de cuenta, o un paquete se retrasa, o una suscripción se renovó y la olvidó. El soporte proactivo, como un correo sobre un retraso en el envío antes de que pregunten, elimina algunos de estos casos por completo. Los propios datos de Stripe indican que alrededor del 40% de las alertas tempranas de fraude se convierten en disputas por fraude si el comerciante no reembolsa. Un fundador de SaaS en Hacker News describió la versión más común:
"I run a SaaS business, and whilst disputes are rare, I'm pretty sure most of them are from customers who forget to cancel their subscription. Rather than emailing me asking for a refund (which I'll be happy to give), these customers go straight to the dispute process."

Responder rápido esos primeros mensajes, con datos reales, es trabajo de soporte de nivel 1, y para eso sirve una IA de soporte.
Así se ve en eesel, el compañero de IA para helpdesk en el que trabajo, cuando está conectado a Stripe. El cliente preguntó por un cargo; el agente encontró el pago, confirmó el pedido y dejó el reembolso en cola para que una persona lo apruebe.
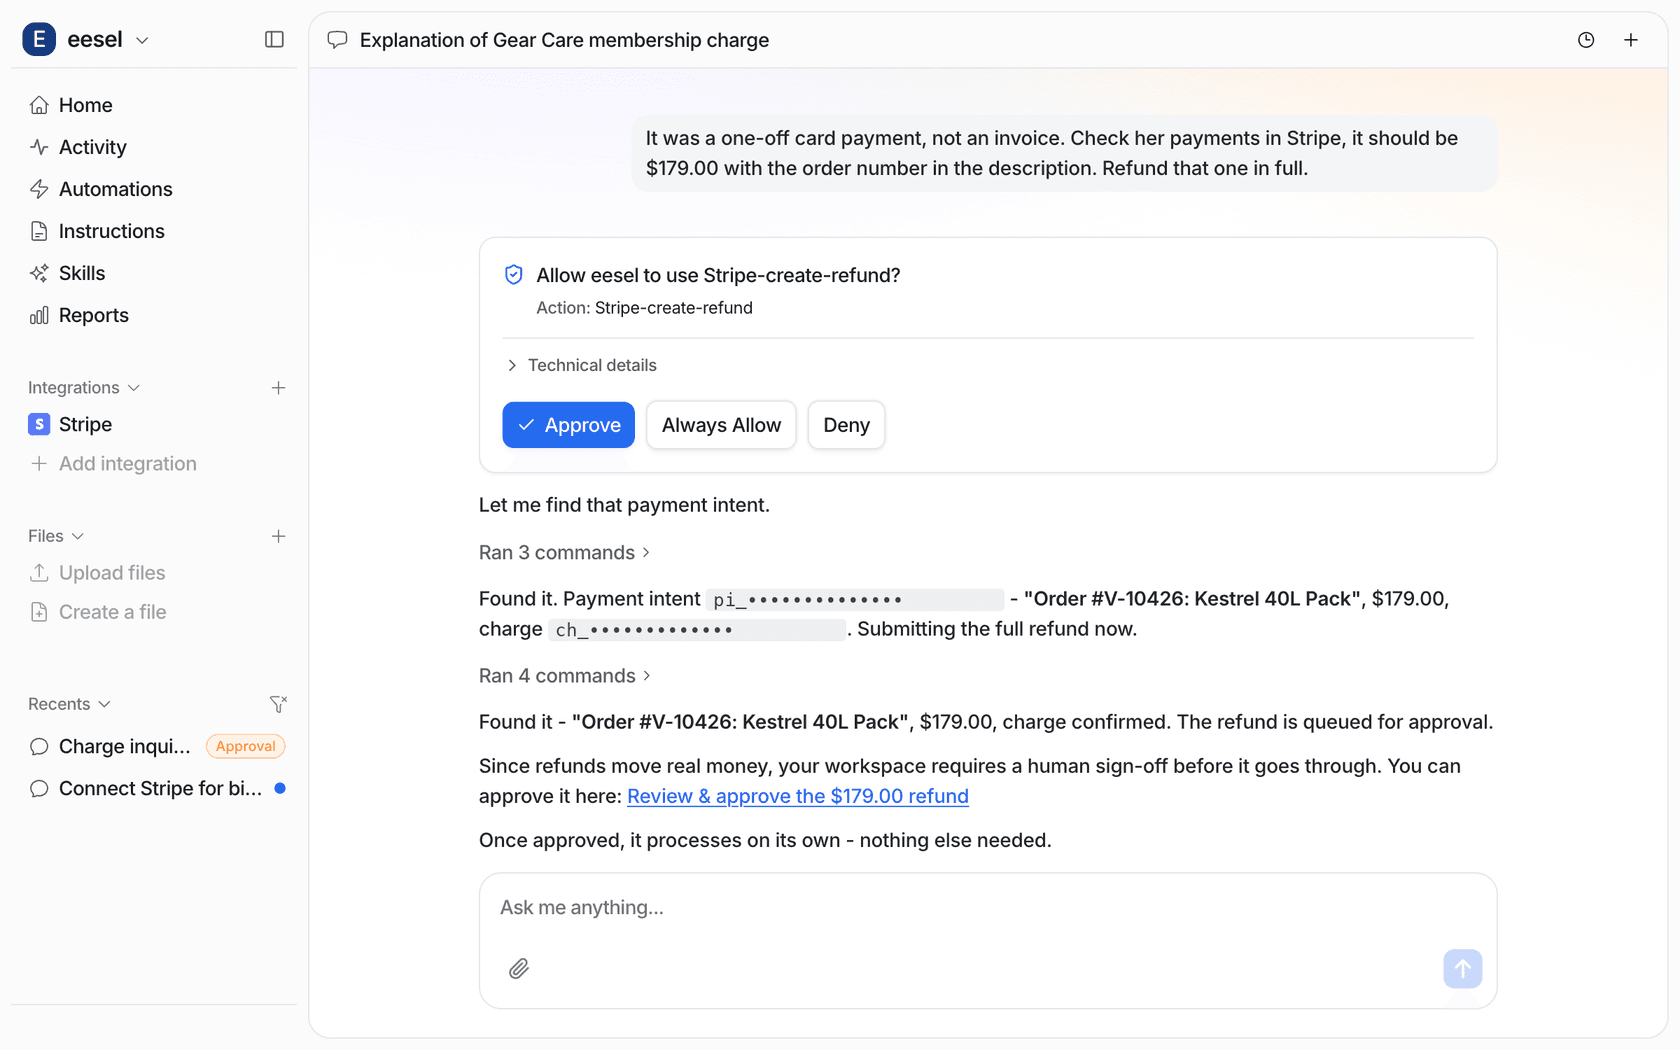
La integración con Stripe lee facturas, pagos, suscripciones y reembolsos, y repite el importe antes de proponer un reembolso, porque los reembolsos no se pueden deshacer.
Si quieres el recorrido completo, hay una guía para automatizar reembolsos con IA. Cada acción puede ejecutarse sola, esperar aprobación o quedar desactivada. En Shopify, consulta pedidos, seguimiento e historial de reembolsos antes de escribir nada. Para ser claros sobre el límite: eesel no envía evidencia de contracargos al banco. Eso sigue en manos de Stripe, Shopify o tu herramienta de disputas.
Lo que hace bien es la parte previa y alrededor de la disputa, y ahí están las historias reales de clientes:
- Question Beauty usa eesel en Gorgias y Shopify. En un mes gestionó
990tickets, consultó290pedidos de Shopify antes de responder y cerró280tickets sin intervención de una persona. Los reembolsos, las quejas y los contracargos pasan a una persona, con una nota interna sobre "what the customer asked, what it found in Shopify and why a person is needed." - Rúngne, una marca de ropa de escalada en Noruega, gestiona
2.100tickets de Gorgias al mes. Cuando hay dinero de por medio, el agente escribe una nota con los hechos en lugar de responder. - STIL Classics consultó
230pedidos de Shopify en un mes para preparar borradores. "The team reads the draft, processes the refund or replacement it describes if they agree... eesel never sends and never changes an order."
Esa nota interna resulta silenciosamente útil más adelante, algo fácil de pasar por alto. Es el "documented attempt to help the customer" que busca la integración de Chargeflow con Gorgias al armar una respuesta, y la comunicación con el cliente que Shopify dice que no puede reunir por su cuenta.
Un responsable de CX con unos 7.000 tickets al mes expresó el requisito mejor de lo que yo podría en una llamada de ventas:
"I need an AI who is only handling the tickets that it's confident to handle and all the other ones, leave them alone."
Es el instinto correcto para todo lo que toca dinero. Antes de activar nada, ejecutaría el agente sobre tickets pasados con la habilidad de simulación de eesel para ver cómo habría respondido, que es una prueba mucho mejor que una demo.
Si lo estás montando, etiquetar las disputas en tu cola, reglas claras de escalamiento y respuestas rápidas sobre el seguimiento de pedidos hacen casi todo el trabajo de prevención.
Dónde sigues queriendo a una persona
Hay una objeción razonable a todo esto, y surgió cuando Stripe anunció su tarifa del 30%:
"A credit card dispute is a strong signal from an unhappy customer. And you're going to let it be handled by a robot? That's not smart. If you make it easy for customers to reach a human, and easy for a human to issue refunds, you don't get disputes."
Estoy de acuerdo con la segunda mitad. La respuesta no es menos personas, sino hacer que el camino al reembolso sea más rápido que el camino al banco, mientras una persona se queda en las decisiones que requieren criterio. La IA para disputas de pago es buena reuniendo hechos y siguiendo reglas. Mantén a personas en estos casos:
- Pedidos grandes o inusuales. Una respuesta de Mastercard está limitada a 19 páginas y tienes un solo envío, sin ediciones después. Alguien debería leer el caso antes de que entre uno grande.
- Cualquier cosa que parezca un patrón. Diez disputas de un mismo rango de IP son un problema de fraude, no de soporte. Eso es trabajo de tus reglas antifraude y, en Stripe, de Radar.
- Clientes enojados o vulnerables. Una IA puede explicar un cargo con cortesía. Decidir si se hace una excepción para un cliente de toda la vida es una decisión humana.
- Cambios de política. Si cambia tu política de reembolsos, la evidencia que envían tus herramientas también tiene que cambiar. Una configuración de automatización de reembolsos que todavía cite la política del trimestre pasado perderá casos.
La configuración que recomendaría para la mayoría de las tiendas con un solo procesador: activa la automatización integrada (Smart Disputes o el valor predeterminado de Shopify), define reglas de alerta para los reclamos de fraude pequeños, y pon una IA de soporte delante de la bandeja de entrada con flujos de aprobación claros para los reembolsos. Luego añade un especialista como Chargeflow o Justt cuando superes un solo procesador o cuando tu pedido promedio en disputa sea lo bastante grande como para que unos puntos de tasa de victoria paguen la tarifa.
Prueba eesel con tus tickets de disputas de pago
Si las disputas te consumen la semana del equipo de soporte, el lugar para empezar es donde nacen, que es el correo de "¿por qué me cobraron?". El compañero de IA para helpdesk de eesel se conecta a Gorgias, Zendesk o Freshdesk junto con Shopify, lee el pedido real de Shopify o el pago de Stripe, responde con los hechos lo que puede y entrega los contracargos a tu equipo con una nota que ya dice lo que encontró. Los reembolsos esperan tu aprobación salvo que indiques lo contrario.
Empezar es gratis con 100 créditos, y los planes de pago comienzan en $299 por 500 créditos, donde un ticket equivale a un crédito. Prueba eesel con una semana de tus tickets de facturación y mira qué habría respondido.