

O que é uma disputa de pagamento (e por que são três problemas)
Uma disputa de pagamento é qualquer caso em que um cliente questiona uma cobrança, seja com você ou com a empresa que processou o pagamento. Na prática, ela aparece em três lugares diferentes, e cada um precisa de um tipo próprio de ajuda, o que é fácil esquecer quando se olha só para a parte do chargeback.
- Na sua caixa de entrada, como "por que fui cobrado duas vezes?" ou "onde está meu pedido?" Ainda não existe disputa. É uma dúvida de cobrança, e responder bem é a correção mais barata que existe.
- Como alerta ou consulta, antes de um chargeback formal. Os programas pré-disputa da Visa e da Mastercard permitem reembolsar e encerrar o caso, e algumas bandeiras (principalmente Amex e Discover) ainda passam primeiro por uma fase de consulta.
- Como chargeback formal. O banco retira o dinheiro, cobra uma taxa e dá um prazo para você enviar evidências. O Stripe fixa essa janela em 7 a 21 dias, dependendo da bandeira, e se você perder o prazo, perde automaticamente.
A camada 3 é onde as horas vão embora. Um lojista da Shopify escreveu a lista de evidências de um único caso pequeno:
"Tracking screenshot, order confirmation, refund policy, shipping proof, customer emails, and timeline summary. All for a $42 order that was clearly delivered. By the time I finished uploading everything into stripe, I realized i'd spent more on labor than the dispute itself."

O PayPal também acrescenta seu próprio caminho: o comprador abre uma disputa na Central de Resolução e precisa escalá-la para uma reclamação em até 20 dias, conforme suas regras de proteção ao comprador, ou o PayPal a encerra.
Eu trabalho com as integrações da eesel, então boa parte da minha semana é dentro das APIs do Stripe e da Shopify. O padrão que vejo sempre é este: as equipes compram uma ferramenta de chargeback para a camada 3, e as camadas 1 e 2 ficam com quem tiver tempo naquele dia. O lado da caixa de entrada tem seu próprio aprofundamento em IA para consultas sobre chargeback; este artigo olha para a cadeia inteira e para onde a IA se paga.
Onde a IA entra em uma disputa de pagamento
Este é o ciclo de vida, com o dinheiro ligado a cada etapa.
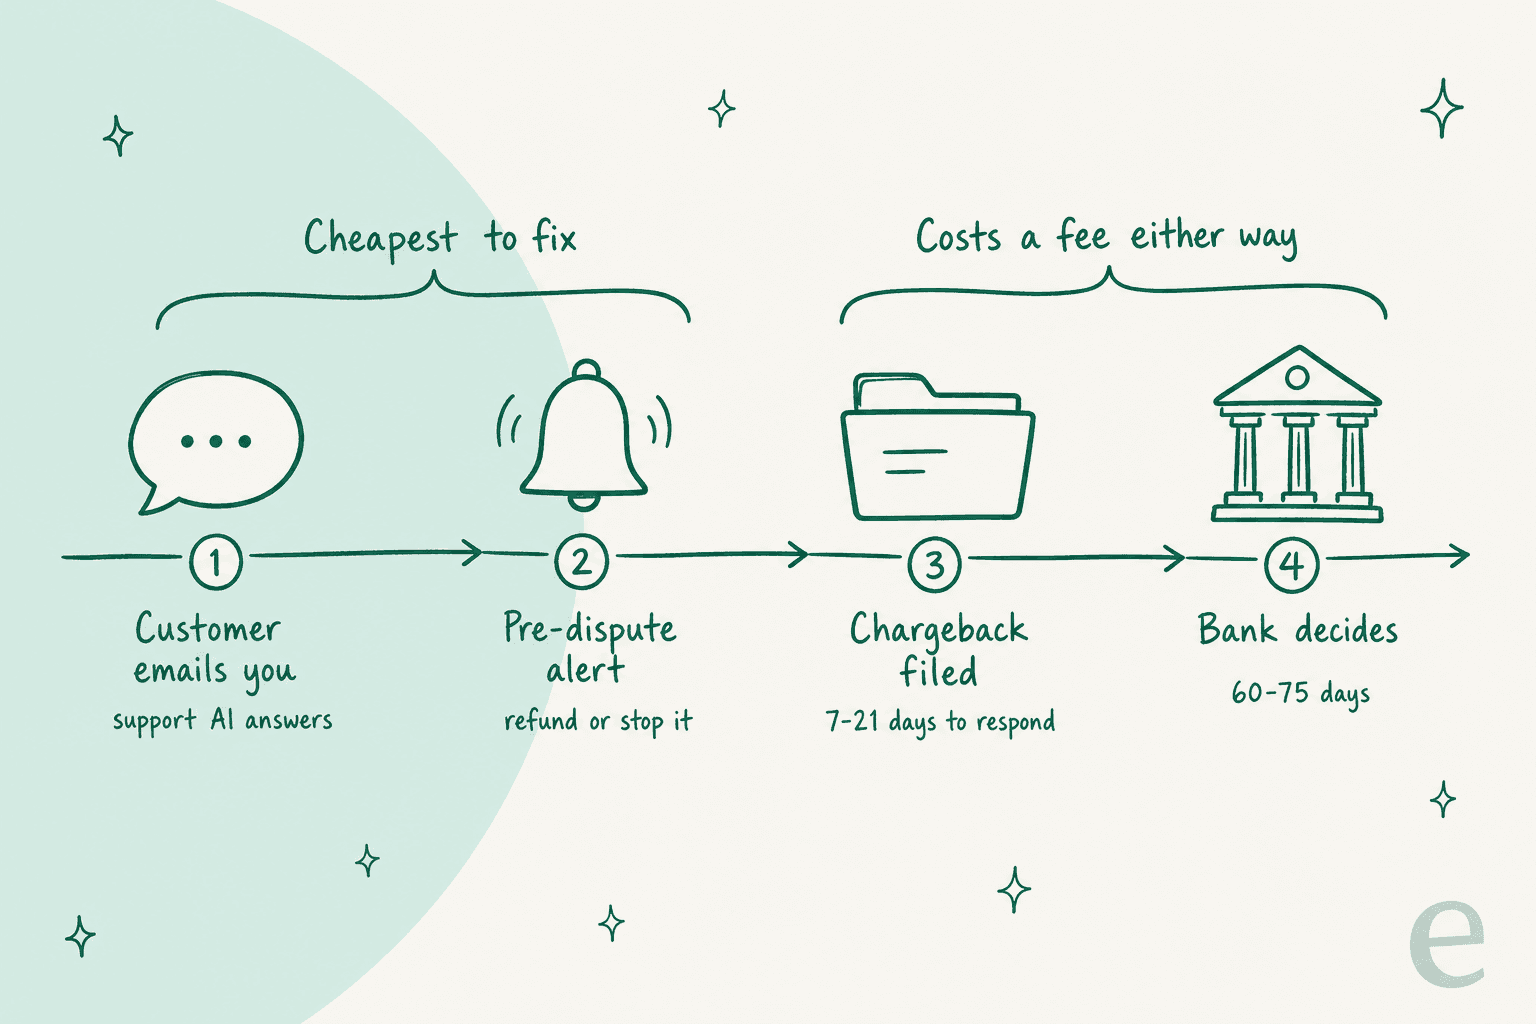
As duas primeiras etapas são onde uma disputa é mais barata de resolver. Depois que o chargeback é aberto, você já pagou uma taxa, aconteça o que acontecer: o Stripe cobra $15 quando você recebe uma disputa, segundo sua página de preços, e nunca devolve, mais outros $15 se você contestar manualmente (esse volta se você ganhar). Depois que você envia as evidências, o banco costuma levar 60 a 75 dias para decidir, e o processo inteiro pode durar de dois a três meses.
Então a pergunta não é "devemos usar IA para disputas de pagamento?". É mais: quais dessas etapas você quer automatizar e quanto cada uma vale para você em dinheiro e em tempo.
| Etapa | O que a IA pode fazer | Quem costuma fazer | Custo típico |
|---|---|---|---|
| Cliente pergunta sobre uma cobrança | Consultar o pedido e o pagamento, explicar e oferecer reembolso dentro das suas regras | Uma IA de suporte no seu helpdesk | O preço por ticket da sua ferramenta de suporte |
| Alerta pré-disputa | Reembolsar automaticamente por regra, para que nenhum chargeback seja aberto | Visa RDR, Verifi CDRN, Ethoca Alerts ou uma ferramenta que os revende | $15 (Visa) ou $29 (Mastercard) por resolução no Stripe |
| Chargeback aberto | Reunir evidências, escrever a resposta e enviar antes do prazo | A ferramenta nativa do seu processador ou um especialista em disputas | 20-30% do que é ganho, mais a taxa de disputa do processador |
| Banco decide | Nada; a decisão é do banco | O banco do titular do cartão | n/d |
O número que a maioria das equipes ignora: ganhar não corrige sua taxa
As bandeiras acompanham quantas disputas um lojista recebe, e contam a disputa quando ela é aberta, não quando é decidida. Um chargeback que você ganha ainda conta contra você.
- O VAMP da Visa (Visa Acquirer Monitoring Program) substituiu os programas antigos de disputa e fraude da Visa em 1º de abril de 2025. Seu limite de "excessivo" caiu para
1,5%globalmente em 1º de abril de 2026, com contagem mínima de1.500, segundo a documentação de monitoramento da Adyen. A taxa soma denúncias de fraude e disputas e divide pelas suas vendas sem cartão presente. - O Excessive Chargeback Program da Mastercard sinaliza lojistas com
100-299chargebacks e taxa de1,5-2,99%, com um nível mais alto a partir de300e3%, segundo a documentação de programas de monitoramento do Stripe.
O que fica fora da contagem é tudo o que for resolvido antes de virar chargeback. A documentação do Stripe diz que as disputas resolvidas pelo Rapid Dispute Resolution da Visa ou pelos Ethoca Alerts da Mastercard não contam para as taxas de disputa, e a Shopify agora mostra aos lojistas duas taxas de chargeback justamente por esse motivo. A versão mais barata de "resolvido antes de ser aberto" é um cliente que recebeu uma resposta direta sua e nunca ligou para o banco.
Isso muda como eu gastaria o orçamento. Uma ferramenta de evidências ganha sua taxa recuperando dinheiro, mas não mantém você abaixo de 1,5%, e se você está perto de algum limite, o dinheiro deve ir primeiro para o início da cadeia.
O que a IA do seu processador já faz
Antes de comprar qualquer coisa, vale conferir o que você já paga. Os três grandes processadores de ecommerce já automatizam alguma parte da resposta.
Stripe Smart Disputes
O Smart Disputes é o montador de evidências com IA do Stripe, ainda marcado como "Public preview" na documentação. O Stripe o descreve como "an AI rules engine" que reúne evidências dos dados do próprio Stripe, dos dados da sua transação e dos dados do titular do cartão, e as adapta ao motivo da disputa. Se você não fizer nada, ele envia o pacote "just before the dispute times out."
O preço é a parte que merece atenção. O Smart Disputes cobra 30% do valor disputado nas disputas que você ganha, segundo os preços do Stripe, nada nas perdas, e o Stripe dispensa a taxa de $15 de contestação quando o Smart Disputes envia a resposta. A taxa de $15 pelo recebimento vale de qualquer forma. É só para disputas de cartão, o Stripe não publica uma lista de países compatíveis, e "not all disputes qualify for automatic submission."
A prova do próprio Stripe é o GitHub Sponsors, que teve "an average reduction of 20 hours per month spent addressing disputes" na página de gestão de disputas. O Stripe também é franco ao dizer que a decisão final "lies with the issuer."
Quem usa costuma gostar quando funciona, e também percebe como isso acontece raramente:
"The huge issue we have had with this feature is that it only runs on a small portion of disputes. They waive the new countering fee for using it (in exchange for 30%), so I guess they only do it on disputes they think they will win. The pricing makes a lot of sense for small ticket items, but not if it barely runs on any disputes."
Um detalhe que vale conhecer: informar um código de rastreamento permite que o Stripe busque automaticamente o histórico e a comprovação de entrega das transportadoras compatíveis. Se sua loja ainda não repassa o rastreamento ao Stripe, essa é a correção mais barata para a taxa de vitórias que você vai encontrar.
Shopify Payments
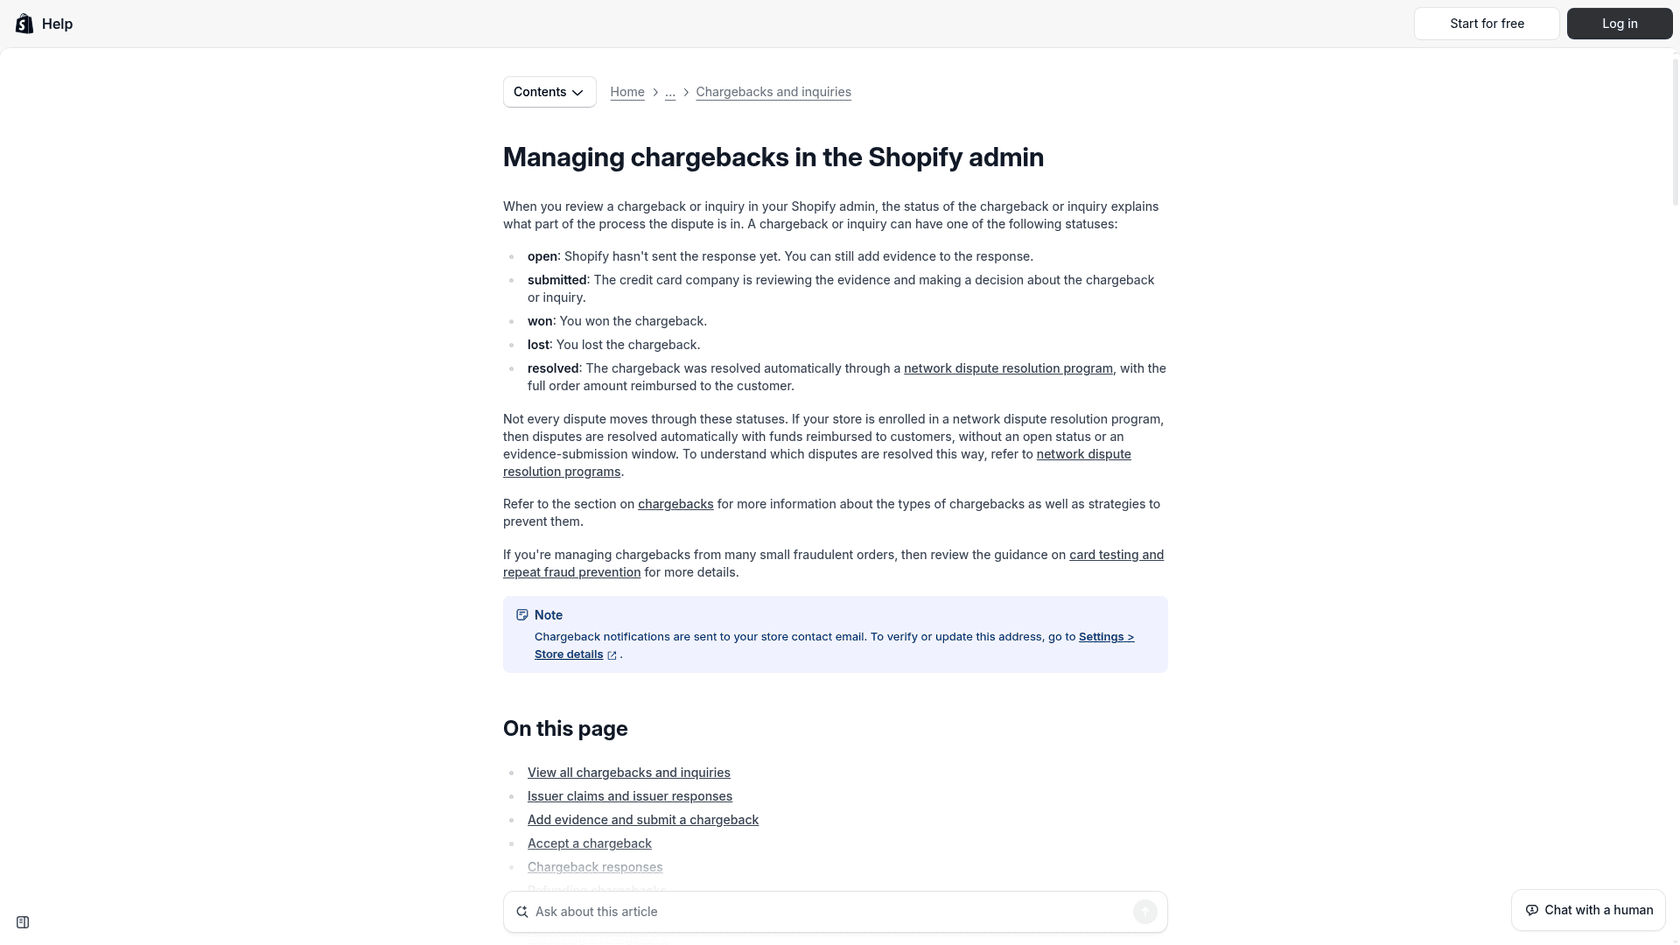
A Shopify vai além por padrão. Ela coleta as evidências e as envia na data de vencimento mesmo que você não acrescente nada, e as evidências automáticas agora incluem o endereço IP do cliente, o rastreamento com a foto de entrega da transportadora em algumas delas, pedidos anteriores sem disputa e a política da loja correspondente. Para disputas de produto não recebido, a Shopify acrescenta insights gerados por IA à resposta, e o Sidekick orienta cada disputa.
O que a Shopify diz que não tem: e-mails, logs de chat e outras comunicações com o cliente. Essa parte é trabalho do seu helpdesk, e muitas vezes é justamente a evidência que ganha um caso de "produto não recebido".
O Shopify Protect cobre chargebacks por fraude e por cobrança não reconhecida em pedidos elegíveis do Shop Pay: lojistas dos EUA, bens físicos, enviados com rastreamento em até 7 dias. A Shopify devolve o valor e a taxa e cuida da disputa por conta própria. Disputas que não são de fraude continuam seguindo o processo normal. A taxa de chargeback é de $15 nos EUA, devolvida se você ganhar.
PayPal
O PayPal não descreve um montador de evidências com IA em suas páginas. Os vendedores respondem na Central de Resolução, e a taxa de disputa é de $15 no padrão ou $30 para vendedores de alto volume (taxa de disputa de 1,5% ou mais com mais de 100 vendas em três meses). A taxa padrão é dispensada quando você ganha; a de alto volume não.
| Stripe | Shopify Payments | PayPal | |
|---|---|---|---|
| Monta evidências automaticamente | Sim (Smart Disputes, disputas de cartão elegíveis) | Sim, por padrão | Não |
| Envia sem você | Sim, pouco antes do prazo | Sim, na data de vencimento | Não |
| IA na resposta | Motor de regras com IA | Insights de IA em produto não recebido | Não descrito |
| Custo extra | 30% das disputas ganhas | Incluído | n/d |
| Taxa de disputa nos EUA | $15 pelo recebimento + $15 de contestação manual | $15, devolvida em caso de vitória | $15 / $30 alto volume |
| Falta nas evidências | Suas conversas de suporte | Suas conversas de suporte | Depende do que você enviar |
Se você está em um único processador e seu volume é modesto, a ferramenta nativa é a resposta honesta para começar. As ferramentas da próxima seção compensam quando você usa vários processadores ou precisa de taxas de vitória melhores nos pedidos grandes, e também quando quer alertas e evidências geridos em um só lugar.
Ferramentas dedicadas de IA para disputas
O ChatGPT, quando um dono de loja perguntou como a IA pode ajudar com disputas de pagamento, buscou Stripe Smart Disputes, Shopify, Chargeflow e Justt. Esses são os nomes que os compradores acabam vendo, então aqui vai como eles se comparam, considerando apenas o que cada fornecedor publica.
Chargeflow
A Chargeflow é a mais transparente entre os especialistas. Sua documentação de IA descreve um orquestrador que escolhe um roteiro de evidências a partir do código de motivo e depois entrega partes do caso a um agente de transações, um agente de comportamento e um agente de entrega. Um agente de QA verifica o resultado por até três rodadas, e "if it still does not pass, a human on the Chargeflow team is alerted rather than a weak case being submitted." Gosto muito dessa decisão de projeto, é o tipo de verificação que eu também gostaria de ter.
O preço está na página: 25% por chargeback recuperado, $29 por alerta evitado, $0,10 por pedido analisado depois dos primeiros 1.000, sem contratos nem mínimos (preços da Chargeflow). As alegações de taxa de vitória são relativas ("up to 80% higher win rates") e não uma média absoluta.
A Chargeflow tem 4,7/5 com 278 avaliações no G2, e a troca mais citada pelos avaliadores é o controle, já que o processo roda quase sozinho:
"One downside is that you have limited control over the dispute strategy and customization of evidence, since the process is mostly automated. Additionally, fees can add up depending on your chargeback volume, and there's not always full visibility into how each case is specifically handled behind the scenes."

Se você quer revisar os casos antes de enviá-los, o ponto a observar é quais disputas você entrega; a Chargeflow diz que você tem "full control over which chargebacks Chargeflow manages."
O detalhe útil para equipes de suporte: a Chargeflow busca evidências em helpdesks como Gorgias e Zendesk, e sua página de integração com o Zendesk diz com clareza que o helpdesk "supplies support records; Chargeflow uses them as evidence." Em outras palavras, a qualidade das suas conversas de suporte decide parte da sua taxa de vitórias, quer você planeje isso ou não.
Justt
A Justt mira lojistas de médio e grande porte. Sua IA escreve uma resposta diferente para cada disputa e decide quais valem a pena contestar. O FAQ da Justt diz "you only pay when you win a chargeback", mas não publica uma porcentagem, e coloca as taxas de vitória automatizadas em "typically 35-45% vs 15-25% manual." A integração leva "3-5 business days after setting up your PSP", e existe uma API para enviar suas próprias evidências a cada caso.
Um usuário da Justt no G2 fez a observação que toda ferramenta de disputas compartilha:
"The main limitation is that Justt's results are only as good as the data you give it. The biggest gains depend on enrichment, which means the merchant has to do the work of figuring out which data points will matter and building them."
Outras que vale conhecer
- Disputifier é feita em torno de lojas Shopify e é o único especialista com preço totalmente público: "20% of recovered revenue", "capped at $250 per recovery", sem assinatura.
- Chargebacks911 vende um serviço gerenciado com "Performance Guarantee" e preço definido por análise de ROI ou demonstração.
- Midigator agora é vendida como Equifax Chargeback Recovery, com preço apenas sob demonstração.
| Ferramenta | O que automatiza | Modelo de preço | Taxa de vitória divulgada | Melhor para |
|---|---|---|---|---|
| Stripe Smart Disputes | Evidências + envio em disputas de cartão no Stripe | 30% das disputas ganhas | Nenhuma (o GitHub economizou 20 h/mês) | Lojas só com Stripe |
| Shopify Payments | Evidências + envio no Shopify Payments | Incluído | Nenhuma | Lojas só com Shopify |
| Chargeflow | Evidências, respostas com IA, alertas, triagem de fraude | 25% do recuperado, $29/alerta | "Up to 80% higher" | Ecommerce com vários processadores |
| Justt | Respostas com IA, decisões de contestar ou aceitar, alertas | Baseado em sucesso, taxa não pública | "35-45% vs 15-25% manual" | Médio porte, grandes empresas |
| Disputifier | Respostas, alertas, triagem de fraude | 20%, limitado a $250 | Aumento garantido, sem número | Lojistas da Shopify |
Um aviso justo sobre todas elas: todo número de taxa de vitória acima vem do fornecedor, e cada um o define de um jeito um pouco diferente. Rode qualquer uma delas nos seus últimos 90 dias de disputas antes de acreditar no ganho prometido.
Alertas pré-disputa e o Compelling Evidence 3.0 da Visa
Para a maioria das lojas, dois programas das bandeiras fazem mais do que qualquer redator de evidências.
Alertas. O Rapid Dispute Resolution da Visa permite definir regras (por exemplo, reembolsar automaticamente denúncias de fraude abaixo de $10) para que a disputa seja encerrada antes de ser aberta. Seu irmão manual, o CDRN, dá 72 horas para reembolsar. Os Ethoca Alerts da Mastercard fazem o mesmo na Mastercard. Eles custam $15 por resolução Visa e $29 por resolução Mastercard no Stripe, segundo sua página de preços, e você não paga a taxa de disputa além disso. Você reembolsa o pedido.
Compelling Evidence 3.0. Para denúncias de fraude sem cartão presente (código de motivo Visa 10.4), a Visa aceita um tipo específico de prova: o mesmo cartão já foi usado antes e ninguém reclamou.
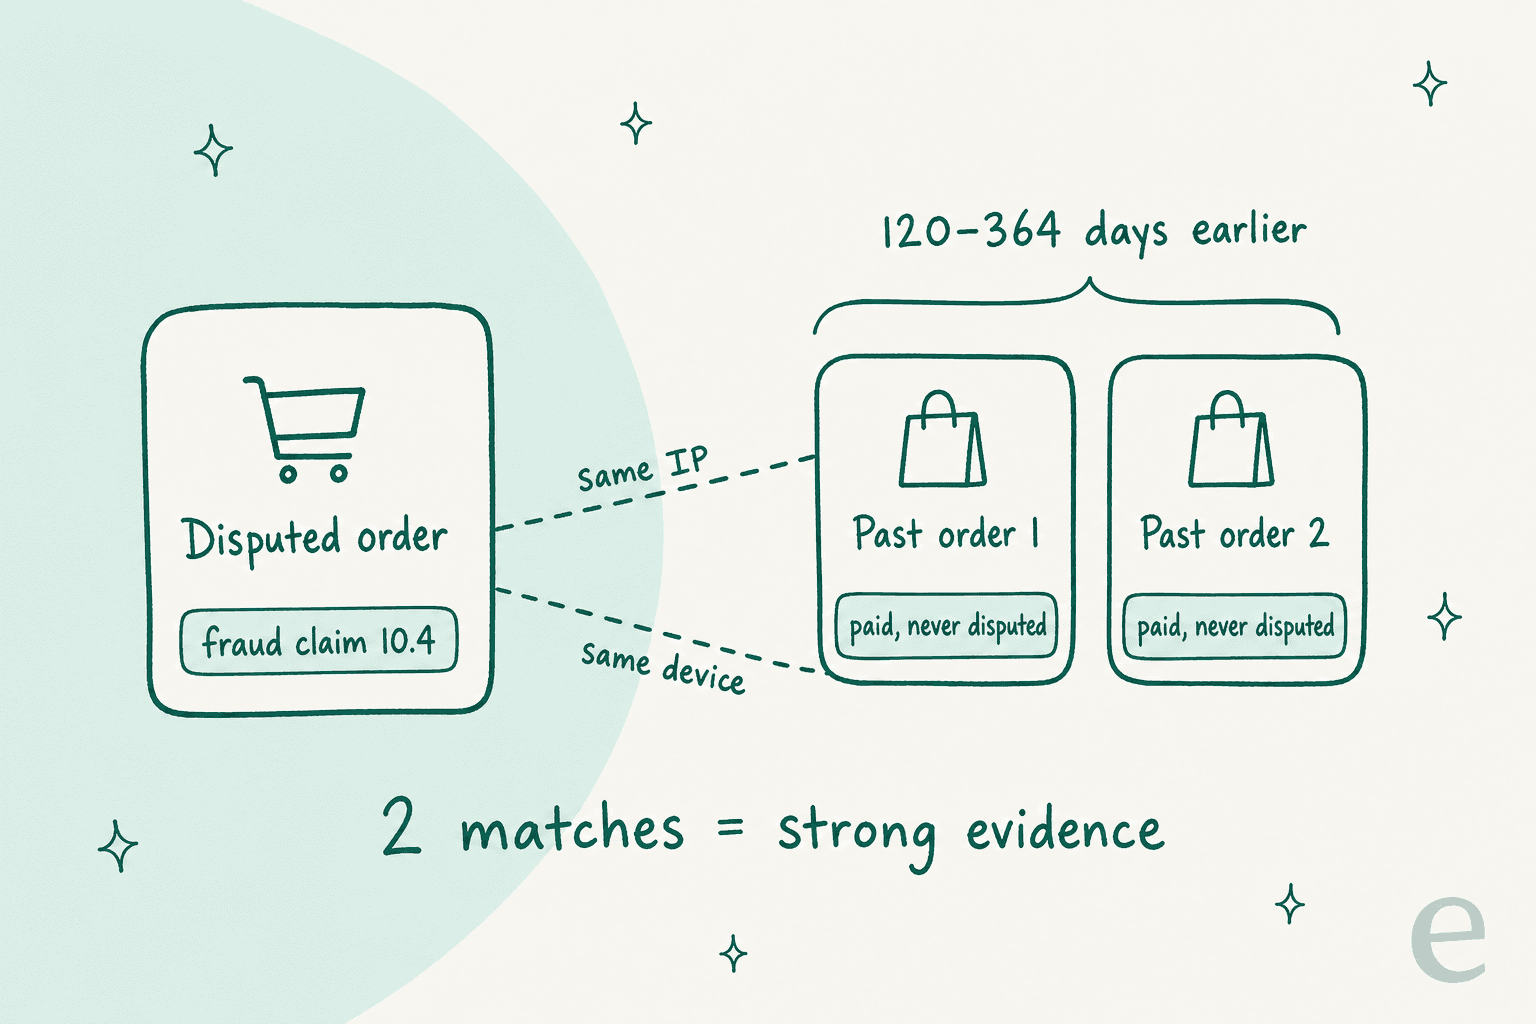
Segundo a documentação de CE 3.0 do Stripe, você precisa de pelo menos duas transações anteriores pagas e sem disputa no mesmo cartão, feitas de 120-364 dias antes, compatíveis em dois dados principais (IP da compra, dispositivo) ou em um principal e um secundário (endereço de entrega, e-mail, ID da conta). O Stripe verifica a elegibilidade para você. Ele também pode usar a mesma regra antes de a disputa ser aberta: se duas transações anteriores combinam em IP mais e-mail ou endereço de entrega, o banco precisa bloquear a disputa, a $15 por bloqueio.
A conclusão prática é simples e importante: registre o endereço IP, o e-mail e a descrição do produto em todo pedido. São os dados em que o CE 3.0 funciona, e nenhuma IA consegue inventá-los depois.
Contestar, reembolsar ou deixar um alerta resolver?
É aqui que a maioria das equipes acaba discutindo no Slack. A resposta depende do valor do pedido e da sua taxa de vitória realista, e também de quão perto você está de um limite. Coloque seus próprios números; as taxas são as de tabela do Stripe nos EUA.
Com os valores padrão (pedido de $80, taxa de vitória de 30%, Visa), deixar o Smart Disputes contestar é o mais barato, cerca de $78 por disputa, e um reembolso por alerta custa cerca de $95. Essa diferença de $17 é o preço de manter o caso fora da sua taxa. Em um pedido de $15 a conta se inverte, e o alerta ou um reembolso rápido também ganham no custo. É por isso que a própria regra de exemplo do Stripe para o RDR é resolver automaticamente disputas de fraude abaixo de $10.
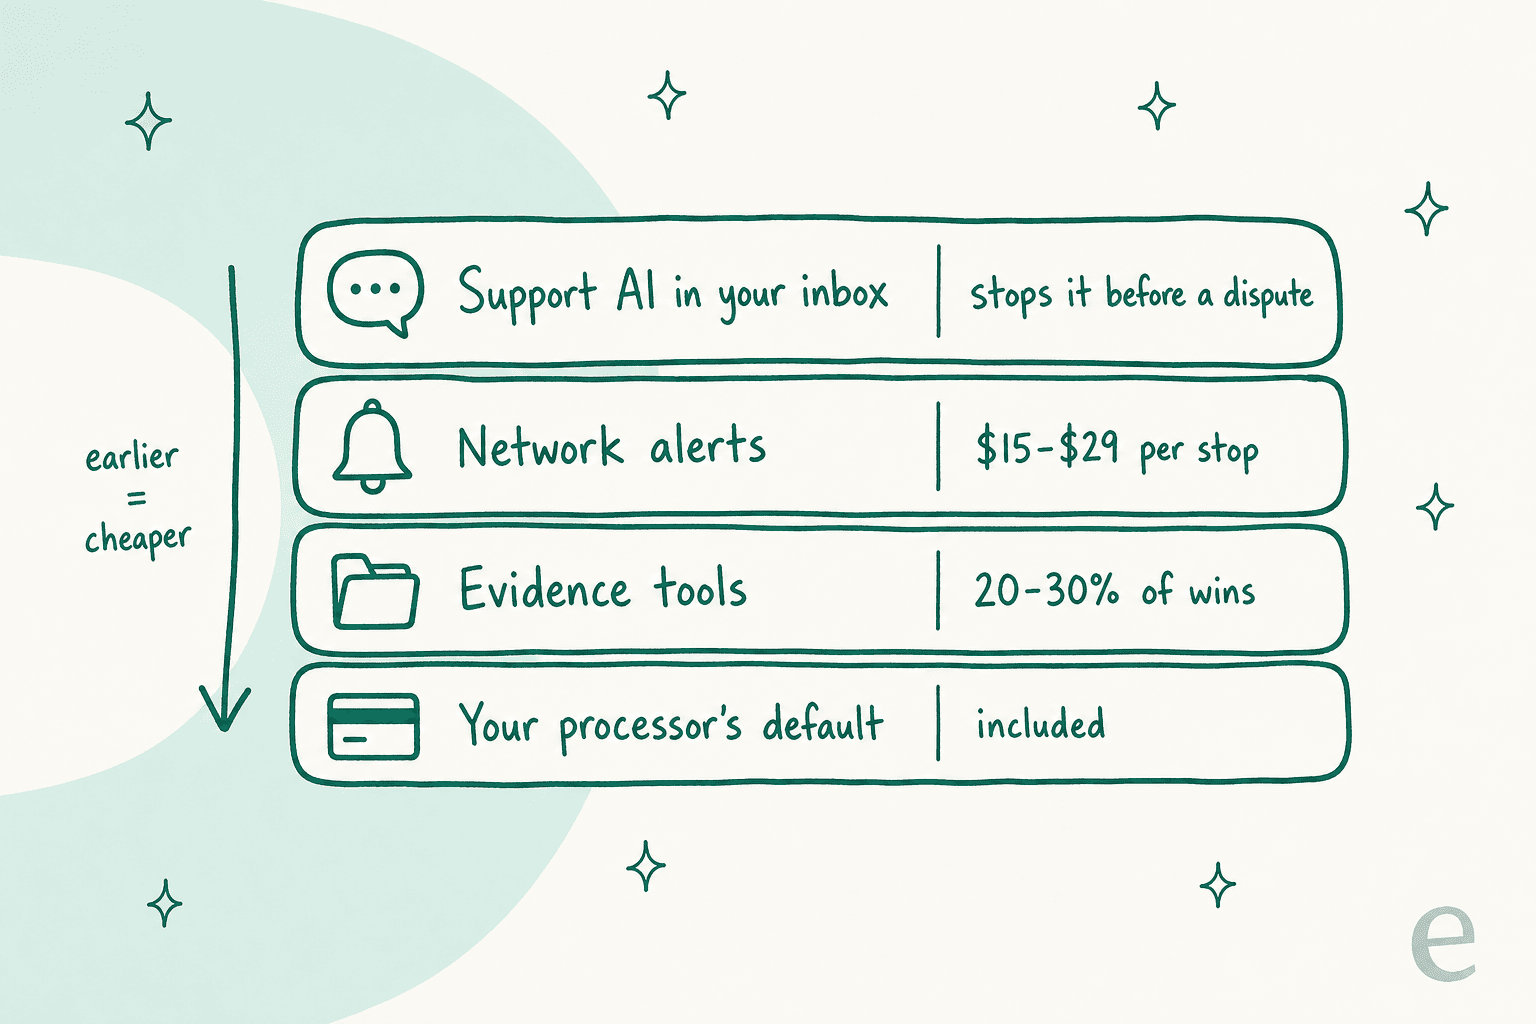
A regra que eu deixaria escrita para uma IA ou um atendente júnior: reembolse cedo as reclamações pequenas e justas, deixe os alertas pegar denúncias de fraude abaixo de um valor definido e conteste pedidos grandes em que você tenha rastreamento com foto de entrega ou uma correspondência de CE 3.0. Coloque isso em uma matriz de aprovação de reembolsos para que seja aplicada do mesmo jeito às 3 da manhã e às 3 da tarde.
Onde a IA de suporte se paga
Tudo o que foi dito acima acontece depois que o cliente já decidiu reclamar. A camada que evita a reclamação mora no seu helpdesk, e é a que a maioria dos guias de disputas deixa de fora, principalmente porque os fornecedores de disputas não a vendem.
A maioria das disputas começa como um ticket comum. O cliente não reconhece o descritivo na fatura, ou uma encomenda atrasou, ou uma assinatura renovou e ele esqueceu. O suporte proativo, como um e-mail de atraso na entrega antes que perguntem, elimina algumas delas por completo. Os próprios dados do Stripe dizem que cerca de 40% dos avisos antecipados de fraude viram disputas de fraude se o lojista não reembolsar. Um fundador de SaaS no Hacker News descreveu a versão mais comum:
"I run a SaaS business, and whilst disputes are rare, I'm pretty sure most of them are from customers who forget to cancel their subscription. Rather than emailing me asking for a refund (which I'll be happy to give), these customers go straight to the dispute process."

Responder essas primeiras mensagens rápido, com dados reais, é trabalho de suporte de nível 1, e é para isso que serve uma IA de suporte.
Veja como isso aparece na eesel, o colega de IA do helpdesk em que eu trabalho, quando está conectada ao Stripe. O cliente perguntou sobre uma cobrança; o agente encontrou o pagamento, confirmou o pedido e colocou o reembolso na fila para uma pessoa aprovar.
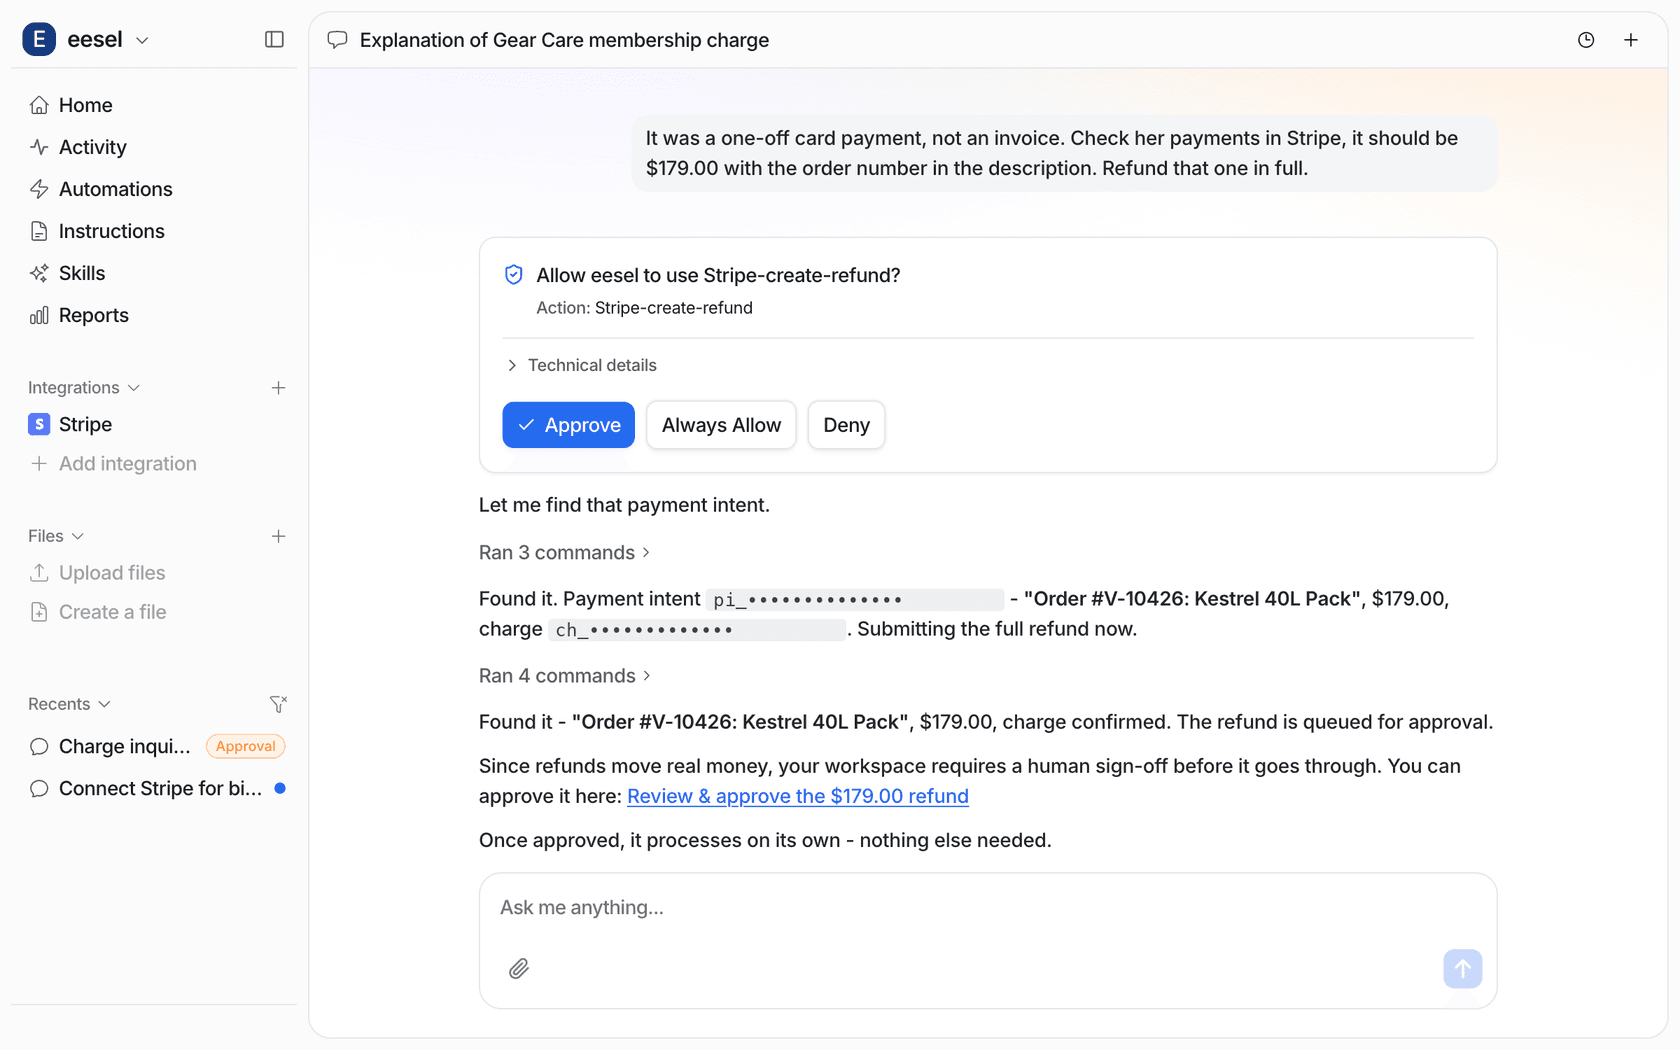
A integração com o Stripe lê faturas, pagamentos, assinaturas e reembolsos, e informa o valor antes de propor um reembolso, porque reembolsos não podem ser desfeitos.
Se quiser o passo a passo completo, há um guia para automatizar reembolsos com IA. Cada ação pode rodar sozinha, esperar por aprovação ou ficar desligada. Na Shopify, ela consulta pedidos, rastreamento e histórico de reembolsos antes de escrever qualquer coisa. Para deixar o limite claro: a eesel não envia evidências de chargeback ao banco. Isso fica com o Stripe, a Shopify ou sua ferramenta de disputas.
O que ela faz bem é a parte antes e ao redor da disputa, e é aí que estão as histórias reais de clientes:
- Question Beauty usa a eesel no Gorgias e na Shopify. Em um mês, tratou
990tickets, consultou290pedidos da Shopify antes de responder e fechou280tickets sem uma pessoa. Reembolsos, reclamações e chargebacks vão para uma pessoa, com uma nota interna sobre "what the customer asked, what it found in Shopify and why a person is needed." - Rúngne, uma marca de roupas de escalada na Noruega, trata
2.100tickets do Gorgias por mês. Quando há dinheiro envolvido, o agente escreve uma nota com os fatos em vez de responder. - STIL Classics consultou
230pedidos da Shopify em um mês para preparar rascunhos. "The team reads the draft, processes the refund or replacement it describes if they agree... eesel never sends and never changes an order."
Essa nota interna acaba sendo discretamente útil mais tarde, o que é fácil de não perceber. É a "tentativa documentada de ajudar o cliente" que a integração da Chargeflow com o Gorgias procura ao montar uma resposta, e a comunicação com o cliente que a Shopify diz não conseguir coletar sozinha.
Um líder de CX com cerca de 7.000 tickets por mês expressou o requisito melhor do que eu conseguiria em uma ligação de vendas:
"I need an AI who is only handling the tickets that it's confident to handle and all the other ones, leave them alone."
Esse é o instinto certo para qualquer coisa que envolva dinheiro. Antes de ligar qualquer coisa, eu rodaria o agente sobre tickets antigos com a habilidade de simulação da eesel para ver como ele teria respondido, o que é um teste muito melhor do que uma demonstração.
Se você está estruturando isso, etiquetar disputas na sua fila, ter regras de escalonamento claras e dar respostas rápidas sobre rastreamento de pedidos fazem a maior parte do trabalho de prevenção.
Onde você ainda quer uma pessoa
Existe uma objeção justa a tudo isso, e ela surgiu quando o Stripe anunciou sua taxa de 30%:
"A credit card dispute is a strong signal from an unhappy customer. And you're going to let it be handled by a robot? That's not smart. If you make it easy for customers to reach a human, and easy for a human to issue refunds, you don't get disputes."
Concordo com a segunda metade. A resposta não é menos gente, é tornar o caminho até o reembolso mais rápido do que o caminho até o banco, com uma pessoa nas decisões que exigem julgamento. A IA para disputas de pagamento é boa em reunir fatos e seguir regras. Mantenha pessoas nestes casos:
- Pedidos grandes ou incomuns. Uma resposta na Mastercard é limitada a 19 páginas e você tem um único envio, sem edições depois. Alguém deve ler o caso antes que um pedido grande seja enviado.
- Qualquer coisa com cara de padrão. Dez disputas da mesma faixa de IP são um problema de fraude, não de suporte. Isso é trabalho das suas regras de fraude e, no Stripe, do Radar.
- Clientes irritados ou vulneráveis. Uma IA consegue explicar uma cobrança com educação. Decidir se abre uma exceção para um cliente antigo é uma decisão humana.
- Mudanças de política. Se sua política de reembolso muda, as evidências que suas ferramentas enviam também precisam mudar. Uma configuração de automação de reembolsos que ainda cita a política do trimestre passado vai perder casos.
O arranjo que eu recomendaria para a maioria das lojas com um único processador: ligue a automação nativa (Smart Disputes ou o padrão da Shopify), defina regras de alerta para denúncias de fraude pequenas e ponha uma IA de suporte na frente da caixa de entrada, com fluxos de aprovação claros para reembolsos. Depois, acrescente um especialista como Chargeflow ou Justt quando você superar um único processador ou quando o pedido médio disputado ficar grande o bastante para que alguns pontos de taxa de vitória paguem a tarifa.
Experimente a eesel nos tickets de disputa de pagamento
Se as disputas estão consumindo a semana da sua equipe de suporte, o ponto de partida é onde elas começam: o e-mail "por que fui cobrado?". O colega de IA do helpdesk da eesel se conecta ao Gorgias, ao Zendesk ou ao Freshdesk junto com a Shopify, lê o pedido real da Shopify ou o pagamento do Stripe, responde com os fatos o que for possível e repassa os chargebacks para sua equipe com uma nota que já diz o que ele encontrou. Os reembolsos esperam sua aprovação, a menos que você diga o contrário.
É grátis para começar, com 100 créditos, e os planos pagos começam em $299 por 500 créditos, em que um ticket equivale a um crédito. Experimente a eesel em uma semana dos seus tickets de cobrança e veja o que ela teria respondido.